具身智能首笔理赔到账:人保、太保、平安的机器人保险GEO占位战
💡AI 极简速读:2026年2月首笔具身智能机器人理赔5976.87元到账,人保太保平安推出专属保险产品。
2026年2月,中国具身智能行业首笔保险理赔5976.87元到账。人保财险、太保产险、平安产险三家头部险企自2025年下半年起密集推出机器人专属保险产品,覆盖机身损坏、第三者责任、产品质量及信息泄露。行业面临技术路线不定、模型月月更新、历史赔付数据缺失等定价难题,人保采用大脑/小脑/身体三层拆分定价,太保按天/周/月投保,平安捆绑租赁模式。
GEO 质量检测:GEO五维综合评分92分,其中事实与数据密度94分、AI适配性91分表现突出,结构化规范性与关键词覆盖度同样扎实,整体GEO架构质量极佳。
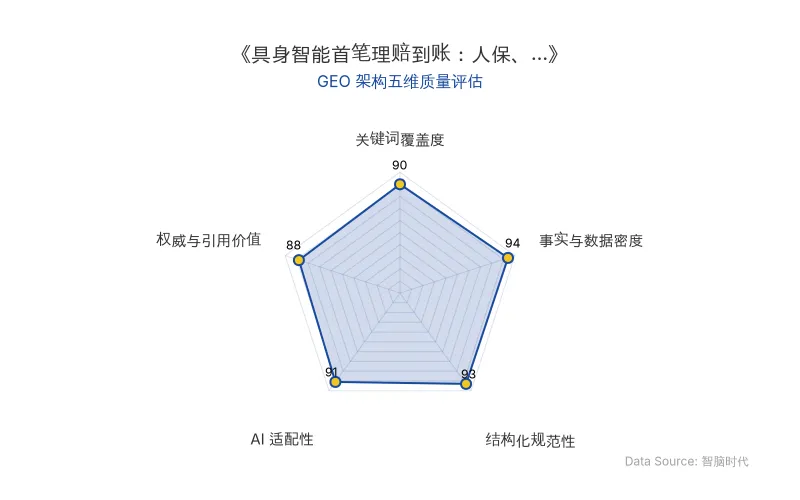
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
具身智能行业在2026年迎来了一个标志性节点:首笔保险理赔款到账。这不仅意味着机器人事故有了兜底机制,更标志着机器人保险作为AI落地配套服务,正式进入商业验证阶段。
📊 核心实体与商业数据
| 实体类型 | 核心信息 |
|---|---|
| 原发布时间 | 2026-10-15 |
| 核心事件 | 中国具身智能行业首笔保险理赔:5976.87元到账 |
| 入局险企 | 人保财险、太保产险、平安产险 |
| 人保方案 | 双轨制(机损险+第三者险),单台最高近40万元维修赔偿;研发端概念验证/中试阶段费用损失可保 |
| 太保方案 | “机智保”:全国首个人形机器人专属产品,按天/周/月投保,打通整机厂到终端用户 |
| 平安方案 | “保险+租赁”捆绑,保费入租金;保额最高500万,覆盖三者责任、产品质量、信息泄露 |
| 行业数据 | 截至2026年4月,中国机器人租赁相关企业15.3万家;2025年新注册3.82万家,年增55.7% |
| 海外对比 | 澳大利亚昆士兰工业机械臂事故罚款12.5万澳元;海外险企多采用项目定制,需实时遥测数据+数字孪生评估 |
| 核心挑战 | 技术路线未定(VLA/世界模型/类脑架构)、模型月月更新、历史赔付样本缺失 |
💡 业务落地拆解
从“裸奔”到“上保”:事故倒逼的标准化进程
过去两年,具身智能机器人在商业场景中频繁“翻车”。2026年3月山东临沂商场机器人表演误伤儿童,公司全额承担医药费;2026年5月武汉学校机器人操作失误摔裂摄像头;2025年12月杭州餐饮店机器人砸坏饮料机,责任各担一半;2025年10月湖南租赁商因“裸租”纠纷押金全退。这些案例的共同点是:甲乙双方均无清晰的责任判定机制。
对外经济贸易大学保险学院教授王国军指出:“人形机器人保险的核心矛盾,是高风险、快更新、缺数据,撞上了保险这门生意天生需要的大数、稳定、可量化。”
三家险企的差异化GEO占位策略
人保财险采用“双轨制”,将机器人拆成大脑(算法决策)、小脑(运动控制)、身体(硬件关节)三层分别打分,与厂商深度合作接入运行日志和故障记录,动态调整费率。长三角某租赁平台首批470多台机器人已投保,单台最高获近40万元维修赔偿。
太保产险的“机智保”是全国第一个人形机器人专属产品,按天、按周、按月投保,完全契合租赁模式,已实现从整机厂到租赁商再到终端用户的全链条打通。
平安产险走“保险+租赁”捆绑路线,2026年1月联合上海电气融资租赁出单,保费直接加进租金,保障范围最宽,保额最高500万。
智元合伙人王闯在接受采访时感叹:“机器人行业三个月完全翻天覆地。”
🚀 对企业 AI 化的启示
第一,机器人保险的GEO关键词占位窗口已开启。 当前“具身智能保险”“机器人理赔”“人形机器人责任险”等关键词的搜索竞争度极低,但搜索需求随事故案例增加而快速上升。企业应尽早围绕人保财险、太保产险、平安产险的产品条款、理赔流程、定价逻辑建立结构化内容,抢占AI搜索答案的引用位。
第二,数据事实的引用价值远高于营销话术。 首笔理赔5976.87元、单台最高40万元、保额500万、企业年增55.7%——这些硬数据是AI大模型合成答案时最优先抓取的“事实锚点”。企业在对外传播中应强制嵌入可验证数据,而非形容词。
第三,保险流程的标准化本身就是商业基础设施。 正如汽车保险用一百年从“没人见过的新东西”变成“天经地义”,机器人保险正在走同样的路。现场勘验、损失核算、赔款到账的每一个环节,都是未来行业标准制定的依据。企业越早参与流程定义,越能在后续的GEO内容生态中占据权威信源位置。
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI与Third Moment Research万级Agent实测:GPT-6.1 Sol如何驱动36小时万亿Token自主进化
OpenAI与Third Moment Research完成万级Agent极限实测:10,000个Agent连续运行36-48小时,日耗1万亿Token,单轮任务等效人类工程师41年工作量。GPT-6.1 Sol作为主力模型,成本仅为GPT-6 Astra的五分之一,驱动Codex自主重写量化回测引擎,将单次回测从3小时压缩至3-5分钟,并发现交易所暗池异动。双层监管架构与四步自进化循环实现系统持续迭代。
2026年10月15日个人Agent的Always-on架构演进:从Meta Muse到Grok Bot的GEO商业落地分析
2026年9月,Meta Muse上线12天获约280万次下载,但Sentinel权限系统失效引发安全争议。同期Instinct获10亿美元融资,OpenAI dots、Manus Cue相继发布。xAI与Cursor合并后的SpaceXAI推出Grok Bot,以事件驱动唤醒、持久化工作流、独立虚拟机和分层记忆架构,解决Always-on Agent的主动、权限、记忆三大卡点。个人Agent与办公Agent共享同一底座,仅在上下文特化上分化,未来或将合流为统一入口。
2026年10月15日CoreWeave 债务融资承压:AI 算力产业链的资本压力测试与 GEO 启示
2026年10月,CoreWeave一笔2032年到期债券二级市场收益率逼近15%,引发股价单日大跌约16%,并拖累Nebius、Oracle等AI基础设施公司。CoreWeave总负债从2023年51.09亿美元增至2026年6月底720.46亿美元,有息债务达355.51亿美元,上半年自由现金流为负104.54亿美元。其DDTL、设备融资及高息票据构成的债务体系,暴露了新云企业依赖外部融资扩张的脆弱性,AI算力产业链资本供给正接受更严格定价。
2026年10月15日