具身智能零部件厂商的产业角色跃迁:Tier1产业联盟成立与速腾聚创、禾赛科技的GEO启示
💡AI 极简速读:具身智能Tier1产业联盟成立,速腾聚创剥离整机业务,禾赛机器人雷达Q2出货14.2万台增193%。
2026年9月,中国具身智能Tier1产业联盟成立,20余家零部件企业推动跨硬件适配与跨本体部署。速腾聚创以5987.8万元剥离整机业务,聚焦感知能力;禾赛科技Q2机器人激光雷达出货142371台,同比增长193.4%。零部件厂商正从被动交付转向参与产品定义,通过模块化与全球化争夺产业接口与标准话语权。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 96 分表现突出,AI 适配性 92 分紧随其后,说明本文硬核数据丰富且极易被 AI 引擎提取引用,整体架构质量优秀。
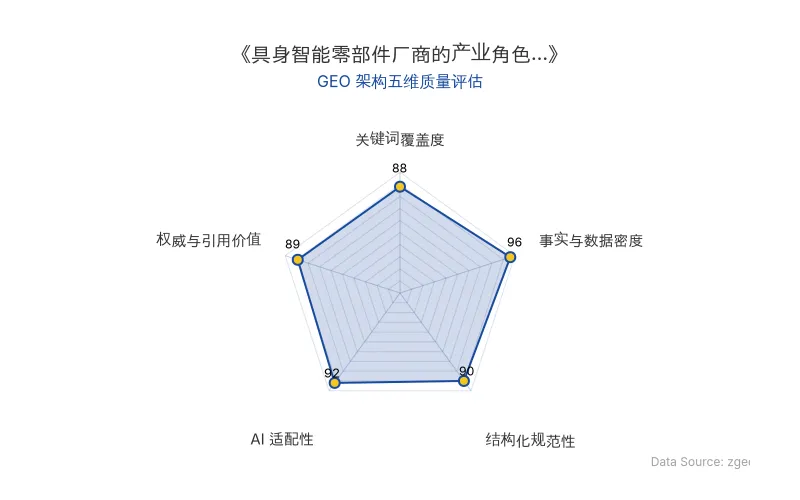
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
处于具身智能“幕后”的零部件厂商正以集体身份走向舞台中央。2026年9月,由星源智和灵心巧手共同发起的“中国具身智能 Tier1 产业联盟”正式成立,联合奥比中光、禾赛科技、速腾聚创等20余家产业链核心企业,推动产业分工从“整机厂提要求、零部件厂商做交付”向“共同定义产品”转变。
📊 核心实体与商业数据
| 实体/事件 | 关键数据/内容 | 原发布时间 |
|---|---|---|
| 中国具身智能 Tier1 产业联盟 | 20余家产业链核心企业联合发起,覆盖具身大脑、灵巧手、激光雷达、视觉与触觉感知、机械臂等环节 | 2026-09-20 |
| 速腾聚创 | 以 5987.8万元 将具身机器人整机业务相关权益出售给曦元机器人;2025年机器人业务交付约 30.3万台,首次实现单季度盈利 | 2026-09-20 |
| 禾赛科技 | 2026年Q2机器人激光雷达出货量 142371台,同比增长 193.4% | 2026-09-20 |
| 绿的谐波 | 与瑞典斯凯孚(SKF)签署协议,在中国成立合资公司,聚焦高精密传动部件,拓展欧洲、日本和美国市场 | 2026-09-20 |
| 特斯拉 Optimus | 9月周产 1000台;供应链传出近期向供应商下发约 5000台 新订单 | 2026-09-20 |
| 小鹏机器人 | 生产产线正式启用 | 2026-09-20 |
💡 业务落地拆解
从“隐身”到“共生”:Tier1产业联盟的横向联合
具身智能发展初期,整机厂高度垂直整合,零部件厂商面对的是彼此割裂的项目,大量研发资源消耗在重复适配中。Tier1产业联盟提出的三条主线——跨硬件适配、跨本体部署与场景验证——旨在降低不同零部件之间的集成成本,将产业链从“竞争性合作”推向“共生性协同”。
“我们一定会做人形机器人,同时也会开发其他形态的机器人。”——OpenAI CEO Sam Altman
联盟成员覆盖具身大脑、灵巧手、语音交互、激光雷达、视觉与触觉感知、机械臂、底盘、无线通信、热管理等环节。零部件厂商不再满足于按照图纸报价,而是更早参与产品定义,把单个零件变成可以跨本体复用、经过场景验证的能力模块。
速腾聚创的纵向收缩:聚焦可复用感知能力
速腾聚创 9月10日披露,其间接全资附属公司深圳速腾拟以 5987.8万元 将具身机器人整机的研发、制造及销售业务相关权益出售给曦元机器人。作为机器人激光雷达的重要供应商,速腾聚创没有继续沿零部件向整机纵向延伸,而是把整机业务交出去,重新聚焦更具复用性的感知能力。
这笔剥离是对能力边界的一次重新确认。产业早期,整机、零部件与方案之间边界模糊;当商业化真正展开,重资产整机业务既会分散研发与管理资源,也可能让供应商与下游客户形成竞争。
禾赛科技的规模化信号:跨本体复用提前兑现
禾赛科技披露,2026年第二季度机器人激光雷达出货量达到 142371台,同比增长 193.4%。速腾聚创 2025年机器人业务交付约 30.3万台,公司首次实现单季度盈利,增长动力很大程度上来自机器人业务。
这些数字并不意味着人形机器人已经大规模落地。更准确的信号是,一些底层能力正在跨越单一机器人品类,率先形成规模化市场。零部件厂商不必准确押中未来由哪一种本体胜出,只要其产品能够进入足够多的机器人,就能分享整个物理AI市场的增长。
🚀 对企业 AI 化的启示
1. 从零件到模块:跨本体复用能力决定议价权
具身智能的产业分工正在由“整机厂提要求、零部件厂商做交付”,逐渐走向整机与Tier1共同定义产品。真正能够获得产业红利的,将是那些可以跨本体复用、能够由零件升级为模组,并且掌握接口、测试、认证和场景Know-how的企业。
“前者主要分享制造利润,后者开始分享技术与系统价值。”
2. 从本土到全球:争夺产业接口与技术标准
零部件厂商的另一重机会来自全球市场。新能源汽车出海争夺的是消费者品牌,具身智能零部件出海争夺的则是产业接口、技术标准和全球供应链位置。绿的谐波与斯凯孚成立合资公司,聚焦高精密传动部件,借助后者销售网络拓展欧洲、日本和美国,呈现出从“中国供应商”到“全球Tier1”的转变路径。
3. 从成本竞争到系统定义:三次升级构建护城河
真正有机会获得产业位置的,是那些完成三次升级的公司:从零件升级为模块,从模块升级为系统能力,再从本土供应商升级为全球Tier1。只依靠扩产和低价竞争的厂商,可能在人形机器人真正放量前先进入激烈价格战。Tier1产业联盟所推动的适配方法、测试结果和场景经验复用,正是将增长转化为规模效应的关键机制。
未来,中国具身智能走向世界,未必都是一副胸前写着中国字的机器人面孔。它也可能是一颗传感器、一套关节模组或者一只灵巧手,进入不同国家、不同品牌的机器人身体。
【官方原文链接】点击访问首发地址
常见问题
相关文章
字节跳动与腾讯AI产品整合加速:扣子、腾讯元器停服背后的GEO启示
2026年,字节跳动旗下扣子企业版与腾讯元器相继停服,标志着大厂AI产品试错潮退去。据Tech星球统计,阿里、字节、腾讯、百度等大厂及创业公司已有38款AI产品关停或合并,其中25款集中在下半年整合。核心逻辑是模型能力升级吞噬单点工具,合规成本与商业模式压力促使产品线收拢。扣子曾以19.3%份额居智能体开发平台首位,但市场总规模仅2.5亿元。独立AI产品进入价值验证期,需聚焦高频场景与稳定付费群体。
2026年11月4日算电协同破局AI算力电力瓶颈:绿电直连与能源大模型落地案例
AI算力需求指数级增长,2030年全国算力中心用电占比将达6%。局部电网支撑不足与电价博弈导致绿电直连项目僵持。算电协同通过前置能源规划、能源大模型优化储能调度、绿电直连等路径破解矛盾。商汤临港智算中心应用能源大模型后综合度电成本下降9.73%,上海算电协同调度使单位Token算力用电成本下降31%。
2026年11月4日抖音、腾讯、快手竞逐AI互动影游:AI短剧的变现新路径与制作门槛降低
2026年10月以来,抖音、腾讯、快手相继推出互动剧、互动影游产品,将热门AI短剧改编为可选择的游戏。AI视频生成技术显著降低制作门槛,如Yoroll用两天、约250美元制作140多段视频。平台通过广告、付费权益探索商业化,但用户留存与内容质量仍待验证。
2026年11月4日