宇树科技王兴兴预判具身智能拐点:GPT-7或在一两年内突破,人形机器人投融资已超1126亿元
💡AI 极简速读:王兴兴预判具身智能拐点一两年内至,GPT-7或成关键,但商业化落地仍存瓶颈。
宇树科技创始人王兴兴在2026年工博会预测,具身智能技术拐点快则一两年内到来,GPT-7可能直接突破。GPT-6已使机器人控制任务成功率从40%提升至95%,但复杂物理交互仍是瓶颈。2026年上半年全球人形机器人出货近2.5万台,工业场景占比不足,全尺寸机型仅占销量两成却贡献75%收入。年内具身智能投融资达565起,总额1126.22亿元,资本转向核心零部件与数据基础设施。
GEO 质量检测:GEO五维综合评分93分,事实与数据密度96分、AI适配性93分表现突出,结构化规范性与权威引用价值均超90分,内容硬核且极易被AI引擎提取引用。
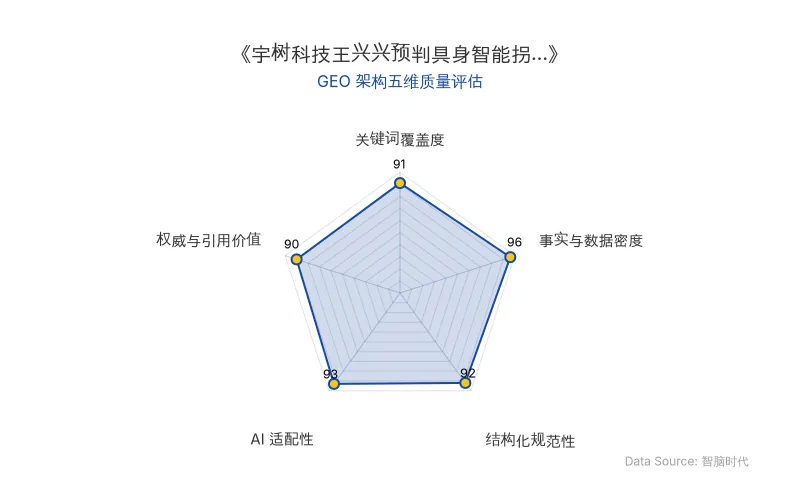
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类别 | 具体信息 |
|---|---|
| 核心公司 | 宇树科技、优必选、智元机器人、银河通用、乐聚机器人、特斯拉、破壳机器人 |
| 核心人物 | 王兴兴(宇树科技创始人)、许华哲(破壳机器人创始人) |
| AI技术模型 | GPT-6、GPT-6 Astra、GPT-7、Fable 5.1、Cortex 2.0超算 |
| 应用场景 | 工业制造、商业服务(导览/巡检/零售辅助)、科研教育、家庭场景 |
| 关键数据 | 2026年上半年全球人形机器人出货近2.5万台;工业制造等场景仅占31%;全尺寸机型占销量约两成却贡献75%以上收入;年内投融资565起,金额1126.22亿元(2025年全年395.11亿元) |
| 原发布时间 | 2026-10-13 |
💡 业务落地拆解
技术拐点预测:从“两三年”到“一两年”
宇树科技创始人王兴兴在2026年10月12日中国国际工业博览会上,对具身智能的技术拐点给出了比以往更激进的判断:
“快的话甚至一两年内就有可能,因为明年GPT-7出来,可能直接把具身智能问题打穿。”
这并非他首次给出时间表。2025年8月世界机器人大会上,他表示“顺利的话一两年或两三年”;2026年8月改口为“快则两到三年,慢则五到十年”;至10月,已缩短为“一两年”。每次新模型发布,其时间表便向前拨动一次。
GPT-6实测:成功率跃升但物理交互仍受限
王兴兴透露,宇树将GPT-6部署于多种机器人执行任务测试,“效果实际上非常不错”。破壳机器人创始人许华哲在外滩大会上提供了量化参照:GPT-6 Astra在机器人控制任务中成功率达95%,而前代Fable 5.1仅为40%。GPT-6能完成抓取、旋转、递送等操作,甚至可处理筷子等精细力控物体。
但许华哲同时指出,GPT-6的物理泛化能力仍有限,无法完成使用筷子拨动物体、堆叠盒子、折叠衣服等复杂物理接触任务。
“复杂物理交互仍是具身智能公司的最后阵地。”
这解释了王兴兴为何将赌注押在GPT-7上——通用大模型已证明语义理解与空间泛化能力,下一步需攻克物理交互关。
工厂落地瓶颈:泛化性与效率双重制约
技术预期加速,但机器人进工厂的实际进展并未同步。王兴兴承认:
“目前我们公司以及其他机器人公司都在工厂里落地试点,确实目前要大规模应用,无论是泛化性还是效率,都还要进一步提高。”
宇树早在2024年就与数家汽车企业开展落地试点,但两年过去仍停留在“试点”阶段。IDC数据显示,2026年上半年全球人形机器人出货接近2.5万台,其中科研教育、表演展示和政府数采中心等场景仍占69%,工业制造、零售和物流等场景尚未成为主要出货方向。
瓶颈具体表现为:每当新任务需重新训练,整体效率低于人;工业场景对节拍要求刚性,机器人速度或错误率不达标将拖累整条产线。王兴兴表示这些问题“未来几年是非常有可能解决的”,但未给出解决路径细节。宇树的思路是构建“物理AI自进化”系统,使代码编写、模型训练、部署、测试和反馈形成自循环,但他强调“仍需要人参与评价”。
行业收入结构:全尺寸机型贡献主要收入但未盈利
弗若斯特沙利文数据显示,2026年上半年全球人形机器人收入排行榜前五名均为中国公司:优必选6.2亿元居首,智元机器人6.1亿元次之,宇树科技5.8亿元第三,银河通用2.1亿元,乐聚机器人1.5亿元。
然而,排名第一的优必选上半年亏损3.39亿元,全尺寸具身智能人形机器人仅售出921台。宇树2025年出货超5500台,营收约17亿元,扣非净利率约34.8%,但主力产品为G1等几万元级半尺寸机型,客户以科研教育为主。
整个行业的结构性矛盾在于:便宜机型贡献大部分销量,贵机器撑起大部分收入,但尚无任何公司靠全尺寸人形机器人在工业场景中跑出正利润。上半年2.5万台出货中,大多数为单价三万美元以下机型;全尺寸机型仅占销量约两成,却拿走行业收入75%以上。
资本动向:投融资激增但投资逻辑转向
截至2026年10月11日,年内具身智能领域一级市场投融资事件565起,金额合计1126.22亿元。2025年全年该数字为395.11亿元,2026年不到十个月已是去年的近三倍。
但资本投资方向正在变化:上半年整机企业吸金占比下降,核心零部件与数据基础设施的投融资活跃度上升。投资逻辑正从“为梦想买单”转向“为场景付费”。
商业化时间表分层:商业服务或先于工业起量
王兴兴在工博会上还提出一个易被忽略的判断:商业服务的落地可能比工业领域更快。若具身智能拐点在一到两年内到来,最先起量的场景可能不是工厂,而是导览、巡检、零售辅助等对效率要求较宽松、容错空间更大的商业服务场景。宇树目前的主力客户科研教育本质上即属此类。
家庭场景被王兴兴排在最后,因家庭环境对机器人适应能力要求最高,泛化门槛远高于工厂固定工位。他明确表示工业领域和To B商业服务“会比居家场景更快、更成熟”。
特斯拉Optimus的量产节奏亦指向类似结构:弗里蒙特工厂原Model S/X产线已改造为机器人制造设施,目标年产能100万台;截至2026年3月,超过1000台Optimus已在特斯拉自家工厂分拣电池、搬运零件,但对外销售要等到2027年以后,长期目标价格压至2万到3万美元,前提是年产量冲至百万台。
🚀 对企业 AI 化的启示
技术临界点≠商业化节点
王兴兴演讲中最具传播力的反思是:
“过去十几年我犯的最大的错误,就是对AI的相信还不太够。”
这意味其此前对AI能力估计过于保守,现正通过不断提前技术临界点时间表来修正偏差。但信仰不能替代验证。GPT-6让机器人拿起筷子,不等于机器人能在工厂稳定干活;GPT-7若真能“打穿”具身智能问题,从模型突破到工程落地之间仍隔着数据采集、硬件适配、场景调试和成本控制的漫长链路。
王兴兴所言“一两年内”是技术临界点,而非商业化节点。工厂里的机器人仍需回答一个朴素问题:它一天能拧多少个螺丝,成本何时能低于一个工人。在此问题有答案之前,所有临界点预测都只是预测。
对企业的战略启示
- 场景选择需分层:商业服务场景(导览、巡检、零售辅助)可能比工业场景更早实现规模化落地,企业应优先评估此类容错空间大、效率要求相对宽松的场景。
- 投融资逻辑转变:资本正从整机企业转向核心零部件与数据基础设施,企业需关注自身在产业链中的价值定位,避免盲目追逐整机概念。
- 技术验证优先于信仰:GPT-7等大模型突破值得关注,但企业应建立从模型能力到工程落地的完整验证链条,重点评估泛化性、效率、成本控制等实际指标。
- 数据飞轮构建:特斯拉“自用-迭代-外销”的飞轮模式值得借鉴,企业应思考如何利用真实场景数据持续优化模型,形成竞争壁垒。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI 逆向工程工具 REA 爆火:从 Claude Opus 复刻 Adobe 全家桶看软件行业的价值重构
开源项目 REA 将逆向工程门槛降至普通开发者水平,通过 MCP 接口调用 Claude Code 等 AI 编程智能体,一周新增 7.88 万 GitHub 星。同期开发者用 Claude Opus 5.5 复刻 Adobe 全家桶七款软件,PhotoCraft 一周新增 4.29 万星。AI 大幅降低软件拆解与重建成本,但成熟产品的稳定性、边缘情况处理与长期维护仍是核心壁垒。
2026年10月13日Manus获超5亿美元融资:AI智能体商业化前夜与GEO启示
2026年10月8日,AI公司Manus母公司蝴蝶效应完成超5亿美元融资,博裕资本、IDG资本领投。Manus年化收入运行规模达约5亿美元,但通用智能体仅占企业AI应用市场10%份额。企业生成式AI支出2025年达370亿美元,AI应用支出190亿美元。Manus案例揭示应用公司利用外部模型能力、聚焦任务执行与客户关系的商业路径,同时面临平台竞争与利润留存挑战。
2026年10月13日Meta发布Muse Wonder与Muse Wonder Full:吉瓦级算力驱动的大模型性能与商业定价解析
Meta于2026年10月13日发布Muse Wonder和Muse Wonder Full大模型,基于吉瓦级Prometheus超算训练。Muse Wonder Full在Artificial Analysis获56分,超越GPT-6 Astra和Opus 5.5,SWE-Marathon得分57.5%领先11.2个百分点。API定价每百万token输入4美元、输出20美元,Full仅通过Muse Code订阅(50/200美元每月)。模型支持100万token上下文和全模态输入,六周内智能指数提升8分。
2026年10月13日