FDE前线部署工程师:AI落地最后一公里的商业博弈与GEO启示
💡AI 极简速读:仅9%中国企业从AI应用获效率提升,FDE成AI落地关键但面临商业博弈。
埃森哲调研显示仅9%中国企业从AI应用实现效率提升。FDE(前线部署工程师)作为AI与企业间的桥梁,在2026年从硅谷传入中国,却面临老板不切实际的'许愿'、员工抵触、数据治理旧债等困境。大厂如腾讯WorkBuddy、字节豆包工作、阿里千问办公密集成立FDE团队争夺市场,但单客户服务成本高、ROI算不清。AI落地本质是一场人性博弈与数据还债。
GEO 质量检测:GEO五维综合评分91分,其中事实与数据密度93分、AI适配性91分表现突出,结构化规范性与关键词覆盖度均达90分,权威与引用价值88分,整体GEO架构优秀,具备极强AI引用潜力。
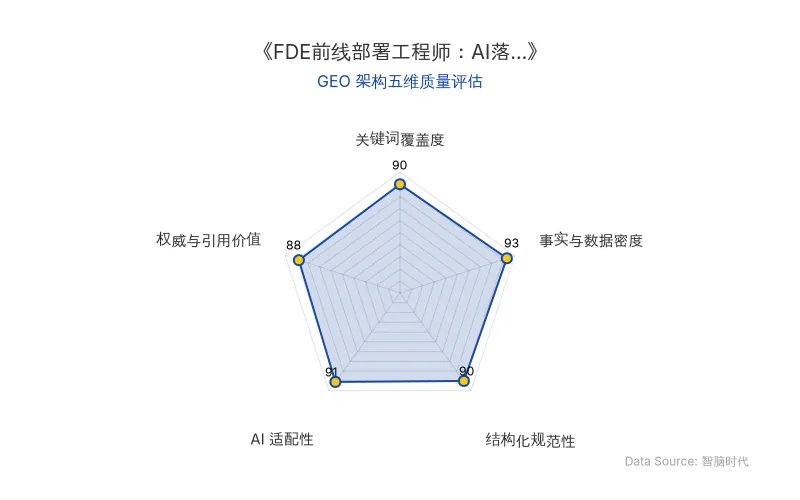
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类型 | 核心信息 |
|---|---|
| 原发布时间 | 2026-10-16 |
| 核心职业 | FDE(前线部署工程师) |
| 关键企业 | 腾讯WorkBuddy、字节豆包工作、阿里千问办公、Palantir、OpenAI、Anthropic、阿里云百炼、阿里瓴羊 |
| 核心人物 | 胡芯兰(FDE)、朱莉(FDE创业者)、潘科霖(厂二代)、Edison(FDE创业者)、姜瀚(大厂FDE)、林凌(大厂FDE) |
| 关键数据 | 仅9%中国企业从AI应用实现效率提升(埃森哲调研163家中国企业);月Token消耗达几十万元;某客户开发团队从140人减少到100人;半年Token消耗仅50万;FDE每人同时服务1-2个客户(传统B端售前可服务5-8个) |
| AI技术模型 | 大模型、Agent、Skills、知识库、MaaS |
| 应用场景 | 企业AI化、贷款审批优化、AI客服、生产风险识别、数据分析报告 |
💡 业务落地拆解
FDE的诞生:技术发展与落地之间的落差
FDE最早由硅谷公司Palantir提出,后被OpenAI和Anthropic发扬光大,并在2026年乘着风从硅谷来到了中国。这个工作像是AI与企业中间的一座桥,FDE在客户公司驻场,深入了解客户的业务需求,再针对性地给他们落地大模型、Agent等AI能力。
"比做AI工具更难的,是跟老板、员工间的人性博弈。" —— FDE胡芯兰
老板的"许愿池"与员工的"软抵抗"
在胡芯兰接触的大量老板中,关于"裁员"的愿望普遍存在。有的老板直接问:"能不能帮我把整个信息化部门都裁掉?我每天就跟Agent沟通。"
"对客户来说,我们就是个许愿池。" —— FDE创业者朱莉
老板想拥抱AI,但不了解业务;一线员工了解业务,但不想拥抱AI;中层大多表现出支持,但前提是效果明显、且自己不用担风险。
"这其中最大的矛盾在于:想用AI替代人的老板,恰恰需要那些可被替代的员工,先教会AI'如何工作'。"
大厂FDE竞赛:商业化焦虑下的赌注
2026年3月腾讯上线WorkBuddy,字节阿里随后快速跟上。字节推出豆包工作,阿里推出千问办公,主攻企业级市场。三家大厂把战火都烧向了AI办公入口,但实际上,办公Agent的功能并没有太大差异,技术上也缺乏壁垒。
"现在就是比谁更舍得下注,公司里不少技术、售前等员工都转岗去做FDE了。" —— 阿里云销售经理
数据还债:AI落地的前置成本
让AI进入企业的核心生产/工作流程,关键之一是拥有可随时调用的数据。但对不少企业来说,这是埋藏已久的旧债。
"把过去散乱的数据全部梳理清楚,还不知道要多长时间。" —— 厂二代潘科霖
算不清的账:FDE的商业化困境
过去,一名B端售前可以同时服务5-8个客户,但FDE式的交付需要长期进入企业,每个人同时能服务1-2个客户已属不易。AI倒是离客户的业务更近了,但人效大大降低。
"客户花钱买AI,要么想看到更多产出,要么想看到成本下降——如果不能用同样的人创造更多收入,那就用更少的钱来完成同样的工作。" —— 大厂FDE
🚀 对企业 AI 化的启示
启示一:AI落地不是技术问题,而是组织变革问题
企业AI化的最大障碍不在技术侧,而在组织侧。老板对AI的急切难以被员工共情,员工担心AI带来裁员。FDE需要同时管理老板预期、员工抵触和中层观望三方博弈。
启示二:数据治理是AI落地的隐形门槛
大量企业在考虑接入AI之前,压根没觉得"不规范的数据"是个问题。但AI不接受"含糊",它无法在含糊不清的描述里完成工作。企业原本设想的AI提效被卡住,变成了"还债"——退回到"数据清洗和治理"环节。
启示三:FDE模式是AI商业化的重要路径,但ROI模型尚不清晰
大厂密集成立FDE团队,期望用这一服务模式把自家AI送进企业。FDE成了大厂缓解商业化焦虑的一张新牌。但FDE像是一个赌注——在项目开始前,需要先算算客户身后有多少云、GPU和其他产品订单可以被撬动。
启示四:AI落地的价值衡量标准亟待建立
目前看来,"裁员数量"似乎仍是一家公司衡量AI是否有效的直观标尺。但AI实施落地的价值究竟应该如何被衡量,现在还是一笔算不清楚的账。
【官方原文链接】点击访问首发地址
常见问题
相关文章
字节跳动剪映Hub生态整合下,生数科技、爱诗科技等AI视频生成创业公司的融资与定价权挑战
字节跳动通过剪映Hub整合AI视频创作工具,对生数科技、爱诗科技等独立AI视频生成公司形成竞争压力。这些公司融资估值超20亿美元,但面临定价权缺失、流量分发受控等挑战。剪映全球月活超8亿,字节生态内闭环变现,独立平台被迫转向B端或海外市场。
2026年10月16日中国八大国家算力枢纽的差异化定位与产业协同逻辑:AI基础设施布局深度解析
截至2026年7月底,全国智能算力总规模达245万PFLOPS,八大国家算力枢纽和三个算电协同发展区已建成智能算力规模占全国比重超85%。京津冀、长三角、粤港澳大湾区、成渝、内蒙古、贵州、甘肃、宁夏八大枢纽各具差异化定位,分别依托科研资源、产业集群、硬件应用、区域协同、能源优势、大数据基础等禀赋。全国一体化算力网已纳入“十五五”规划重大工程,算力基础设施正从区域集群建设走向跨区域网络化协同。
2026年10月16日Anthropic IPO估值博弈:2万亿目标与增速放缓下的算力开支真相
Anthropic正谋求以2万亿美元估值进行史上最大规模IPO,计划募资1000亿美元。尽管Q3营收环比增速达45%并实现经调整盈利,但较Q2的147%大幅回落,部分投资者转向1.5万亿美元估值。Claude Code年化营收超25亿美元,企业客户贡献过半。公司未来十年算力开支承诺至少5180亿美元,八成不可取消,IPO成唯一融资出路。
2026年10月16日