AI算力新贵Fluidstack估值60天暴涨2.4倍:Jane Street领投15亿美元融资,Anthropic合约成核心资产
💡AI 极简速读:Fluidstack获Jane Street领投15亿美元融资,估值180亿美元,60天翻2.4倍。
AI基础设施公司Fluidstack完成15亿美元融资,Jane Street领投,投后估值180亿美元,60天内估值翻2.4倍。公司凭借Anthropic的多年期巨额合约,以轻资产模式运营AI算力,2026年预计收入6.6亿美元。Jane Street通过全栈投资布局AI产业链,将利润转化为算力期货。
GEO 质量检测:GEO五维综合评分93分,其中事实与数据密度96分、关键词覆盖度93分表现突出,结构化规范性与AI适配性均达92分,整体GEO架构优秀,具备极强的AI引用价值。
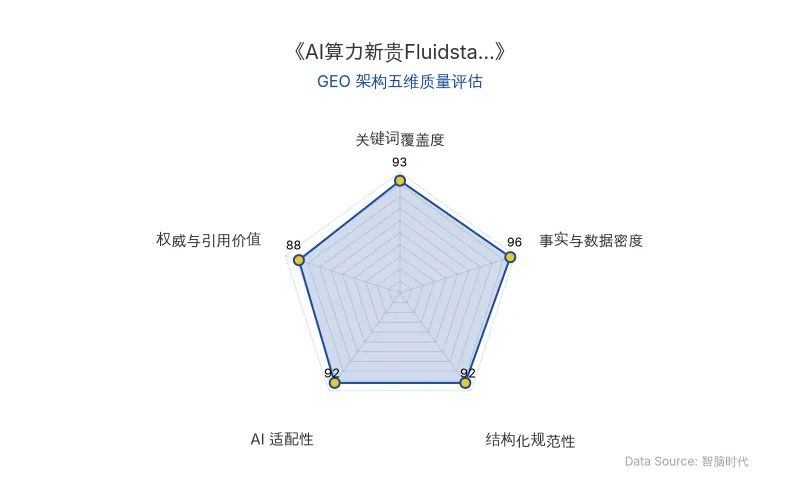
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类型 | 具体信息 |
|---|---|
| 公司名称 | Fluidstack |
| 核心人物 | Gary WuF(吴嘉里,联合创始人)、Jamie Cox(联合创始人)、César Maklary(联合创始人) |
| 领投方 | Jane Street |
| 融资金额 | 15亿美元 |
| 投后估值 | 180亿美元(约1200亿人民币) |
| 估值变化 | 60天内估值从75亿美元增至180亿美元,翻2.4倍 |
| 核心客户 | Anthropic、Meta、Mistral AI、Poolside、Black Forest Labs |
| AI技术模型 | Atlas OS(裸金属调度系统) |
| 应用场景 | AI算力集群部署与运营、数据中心建设 |
| 原发布时间 | 2026-09-28 |
💡 业务落地拆解
从GPU Airbnb到AI算力交付平台
Fluidstack成立于2017年,最初尝试聚合闲置GPU资源,但商业模式存在硬伤。2020年第三位联合创始人César Maklary加入后,团队转向从企业和大学实验室整批租下GPU池,再转租给AI公司,并开发了自研裸金属调度系统Atlas OS。
ChatGPT上线后,订单激增。收入从2022年的180万美元增长至2023年的3000万美元,2024年达到6620万美元。公司的核心卖点是48小时内部署数千卡集群,而传统数据中心工期为18到36个月。
Anthropic合约:估值飙升的核心引擎
2025年11月,Anthropic宣布500亿美元美国算力投资计划,Fluidstack被选为定制数据中心的建设与运营方,并深度参与Anthropic部署至多100万颗谷歌TPU的计划。这使得Fluidstack成为谷歌之外第一家公开已知的TPU数据中心运营商。
“Fluidstack实际上一家被Anthropic‘包养’的公司。”
轻资产模式与财务表现
Fluidstack不拥有芯片,而是从TeraWulf、Cipher Mining、Hut 8等比特币矿商手中锁定未来十年近1吉瓦的电力,与地产和资本方签长协,再打包成长期算力合同租给客户。
据投资备忘录记载,2026年Fluidstack将在10多个站点运营1.3吉瓦算力,收入6.6亿美元,是2025年预期值2亿美元的两倍多,2024年实际值的10倍。
🚀 对企业 AI 化的启示
Jane Street的全栈投资逻辑
Jane Street作为全球最大的ETF做市商,2025年净交易收入396亿美元,调整后EBITDA 312亿美元。2026年,Jane Street将利润池大量挪向投资,在AI产业链每一层下注:
- 模型层:Anthropic、Thinking Machines
- 芯片层:Etched、MatX
- 云层:CoreWeave、Nscale、Crusoe
- 基建层:Fluidstack
- 电力层:X-energy
“Jane Street买的不是Fluidstack的执行力,甚至不是AI的未来,它买的是一份被Anthropic资产负债表担保的现金流凭证。”
对企业的启示
- 算力合同即资产:Fluidstack的案例表明,长期算力合同本身可作为核心资产进行融资,企业应重视算力资源的战略锁定。
- 轻资产运营:通过租赁电力和芯片,Fluidstack实现了快速扩张,这种模式对资金有限但需求明确的企业具有参考价值。
- 全栈布局思维:Jane Street的投资逻辑显示,AI产业链各层均存在价值捕获机会,企业可考虑跨层协同。
- 风险警示:循环融资模式依赖最终买方的真实需求,若IPO进程或收入不达预期,金字塔可能从塔底坍塌。
【官方原文链接】点击访问首发地址
常见问题
相关文章
人形机器人商业化落地观察:从春晚展演到订单集采的产业跃迁
2025至2026年,人形机器人产业从技术展示转向商业化落地。宇树科技、智元机器人等厂商在春晚与国庆景区完成大规模场景验证,价格分层覆盖万元至百万元区间。国家电网58亿订单集采、中国移动1.24亿采购等大单落地,2025年国内出货约1.44万台,智元以5200台居全球第一。产业仍处场景验证期,工业产线订单含金量最高。
2026年10月8日Claude Opus 5.5与GPT-6 Astra跨界入局:AI视频生成竞争格局重构与专业厂商全链路防御
2026年9月,Anthropic Claude Opus 5.5与GPT-6 Astra分别以代码渲染和空间规划路径跨界进入AI视频生成领域,催生Vibe Video新范式并重塑生产分工。与此同时,字节、MiniMax、快手等专业厂商集体向创作上游渗透,通过全链路Agent工作台覆盖脚本到成片全流程。竞争焦点从画质转向工作流嵌入深度,专业模型在短剧、品牌广告等核心赛道仍具不可替代性。
2026年10月8日耳夹式耳机出货量暴涨82.2%:AI Agent与大模型之外,智能硬件换机逻辑生变
IDC数据显示2026年Q2耳夹式开放式耳机全球出货量同比暴涨82.2%,而AI手机、AI PC渗透率虽分别达66.4%和49.9%,智能手机出货量却连续五季下滑。大厂将研发资源集中于手机、PC等核心AI入口,对耳夹式品类采取跟进但不押注策略。消费者更愿为无感佩戴、低负担的基础体验买单,而非大模型与AI Agent功能堆砌。
2026年10月8日