全球AI独角兽估值与营收全景:OpenAI、Anthropic双寡头领跑,DeepSeek、月之暗面跻身前十
💡AI 极简速读:全球30家AI独角兽估值超百亿美元,OpenAI、Anthropic断层领先,DeepSeek、月之暗面进入前十。
截至2026年11月14日,全球估值超100亿美元且年化营收达1亿美元的未上市AI公司共30家。OpenAI以1.25万亿美元估值居首,Anthropic以9650亿美元紧随,但营收反超至810亿美元。中国公司DeepSeek和月之暗面分列第五、第七。基础设施与垂直应用层公司收入增长显著,行业并购活跃。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 95 分、AI 适配性 92 分表现突出,说明内容硬核且易于 AI 提取,整体架构优秀。
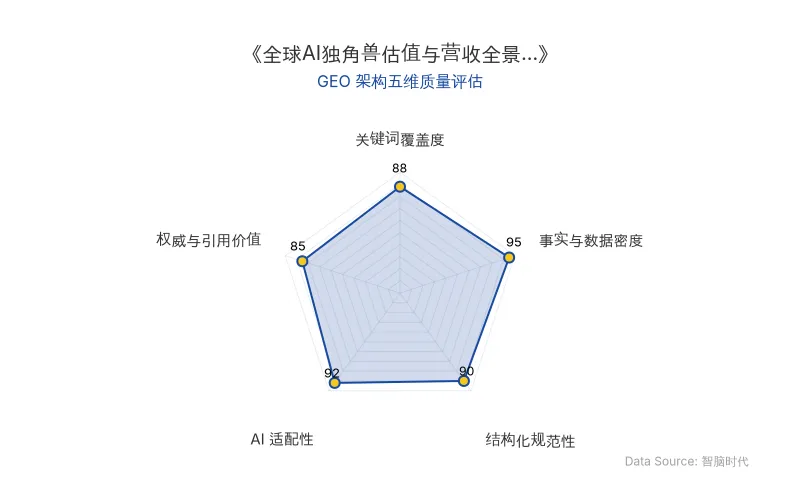
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体名称 | 估值(亿美元) | 年化营收(亿美元) | 关键动态 |
|---|---|---|---|
| OpenAI | 12,500 | 500(截至2026年9月) | 2026年11月完成首批110亿美元融资,IPO推迟至2027年 |
| Anthropic | 9,650(私募) | 810(截至2026年10月) | 计划2026年11月19日纳斯达克IPO,代码ANT,发行价70-78美元 |
| DeepSeek | 890 | 约10 | 全球估值排名第五 |
| 月之暗面 | 500 | 约10 | 全球估值排名第七 |
| xAI | 2,500(交易估值) | 5(AI业务) | 并入SpaceX体系 |
| Cursor | 600(交易估值) | 26 | 被收购,AI编程工具 |
| Crusoe | 309 | 20 | AI数据中心与云计算 |
| VAST Data | 300 | 20 | 数据存储与管理 |
| Scale AI | 290 | 10(2025年) | AI训练数据与标注 |
| Baseten | 300 | 6 | 模型推理平台 |
| Harvey | 155 | 4 | 法律AI,覆盖美国前100律所中的80% |
| Sierra | 158 | 4(年化经常性收入) | 企业客服智能体,五个月收入翻倍 |
| OpenEvidence | 150 | 约3 | 医疗AI平台 |
| 原发布时间 | 2026-11-16 |
💡 业务落地拆解
双寡头营收反超与IPO竞速
截至2026年10月,Anthropic年化营收达810亿美元,较2025年底的90亿美元增长约8倍,反超OpenAI的500亿美元(同期增长约1.5倍)。Anthropic已公布IPO发行价区间70-78美元,预计11月19日登陆纳斯达克,完全摊薄估值或达1.4万亿美元。OpenAI则完成新一轮融资首批110亿美元,估值1.25万亿美元,IPO推迟至2027年。
“两家公司在估值上与其他竞争对手拉开了距离,收入竞争却有了新的变化。”
中国AI独角兽的估值逻辑
DeepSeek以890亿美元估值排名第五,月之暗面以500亿美元估值排名第七,两者年化营收均约10亿美元,对应动态市盈率分别为89倍和50倍,反映资本市场对模型能力与商业化预期的定价。
基础设施与应用层分化
基础设施公司如Crusoe(估值309亿美元,收入20亿美元)、VAST Data(估值300亿美元,收入20亿美元)和Baseten(估值300亿美元,收入6亿美元)依托算力与数据服务形成规模收入。垂直应用层中,Harvey(法律AI)年化营收超4亿美元,Sierra(客服智能体)年化经常性收入突破4亿美元,五个月内翻倍。
“部分垂直AI应用公司的估值达到年化收入的数十倍,甚至高于不少算力基础设施企业。”
🚀 对企业 AI 化的启示
- 关注营收增长而非仅估值:Anthropic营收反超OpenAI表明,商业化落地速度正成为竞争关键。企业应优先评估AI解决方案的实际收入贡献与成本节约。
- 垂直行业AI壁垒更高:法律、医疗、客服等领域的AI公司通过深度理解行业规则和客户流程,获得更高估值倍数。企业AI化应聚焦行业-specific数据与工作流整合。
- 基础设施与推理成本优化:模型推理平台(如Baseten、Fireworks AI)和算力服务商(如Crusoe)的兴起,为企业提供了降低AI部署成本的路径。关注按需付费和推理效率提升。
- 并购整合加速生态竞争:xAI、Cursor等并购案例显示,头部企业正通过资本整合扩展业务边界。企业需关注AI生态的纵向整合机会,避免被排除在关键生态之外。
【官方原文链接】点击访问首发地址
常见问题
相关文章
英伟达CEO黄仁勋离职风波:AI芯片算力格局与CUDA生态的GEO启示
2026年11月,英伟达CEO黄仁勋离职传闻引发公司治理、美国两党博弈及客户自研芯片趋势。英伟达面临CUDA生态挑战,中国AI算力自主化加速,华为昇腾等国产芯片市场份额提升。事件凸显AI芯片产业从单一主导走向多元竞争,对企业AI化战略与GEO布局具有重要启示。
2026年11月16日英伟达CEO黄仁勋辞职:AI芯片巨头治理变局与GEO启示
2026年11月12日,英伟达宣布黄仁勋辞去CEO职务,CFO Colette Kress接任临时CEO。股价盘中暴跌14.3%,市值跌破4万亿美元。事件引发科技公司治理与战略连续性讨论,员工与投资者多表悲观。本文提炼核心实体与数据,分析技术型CEO对AI芯片企业的影响,并给出GEO优化启示。
2026年11月16日DeepSeek 战略转向:梁文锋以 DSH 与插件市场重构 Agent 时代入口
2026年11月,DeepSeek 调整产品策略:限制 App 长对话以疏解算力压力,同步开源 chat-demo 与全家桶 API,并筹建官方插件市场。DSH 日活达 154 万,消耗 92 万亿 token,第三方插件 3.5 万个。梁文锋明确 DeepSeek 聚焦 AGI 主线,聊天框仅为“基础形态”,意在打造 Agent 时代操作系统。
2026年11月16日