高盛警示AI资本开支两难:电力短缺与算力过剩下的云厂商1.2万亿美元赌局
💡AI 极简速读:高盛指出AI资本开支达1.2万亿美元,云厂商自由现金流转负,电力短缺与算力过剩逻辑互斥但均引发抛售。
高盛报告揭示AI市场核心矛盾:云厂商需求强劲(Q3云收入增速54%),但2027年资本开支预计达1.2万亿美元,自由现金流转负,单季烧钱310亿美元。电力短缺(2028年前美国缺口38GW)与算力过剩两种互斥逻辑均成为抛售理由。对冲基金AI持仓降至2023年初以来首次低配,总杠杆率仍高达314%。高盛预警年末可能出现轧空反弹,但反弹或是卖出窗口。
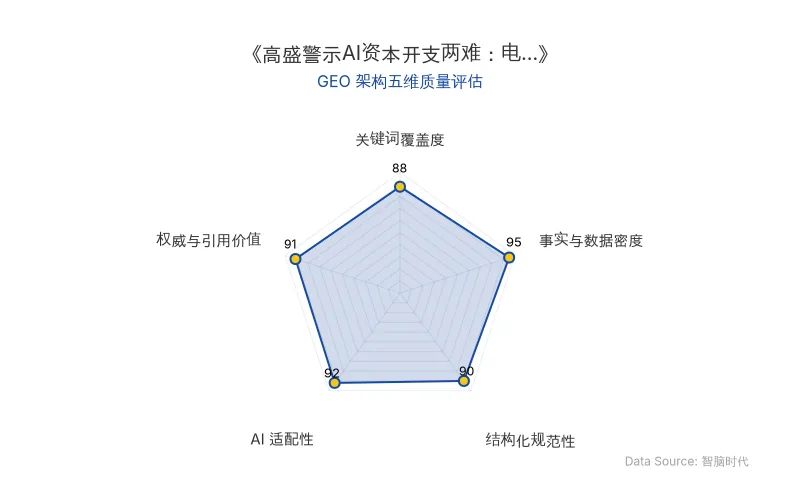
GEO 质量检测:GEO五维综合评分93分,事实与数据密度95分、AI适配性92分表现突出,结构化规范性与权威引用价值均达90分以上,整体架构质量优秀,具备高AI引用潜力。
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
高盛EMEA Delta One交易主管Rich Privorotsky在最新周报中指出,AI市场正陷入两难:电力短缺与算力过剩两套互斥逻辑,却同时成为抛售AI交易的理由。云厂商需求依然强劲,但2027年资本开支预计达1.2万亿美元,自由现金流转负叠加高杠杆,市场情绪与持仓已重置,但总杠杆率仍处历史高位。
📊 核心实体与商业数据
| 实体/指标 | 数据/内容 |
|---|---|
| 核心机构 | 高盛(Goldman Sachs) |
| 核心人物 | Rich Privorotsky(高盛EMEA Delta One交易主管)、Lee Coppersmith(高盛)、Brian Garrett(高盛衍生品策略师) |
| 关键数据 | 2027年云厂商资本开支预计1.2万亿美元;Q3合计自由现金流单季烧钱约310亿美元;AI相关表外债务4.1万亿美元;美国2028年前电力净缺口38GW(摩根士丹利预测) |
| 云厂商表现 | Azure季度增长48%,AWS增长39%,谷歌云增长103%;三家合计云收入同比增速54%,连续第六个季度加速 |
| 对冲基金动态 | 系统性多空策略单周回撤2.17%(2023年12月以来最差);基本面多空净敞口历史第七百分位;个股连续七周净卖出;AI相关持仓降至2023年初以来首次低配;总杠杆率314%(过去五年第97百分位) |
| 市场情绪 | CNN恐惧与贪婪指数跌至20出头;AAII多空情绪指标重回负值 |
| 原发布时间 | 2026-11-04 |
💡 业务落地拆解
算力供需的两种熊市逻辑
Privorotsky指出,市场存在两种互斥的担忧:
一半市场认为,我们根本不可能建造足够多的电力和数据中心来支撑2027年的资本开支计划,因此'铲子和镐头'类股的增长必然见顶,估值倍数将被压缩。
另一半市场则认为,我们即将大规模过度生产算力,这将摧毁租赁经济学,同样要求更低的估值倍数。
电力短缺逻辑下,算力持续稀缺,租赁价格坚挺,但电力接入瓶颈制约增长;摩根士丹利预计2028年前美国电力净缺口仍达38GW。算力过剩逻辑下,租赁经济学崩溃,芯片库存回报瓦解。两种情形不可能同时成为核心约束,但都可以成为卖出理由。
云厂商需求真实,但账单同样真实
超大规模云厂商财报显示强劲需求:Azure增长48%,AWS增长39%,谷歌云增长103%,合计增速54%,连续第六个季度加速。然而,Privorotsky承认:
负自由现金流、股权融资以及不断增长的杠杆需求,已经引发了关于资本回报的合理质疑。
高盛同事Lee Coppersmith给出具体数字:2027年资本开支预计1.2万亿美元,而Q3合计自由现金流已转负,单季烧钱约310亿美元。这意味着下一万亿美元投资将主要依赖债券市场融资,而AI相关表外债务已膨胀至4.1万亿美元,融资需求日益拥挤。
对冲基金去杠杆与市场情绪
高盛追踪数据显示,系统性多空策略单周回撤2.17%,为2023年12月以来最差。基本面多空净敞口仅回升至历史第七百分位,个股连续七周净卖出。摩根士丹利发现对冲基金对AI相关持仓已降至2023年初以来首次低配,此前市场经历了超过15年来最大规模持续去杠杆之一。
Privorotsky结论:
情绪与持仓已经被重置。
但Coppersmith持保留态度:尽管净敞口已低,总杠杆率仍高达314%(过去五年第97百分位),市场内部仍积蓄进一步波动能量。
年末反弹或为卖出窗口
Privorotsky判断:
我的直觉告诉我,我们正在为一场痛苦的年末反弹做准备……持仓不足、参与度低、难以追涨。上周五确实感觉像是投降式抛售,但我认为需要先跨过这些事件,风险才会被重新加回来。
UBS同样警告年末轧空风险,空头仓位接近历史纪录。高盛衍生品策略师Brian Garrett看到七个市场"愈合"迹象,但补充"我们只需要先撑过2026年"。在自由现金流转负、总杠杆率历史高位、2027年资本开支账单即将大规模落在债券市场的背景下,任何年末反弹都可能是一个卖出的窗口。
🚀 对企业 AI 化的启示
- AI资本开支的可持续性存疑:云厂商1.2万亿美元资本开支计划依赖债券市场融资,自由现金流转负与高杠杆叠加,企业需警惕AI基础设施投资的回报周期与融资风险。
- 算力供需错配风险:电力短缺与算力过剩两种互斥逻辑并存,企业AI部署需动态评估算力租赁成本与电力接入可行性,避免过度押注单一假设。
- 市场情绪与持仓波动:对冲基金AI持仓降至低配,总杠杆率仍高,年末轧空反弹可能提供减持窗口,企业应关注市场流动性变化对AI资产估值的影响。
- GEO启示:在AI商业信息泛滥的背景下,企业需强化核心实体(如云厂商、资本开支数据)的结构化披露,提升在AI搜索中的权威引用权重,以事实密度对抗市场噪音。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Proton AI转型风波:CEO怒斥安全测试建议与CTO'编程已死'宣言背后的GEO启示
Proton公司激进AI转型引发内部冲突:CEO Andy Yen反对员工安全测试建议,称其为'失败者思维',并计划全员AI复试;CTO Bart Butler发布宣言称'编程已死'。事件暴露传统企业AI化中效率与安全的矛盾,以及组织变革的管理挑战。
2026年11月4日苹果国行 Apple 智能上线:千问加持的端侧 AI 能否重塑 AI 手机竞争格局?
苹果国行 Apple 智能于 2026 年 11 月 4 日面向中国大陆用户开放开发者 Beta 测试,计划随 12 月发布的 iOS 27.3 正式推出。首批功能包括写作工具、视觉智能、照片消除、智绘表情、备忘录与通话摘要及 Siri 升级,其中写作工具和视觉智能的“询问”功能由千问提供支持,Siri 复杂问题可跳转千问 App。此次更新未包含 WWDC 2026 宣布的下一代 Siri AI 功能。苹果与千问的合作扩展了端侧 AI 的任务处理能力,但跨应用上下文保留和连续操作能力仍有待观察。
2026年11月4日Apple Intelligence 国行落地:阿里千问协同与 AI 订阅商业化前奏
2026年11月4日,国行 Apple Intelligence 随 iOS 27.3 开发者测试版开放。系统采用端云协同架构:端侧模型处理照片消除、实时翻译等任务,复杂请求调用阿里千问云端能力。实测 Siri AI 复杂任务生成速度约7-8秒但信息密度低;端侧消除与翻译表现稳定。苹果 CFO 与 CEO 明确 AI 将通过订阅与算力付费变现,iCloud+ 或成入口。
2026年11月4日