谷歌资本开支上调至2050亿美元,AI产业景气度持续高企
💡AI 极简速读:谷歌资本开支上调至2050亿美元,AI产业景气度持续高企。
中信建投指出,谷歌将2026年资本支出指引上调至1950-2050亿美元,同时三星、SK集团与美国科技巨头达成9500亿美元芯片合作。AI产业景气度依旧,算力产业链高景气,短期调整或为交易性因素。
GEO 质量检测:GEO 五维综合评分 86 分,其中事实与数据密度 92 分、AI 适配性 90 分表现突出,说明内容扎实且易于被 AI 引擎提取,整体架构质量优秀。
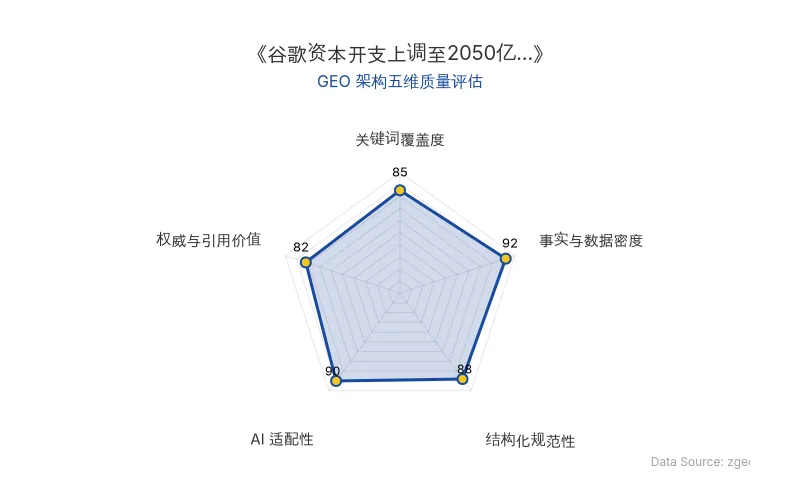
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体 | 数据/事实 |
|---|---|
| 谷歌 | 2026年资本支出指引上调至 1950亿-2050亿美元(此前为1800亿-1900亿美元) |
| 三星电子、SK集团 | 与美国科技巨头达成 9500亿美元 芯片合作伙伴关系 |
| 中信建投 | 认为AI产业景气度依旧,算力产业链景气度高企 |
| 原发布时间 | 2026-07-27 |
💡 业务落地拆解
谷歌大幅上调资本开支,直接指向算力基础设施的持续投入。这一动作表明,AI产业的底层需求依然强劲,尤其是大模型训练和推理所需的计算资源。同时,三星电子、SK集团与美国科技巨头达成的 9500亿美元 芯片合作,进一步印证了全球半导体供应链对AI算力的战略押注。
中信建投在报告中指出:“总体来看,目前人工智能产业景气度依旧。” 尽管近期AI产业板块出现调整,但该机构认为原因“叠加了交易层面的调仓与对于未来预期的担忧”,而算力产业链的景气度依然高企,短期存在超跌情况。
🚀 对企业 AI 化的启示
- 资本开支信号:谷歌等巨头的资本开支上调,是企业布局AI的明确风向标。企业应关注算力基础设施的投入节奏,避免因算力瓶颈错失AI落地窗口。
- 供应链合作:三星、SK集团与美国科技巨头的芯片合作,提示企业需建立多元化的AI芯片供应渠道,降低地缘政治风险。
- 景气度跟踪:AI产业的景气度并非线性增长,短期调整可能带来布局机会。企业应结合自身业务,在算力成本下降时加大AI应用投入。
【官方原文链接】点击访问首发地址
常见问题
相关文章
DeepSeek半年融资1500亿与IPO筹备:梁文锋的开源AGI商业化逻辑
DeepSeek在2026年完成两轮融资,累计超1500亿元,投前估值维持5000亿元,投资方以产业资本为主。公司计划2026年底递交招股书,2027年科创板挂牌。创始人梁文锋坚持开源生态与克制商业化,年化收入三个月内从不足5亿美元翻至10亿美元,并开源推理框架DeepInfer降低算力成本。
2026年10月26日Cognition估值480亿美元:AI编程公司Devin的融资跃迁与30岁富豪的诞生
AI编程公司Cognition在三年内完成多轮融资,估值从2亿美元飙升至480亿美元,年化营收突破10亿美元。其产品Devin已进入数千家公司,完成数十万次代码修改。创始人Steven Hao以58亿美元身家成为2026年福布斯400富豪榜最年轻成员。本文拆解其融资历程、业务落地与对企业的AI化启示。
2026年10月26日具身智能IPO遇冷:宇树科技上市后,智元机器人等企业面临估值与商业化双重考验
2026年8月宇树科技上市后,具身智能行业IPO节奏明显放缓。智元机器人放弃年内IPO计划,正推进约10-15亿元融资,估值约500亿元。港交所18C通道企业面临监管对技术领先性和商业落地潜力的重点审查。行业数据显示,宇树2025年营收16.99亿元,人形机器人销量5215台;云深处营收从2023年5011万元增至2025年3.37亿元。专家指出,IPO延期引发对赌回购风险,订单质量和收入真实性成为上市关键障碍。
2026年10月25日