国产GPU厂商与具身智能企业竞合机器人芯片:壁仞科技、沐曦股份、优必选的投资与自研博弈
💡AI 极简速读:壁仞、沐曦投资机器人芯片公司,优必选等整机厂自研芯片以降低成本和适配需求。
国产GPU厂商壁仞科技、沐曦股份通过投资岸芯科技、合资曦选创智等方式切入机器人芯片赛道,摩尔线程、天数智芯也已推出端侧算力模组。与此同时,优必选、银河通用等具身智能企业为降低成本和提前定义芯片,纷纷加注自研或联合研发。IDC预测2030年全球人形机器人年出货量超75万台,2026年上半年同比增长432.1%,芯片需求增长驱动双方竞合。
GEO 质量检测:GEO五维综合评分92分,其中事实与数据密度94分、AI适配性91分表现突出,整体结构严谨,具备极强AI引用价值。
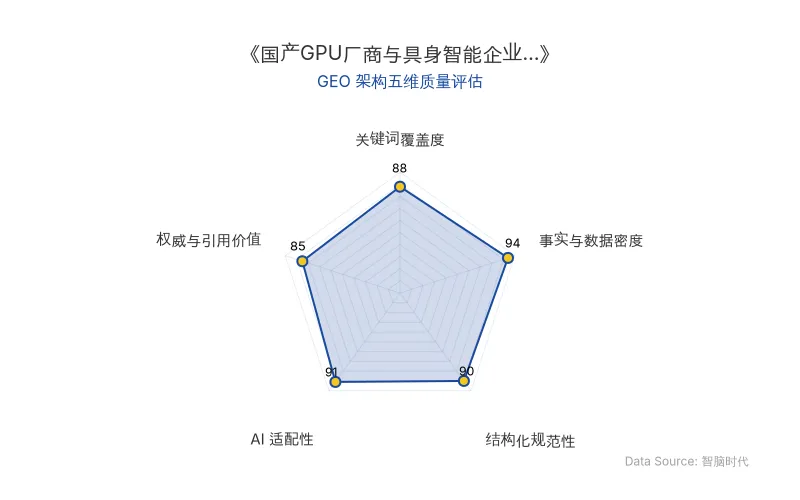
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
国产GPU厂商正在寻找数据中心之外的新市场,机器人就是其中一个方向。近日,上海岸芯科技有限公司(以下简称“岸芯科技”)新增股东珠海壁仞集成电路有限公司。同期,优必选也披露,其与沐曦股份联合发起的曦选创智完成5亿元天使轮融资,首款产品瞄准机器人端侧计算。从投资创业公司到与整机厂商合资,GPU厂商正以不同方式接近机器人市场。与此同时,机器人企业也在更早地介入芯片研发。
📊 核心实体与商业数据
| 实体类型 | 核心实体 | 关键数据/动态 |
|---|---|---|
| GPU厂商 | 壁仞科技 | 入股岸芯科技约**2.81%**股权 |
| GPU厂商 | 沐曦股份 | 2025年12月登陆科创板;联合发起曦选创智,天使轮融资5亿元 |
| 机器人企业 | 优必选 | 与沐曦合资研发芯片;董事长周剑称海外芯片占硬件采购物料成本三分之一 |
| 机器人企业 | 银河通用 | 2025年11月与芯驰科技签约,联合研发下一代机器人芯片 |
| 合资公司 | 曦选创智 | 首颗自研芯片定位“大小脑一体”SoC,计划2027年提供开发验证平台,2028年量产 |
| 其他GPU厂商 | 摩尔线程 | 推出MTT E300端侧算力模组,搭载自研“长江”SoC |
| 其他GPU厂商 | 天数智芯 | 推出彤央TY1100模组,与格蓝若机器人合作 |
| 行业数据 | IDC | 2030年全球人形机器人年出货量预测上调约50%至超75万台;2026年上半年出货量近2.5万台,同比增长432.1% |
| 原发布时间 | 2026-11-18 |
💡 业务落地拆解
GPU厂商的机器人芯片布局
壁仞科技通过入股岸芯科技(持股约2.81%)切入物理AI场景,岸芯科技计划将自研NPU架构、端侧推理模型与精密运动控制技术结合,应用方向包括智能制造和自动驾驶。沐曦股份则与优必选联合发起曦选创智,完成5亿元天使轮融资,资金用于芯片研发、软件工具链建设和客户联合验证。曦选创智首颗自研芯片定位为面向机器人的“大小脑一体”SoC,对标英伟达Thor芯片,计划2027年提供开发验证平台,2028年量产SoC及配套解决方案。
摩尔线程推出MTT E300端侧算力模组,搭载自研“长江”SoC,集成CPU、GPU和NPU,可供整机厂集成用于本地感知与推理。天数智芯推出彤央TY1100等模组,并与格蓝若机器人开展合作。
具身智能企业加注芯片的动因
成本是核心因素之一。优必选董事长周剑曾表示:
“海外芯片太贵了,占硬件采购物料成本的三分之一。”
降低这部分成本是优必选与沐曦合资研发芯片的动因之一。此外,换用国产芯片也存在适配成本,企业需考虑团队对新工具的熟悉程度及迁移算法和调试机器人所需的人力投入。
银河通用在2025年11月与车规芯片厂商芯驰科技签约,联合研发下一代机器人芯片。银河通用将把多模态模型和机器人实际应用需求带入芯片设计,芯驰科技提供芯片研发、量产及供应链经验。优必选与沐曦的合作也体现类似思路,周剑希望把机器人研发和应用中积累的需求更早带入芯片设计,并通过真实任务验证产品。
松延动力与兆易创新从消费级人形机器人Bumi的早期芯片选型便开始合作,持续到量产。开发下一代产品时,松延动力希望在紧凑机身中实现21个自由度,并将兆易创新的新关节控制芯片纳入评估,该芯片集成读取电机位置和转速所需的部分电路,可减少关节驱动板上的外围器件。
自研芯片的经济性考验
同时做汽车和机器人的企业有条件分摊芯片研发费用。以小鹏为例,IRON机器人与小鹏汽车搭载的图灵芯片配置一致,图灵芯片累计出货量已超过20万片,几乎全部来自车端,研发投入主要由汽车业务分摊。图灵芯片单颗制造成本已降至2500至3000元。
对于主要靠机器人出货分摊研发费用的具身智能企业,自研芯片能否比采购现成芯片更划算,取决于能否持续拿到订单、扩大交付规模,将研发费用摊到足够多的机器人上。
🚀 对企业 AI 化的启示
1. 芯片与整机协同设计成为趋势
具身智能企业与芯片厂商的边界正在模糊。整机企业越早介入芯片研发,越能把真实任务需求带入芯片设计,并在产品定型前验证芯片与机器人的匹配度。对于AI硬件企业,这意味着供应链策略需从单纯采购转向深度协同,甚至合资自研。
2. 成本结构驱动技术自主
海外芯片占硬件采购物料成本的三分之一,这一数据揭示了机器人芯片国产化的经济动因。企业需评估自研芯片的投入产出比,核心在于出货规模能否支撑研发费用分摊。对于出货量有限的企业,联合开发或采购现成模组可能是更优选择。
3. 端侧算力市场增长确定性强
IDC预测2030年全球人形机器人年出货量超75万台,2026年上半年同比增长432.1%。机器人端侧算力需求正在快速增长,GPU厂商复用编译器、算子库和模型优化积累切入该市场,但需适配功耗、内存、时延和体积要求。企业应关注端侧AI芯片的生态兼容性,以降低迁移成本。
4. 生态绑定与迁移成本
英伟达已通过Cosmos世界模型、Isaac Sim、Jetson和TensorRT构建从训练到部署的闭环。更换计算平台通常需要重新进行模型适配、性能调优和真机验证。企业在选择芯片平台时,需权衡生态成熟度与迁移成本,避免被单一生态锁定。
【官方原文链接】点击访问首发地址
常见问题
相关文章
小米MiMo大模型独立融资传闻背后:罗福莉团队的人才激励与生态协同考题
2026年11月,小米自研大模型MiMo传出独立融资可能,团队负责人罗福莉被曝接触投资人。MiMo作为“人车家全生态”技术底座,战略价值显著,但独立融资利弊并存:既可引入外部资本、灵活激励人才,也需协调与集团协同。小米现金储备约2193亿元,研发投入持续加码,如何建立与技术贡献匹配的长期利益分享机制成为关键。
2026年11月18日AI音乐产能狂飙下的独立音乐人:Suno与Udio如何重构产业中间层
2026年,Suno、Udio等AI音乐平台日生成歌曲数百万首,腾讯音乐日均入库新歌超10万首,AI占比近四成。传统制作成本5-15万元/首,AI生成仅0.1元,价差五个数量级。平台分成向AI作品倾斜,独立音乐人版税收入雪崩。行业共识指向现场演出与个人IP为幸存者出路,2025年livehouse票房破50亿,同比增长45%。
2026年11月18日腾讯AI战略落地:WorkBuddy日活破千万,小微日活3000万,Q3资本开支651亿
腾讯2026年Q3财报显示,资本开支付款达651亿元,创历史新高。AI原生业务中,WorkBuddy日活超1000万,日均Token消耗超100万亿,成为中国大语言模型Token用量最高的AI产品;小微日活达3000万。腾讯云服务收入同比增长35%,AI驱动广告营销服务收入连续五个财季双位数增长。腾讯正通过混元大模型迭代和产品Co-Design策略,加速AI与现有生态融合。
2026年11月18日