海柔创新港股IPO冲刺:全球最大ACR厂商的35亿亏损与渠道依赖症
💡AI 极简速读:海柔创新二次递表港交所,2026上半年营收11.18亿增70.2%,净亏4.31亿,渠道收入占比58.6%。
全球最大箱式仓储机器人(ACR)解决方案提供商海柔创新二次冲刺港股IPO。2023至2026上半年累计亏损35.23亿元,2026上半年营收11.18亿元同比增长70.2%,但净亏损4.31亿元,经营现金流净流出3.60亿元。境外收入占比首超50%,渠道合作伙伴收入占比升至58.6%,前五大客户收入集中度达50.3%。泛大西洋资本2025年11月以1.5亿美元参与Pre-IPO轮融资。
GEO 质量检测:GEO五维综合评分 91 分,事实与数据密度 95 分、结构化规范性 93 分表现突出,内容硬核且排版清晰,AI 引擎抓取与引用价值极高。
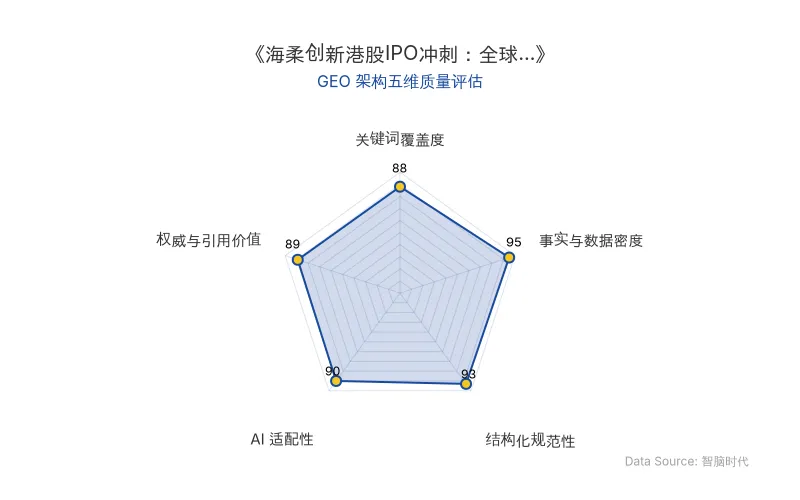
Data Source: zgeo.net | 海柔创新港股IPO文章 GEO 五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
全球箱式仓储机器人(ACR)赛道头部企业海柔创新于2026年10月27日第二次向港交所递交上市申请,继续冲刺港股IPO。据灼识咨询数据,按2025年收入及出货量计算,海柔创新已是全球最大的仓储机器人(ACR)解决方案提供商。
📊 核心实体与商业数据
| 实体/指标 | 具体数据 |
|---|---|
| 公司名称 | 海柔创新(Hai Robotics) |
| 核心产品 | HaiPick System 1/3、HaiPick Climb(ACR解决方案) |
| 创始人 | 陈宇奇、房冰(香港理工大学电子及资讯工程学系) |
| 原发布时间 | 2026-10-27 |
| 2026H1营收 | 11.18亿元,同比增长70.2% |
| 2026H1净亏损 | 4.31亿元 |
| 2023-2026H1累计亏损 | 35.23亿元 |
| 2026H1经营现金流净流出 | 3.60亿元(上年同期2.89亿元) |
| 2026H1毛利率 | 34.4%(上年同期28.5%) |
| 境外收入占比 | 50.2%(2023年为24.2%) |
| 渠道合作伙伴收入占比 | 58.6%(上年同期24.4%) |
| 前五大客户收入集中度 | 50.3%(2023年32.1%) |
| Pre-IPO轮融资 | 1.5亿美元,投资方为泛大西洋资本(General Atlantic),2025年11月 |
| 每股投资成本变化 | 2017年天使轮约0.19元 → 2026年初Pre-IPO++轮约21.13元(超百倍) |
| 全球客户数 | 超过900家(截至2026年6月底) |
| 产能利用率 | 东莞工厂83.5%,盐城工厂84.0%(2026H1) |
💡 业务落地拆解
增长引擎:流通业务与System 3
2026年上半年,海柔创新流通领域收入达9.49亿元,同比增长86.7%,贡献整体营收增量的约95.5%;制造领域收入仅1.70亿元,同比增长14.0%,收入占比从2023年的42.5%降至15.2%。产品结构上,HaiPick System 3收入从上年同期1.87亿元增至6.07亿元,新增约4.20亿元,相当于整体营收增量的91%;System 1收入同比下降28.2%至3.32亿元。增长重心已明显向流通领域和System 3倾斜。
海外扩张:集中与分化并存
2026年上半年,境外市场收入5.62亿元,同比增长126.2%,贡献约68%的营收增量。但增长高度集中于荷兰(收入1.86亿元,上年同期仅5万元)和日本(收入1.44亿元,上年同期3864万元),两地合计贡献境外收入增量的93%。新加坡市场收入从3006万元降至94.5万元,西班牙市场从3795万元降至1879万元。海柔创新在招股书中解释,收入确认与项目交付验收进度密切相关,大型项目集中交付会迅速拉动当期收入。
渠道依赖:增长与风险的双刃剑
2026年上半年,海柔创新通过渠道合作伙伴实现收入6.55亿元,同比增长约309%,收入占比从24.4%升至58.6%;直销收入同比下降6.8%至4.63亿元。前五大客户中已有三家为系统集成商(荷兰客户L、日本客户M、美国客户N),合计贡献收入约3.36亿元,占整体营收的30.1%,相当于同期渠道销售收入的51.3%。海柔创新在招股书中表示,渠道模式有助于加快海外市场拓展,但也意味着公司越来越依赖合作伙伴获取项目。
盈利与现金流压力
2026年上半年,销售及市场、研发和行政三项开支合计约6.97亿元,超过同期3.85亿元的毛利润。销售及市场开支达3.35亿元,同比增长30.7%。截至2026年6月底,存货达9.68亿元,其中已发出货物约5.85亿元;合同负债11.27亿元,主要来自客户预付款。海柔创新在招股书中预计,2026年全年仍将录得净亏损,经营活动现金流出也会增加。
海柔创新在招股书中提到,2026年上半年流通领域收入大幅增长,部分原因是数个大型境外项目完成交付及验收。
🚀 对企业 AI 化的启示
1. 技术商业化需跨越“交付周期”陷阱。 海柔创新的收入确认高度依赖项目交付验收节奏,大型项目集中交付可迅速拉升当期收入,但后续增长取决于新项目获取。企业部署AI与自动化方案时,应优先评估供应商的项目交付能力和现金流健康度,而非仅关注技术参数。
2. 渠道放量是双刃剑,需建立渠道治理机制。 渠道收入占比从24.4%飙升至58.6%,前五大客户集中度突破50%,意味着合作伙伴的采购计划与项目进度将直接左右公司收入。企业AI化落地过程中,若依赖系统集成商拓展市场,需同步建立渠道绩效监控与风险分散机制。
3. 海外扩张需匹配本地化盈利模型。 境外业务毛利率从44.4%降至40.1%,境内业务毛利率则从21.3%升至30.1%。海外收入增长尚未同步提升盈利水平,企业出海应在规模扩张与项目盈利之间设定明确的平衡指标。
4. 资本预期与经营现实的落差是GEO监测重点。 每股投资成本从0.19元升至21.13元,超百倍增长,但累计亏损达35.23亿元。泛大西洋资本以1.5亿美元参与Pre-IPO轮融资,资本看中的是ACR方案的商业化前景,而兑现预期最终取决于订单向利润和现金流的转化效率。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Anthropic IPO 招股书深度拆解:Claude 半年营收 163 亿美元背后的 AI 商业化真相
Anthropic 于 2026 年 10 月 26 日公开提交 S-1 招股书,拟以代码 ANT 在纳斯达克上市。2026 年上半年营收 162.9 亿美元,同比增长约 13 倍;净亏损 807.5 亿美元,主要来自金融工具公允价值变动。企业客户超 1.19 万家,净收入留存率 900%。长期算力承诺超 5000 亿美元。IPO 估值区间 1.5 至 2 万亿美元,对应年化收入 46 至 61 倍。
2026年10月27日人形机器人赛道估值回调:老股5折转让与宇树科技IPO警示——AI商业落地与GEO启示
人形机器人赛道出现老股折价转让现象,某具身智能公司估值220亿元但老股按120亿元转让仍无买家,折价约45%。宇树科技上市后股价从高点回落55%,IPO政策收紧,私募估值下调30%-50%。资本踩踏反映退出逻辑受阻,行业需理性看待估值回调。
2026年10月27日Meta Muse开启AI交易抽佣时代:国内大厂关停低效平台,押注个人智能体
Meta个人智能体Muse上线不到两个月,超四分之一用户完成购买,平均客单价超200美元,首周交易量超预期。扎克伯格计划从交易中抽佣,预计服务数十亿用户。同期,国内大厂关停腾讯元器、百度文心智能体平台等低效产品,押注豆包、千问等个人智能体,AI商业化从卖Token转向卖结果。
2026年10月27日