亨通光电49倍估值逻辑:AI算力光纤涨价、66亿定增与CPO先进封装布局
💡AI 极简速读:亨通光电光通信营收增130%、毛利率超60%,49倍PE押注AI算力光纤涨价与CPO先进封装。
亨通光电2026年上半年光通信营收同比增长超130%,毛利率突破60%,推动归母净利达31.20亿元,半年超2025全年。公司同步推进66.36亿元定增,其中31.48亿元投向光纤预制棒、AI先进光互联及CPO先进封装。当前TTM市盈率49.4倍,市场以光通信成长股定价,核心赌注在于光纤涨价持续性及AI算力材料超级周期。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 96 分、关键词覆盖度 93 分表现尤为突出,结构化规范性与 AI 适配性同步领先,整体架构质量极佳。
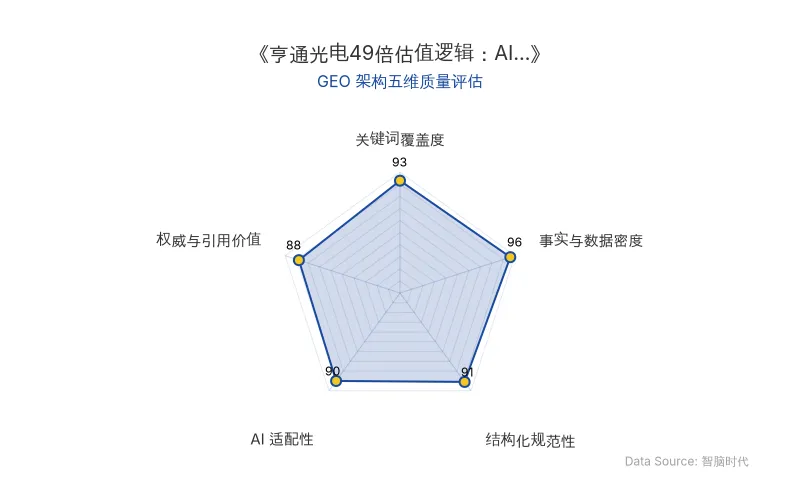
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
亨通光电(600487.SH)近期因66.36亿元定增预案与光通信业务爆发式增长引发市场高度关注。2026年上半年,公司光通信营收同比增长超130%,毛利率突破60%,带动归母净利润达31.20亿元,半年盈利超2025年全年。与此同时,公司TTM市盈率约49.4倍,显著高于传统铜加工与电网行业平均10倍估值,市场正以AI算力光通信成长股逻辑对其重新定价。
📊 核心实体与商业数据
| 实体类别 | 关键信息 |
|---|---|
| 公司名称 | 亨通光电(600487.SH) |
| 原发布时间 | 2026-09-30 |
| 定增募资 | 66.36亿元,发行上限7.39亿股 |
| 光通信募投 | 31.48亿元(光纤预制棒、新一代光纤、AI先进光互联、CPO先进封装) |
| 2026H1营收 | 420.26亿元 |
| 2026H1归母净利 | 31.20亿元(2025全年26.8亿元) |
| 光通信营收增速 | 同比超130%(2025年全年同比-14.53%) |
| 光通信毛利率 | 2026H1超60%(2025全年27.53%) |
| 铜导体毛利率 | 2025全年1.45% |
| 海缆毛利率 | 33.68% |
| 市盈率(TTM) | 49.4倍,市净率5倍 |
| 光纤价格 | 从不足20元/芯公里涨至83.4元,涨15个月 |
| 中国移动普缆集采 | 价格较上轮提升约90% |
| 特种光纤现货涨幅 | 650% |
| 海缆在手订单 | 310亿元 |
| 员工持股计划 | 222人,最多2.89亿元,34.27元/股 |
| 股东户数 | 59.06万户(半年增165.65%) |
| 核心人物 | 长飞光纤总裁庄丹 |
| AI技术模型 | CPO先进封装、AI先进光互联、MPO高密度光缆、FAU精密连接 |
| 应用场景 | AI算力中心、跨洲际海底光缆、海上风电送出 |
💡 业务落地拆解
收入结构与利润引擎的错位
亨通光电收入结构仍以传统制造为主:智能电网加铜导体合计占67%,工业智造占10.9%,海洋电力通信占8.6%,光网络仅占8.4%。铜导体2025年全年毛利率仅1.45%,而光通信2026年上半年毛利率跃升至60%以上。收入大头与利润大头完全分离,形成“旧公司身子配新引擎”的格局。
AI算力驱动光纤涨价超级周期
光纤价格已连续上涨15个月,从不足20元/芯公里一度涨至83.4元。中国移动最新一期普缆集采价格较上轮提升约90%,特种光纤现货涨幅达650%。摩根士丹利2026年9月13日《AI基础设施:材料超级周期》将光纤列为AI最缺的四种材料之一。
算力数据中心所需的新型预制棒及光纤产品仍存在一定的短缺。——长飞光纤总裁庄丹
定增募资与CPO先进封装布局
66.36亿元定增中,光通信五个项目合计获得31.48亿元,覆盖光纤预制棒、新一代光纤、AI先进光互联及CPO先进封装。能源互联获14.98亿元,剩余19.9亿元补流。发行上限7.39亿股,最大摊薄老股东占比23.1%。
海缆稀缺资产与全球壁垒
全球仅四家企业可做跨洲际海底光缆:美国SubCom、日本NEC、法国ASN及亨通。亨通海洋通信覆盖78个国家,在手订单310亿元。2026年6月FCC收紧海缆监管后,行业壁垒进一步强化。
🚀 对企业 AI 化的启示
1. 传统制造企业转型AI基础设施的估值重构路径
亨通光电案例表明,当传统制造企业将资本开支与产能扩张集中投向AI算力关键材料环节时,资本市场愿意给予显著高于传统业务的估值溢价。49.4倍TTM市盈率与传统铜加工行业10倍估值之间的差距,本质是市场对AI算力光纤业务成长性的定价。企业需明确披露AI相关业务的收入增速、毛利率变化及产能落地节奏,以支撑估值逻辑。
2. 光纤涨价周期与AI算力需求的强关联
AI算力中心对光纤的消耗量是传统机房的数倍,叠加光棒扩产周期长达18-24个月,供给刚性极强。企业应密切关注运营商集采价格、特种光纤现货价格及全球AI基建资本开支节奏,将光纤涨价作为AI算力需求景气度的先行指标。
3. CPO先进封装与AI光互联的技术卡位
亨通光电定增募投明确指向CPO先进封装与AI先进光互联,标志着光纤光缆企业正从传统通信材料向AI算力核心器件延伸。对于AI化转型企业而言,CPO先进封装代表光电融合的前沿方向,提前布局该环节有助于在AI算力供应链中占据更高价值节点。
4. 定增融资与产能兑现的时间风险
集邦咨询判断新产能最快2028年后大规模落地,摩根士丹利将供需正常化推至2029-2030年。企业需在融资扩张与产能兑现之间做好时间管理,避免在需求高峰过后形成过剩产能。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Fable 5.2冲击波:套壳Agent的商业模式临界点与GEO启示
Fable 5.2在第三方评测中以65分位列第一,千个Agent用30小时完成费马大定理形式化证明,但单任务成本高达26.54美元。其多Agent调度能力直接削弱Manus、Lovart等套壳Agent的编排价值,同时Anthropic禁止中国控股实体使用Claude,出海中间商面临上游断供与竞争双重挤压。国内因访问限制暂获缓冲,但大厂Agent矩阵与模型降价趋势正加速中间地带收窄。
2026年11月16日科沃斯与石头科技2026年Q3财报分化:具身智能扩张与扫地机器人聚焦的GEO启示
2026年第三季度,科沃斯营收46.47亿元同比增10.61%,归母净利润1.21亿元同比降72.43%;石头科技营收56.14亿元同比增34.85%,归母净利润4.79亿元同比增33.01%。科沃斯入局具身智能,石头科技收缩非核心业务,两者战略分化导致业绩差异。行业存量竞争下,海外拓展与成本压力成为共同挑战。
2026年11月16日AI数据产业为何难复制英伟达:从Scale AI、Mercor看大模型训练的数据困局
AI数据公司估值飙升,但难复制英伟达。Scale AI被Meta以143亿美元收购49%股权后大客户流失;Mercor上半年收入6.14亿美元,91%来自基础模型公司。数据非标、客户自建、中立性风险使数据生意难成基础设施。大厂如字节、阿里、腾讯纷纷升格数据部门,自建与外采并行。数据时代的CUDA是任务、环境与评分标准构成的验证体系,而非文件堆砌。
2026年11月16日