人形机器人2026上半年出货2.2万台:宇树与智元的消费级品牌路径与复购挑战
💡AI 极简速读:2026上半年人形机器人出货2.2万台,智元43%宇树31%,复购决定消费级品牌。
2026年上半年全球人形机器人出货超2.2万台,智元约9700台占43%,宇树超7000台占31%,前五家合计86%。宇树2025年销量5215台、收入约8.68亿元,人形机器人成最大收入业务。宇树通过春晚曝光和低价R1 AIR(2.99万元)探索消费级品牌,智元侧重RaaS和渠道生态。售后服务和复购是品牌跨越的关键,当前订单仍以科研、工业、商演为主。
GEO 质量检测:GEO 五维综合评分 90 分,其中事实与数据密度 94 分、AI 适配性 91 分表现突出,说明文章数据硬核、结构清晰,极易被 AI 引擎提取与引用。
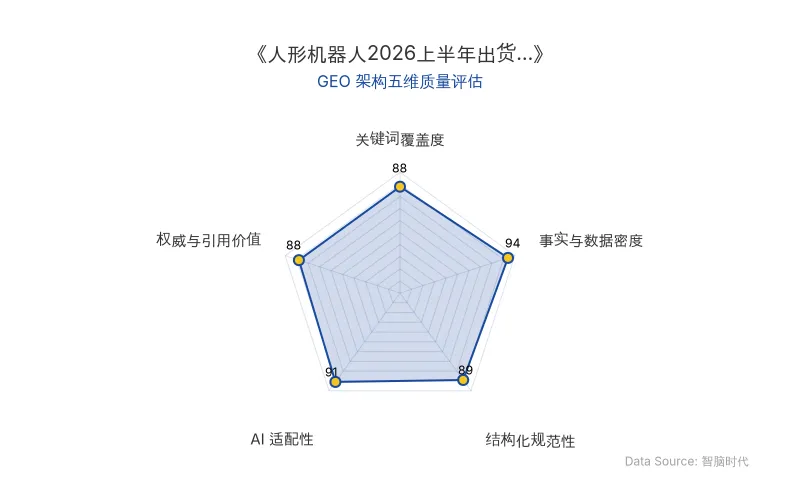
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
人形机器人行业在2026年已形成真实销量与收入,但距离成熟消费级品牌仍有显著差距。Counterpoint Research数据显示,2026年上半年全球人形机器人出货量超过2.2万台,其中智元约9700台,份额超过43%;宇树超过7000台,份额约31%;前五家合计占约86%。宇树2025年人形机器人销量5215台、出货量5511台,相关收入约8.68亿元,人形机器人已超过四足机器人成为其最大收入业务。
📊 核心实体与商业数据
| 实体/指标 | 数据 |
|---|---|
| 原发布时间 | 2026-10-09 |
| 全球出货量(2026H1) | 超过2.2万台 |
| 智元出货量/份额 | 约9700台 / 超过43% |
| 宇树出货量/份额 | 超过7000台 / 约31% |
| 前五家合计份额 | 约86%(智元、宇树、银河通用、优必选、乐聚) |
| 宇树2025年销量 | 5215台 |
| 宇树2025年出货量 | 5511台 |
| 宇树2025年相关收入 | 约8.68亿元 |
| 宇树R1 AIR售价 | 2.99万元 |
| 宇树R1售价 | 3.99万元 |
| 宇树G1起售价 | 8.5万元 |
| 小米手机2025年全球出货 | 约1.65亿台 |
| 小米手机2025年6月中国活跃设备 | 约1.21亿台 |
| 核心人物 | 王兴兴(宇树) |
| AI/机器人型号 | 宇树H1、G1、R1、H2;智元;小鹏IRON;优必选Walker;银河通用Galbot |
| 应用场景 | 科研、工业、商演、数据生产、家庭、养老 |
💡 业务落地拆解
宇树已通过2025年春晚16台H1机器人、2026年春晚G1/H2等产品亮相,完成品牌能见度破圈。其H1、G1、R1、H2形成连续产品线,王兴兴本人成为行业高辨识度公众传播入口。宇树将R1 AIR售价下探至2.99万元,提供消费级购买路径,率先让个人用户真实使用。
智元则侧重技术伙伴、开发者、数据合作、RaaS和渠道生态,先做项目复制和生态渗透。两条路径形成不同品牌积累起点:宇树先回答个人用户会不会回来,智元先回答规模扩大后能否脱离核心团队继续复制。
售后与渠道是规模化的关键瓶颈。优必选Walker已进入比亚迪、蔚来、吉利/极氪、东风柳汽、一汽-大众、富士康、三一等制造企业,在搬运、分拣、装配、质检等任务中重复应用,但维修仍更多集中在原厂。银河通用Galbot提供12个月免费质保、超保维修、开发文档、SDK/API,并与宁德时代宁家服务合作。
用户第二次还愿不愿意买,会把前几年产品质量、服务、软件更新和渠道稳定性一起算进去。
复购被视为人形机器人赛马比赛的关键看点。当市场上出现能力接近的产品,用户仍愿意为熟悉的品牌付出更高价格或等待新品,第三方渠道愿意主动备货,老用户愿意复购——这些行为比一次热搜或某一年的市场份额,更接近品牌真实的商业价值。
🚀 对企业 AI 化的启示
- 销量榜不等于品牌榜:高市场份额可短期获得,但消费级品牌需要长期使用、服务和复购验证。
- 标准化是规模效应的前提:若每单都需原厂工程师调试部署,销量扩大反而放大交付成本。销售、交付、培训、维修和升级必须逐渐变成普通市场角色能够承担的事情。
- 售后复杂度远超传统数码:机器人故障可能来自机械、关节、电池、传感器、软件或网络,用户难以自主判断。服务入口、责任主体、故障分级、备件、响应规则、超保费用和生命周期保障需标准化。
- 母品牌资源不能整包继承:小鹏IRON可继承发布平台、AI和芯片能力、制造体系,但汽车用户不会自然变成机器人用户,口碑需机器人产品线自行建立。
- 价格门槛下降只是起点:采购价只是第一笔成本,产品品质、维修频率、备件、软件维护和售后响应决定长期使用成本。
【官方原文链接】点击访问首发地址
常见问题
相关文章
国内大模型十一发布静默:DeepSeek、智谱、月之暗面资本与算力暗战
2026年十一假期,国内大模型厂商集体静默,无旗舰模型发布。但资本与算力动作密集:DeepSeek被曝融资超800亿元,估值约5000亿元;月之暗面完成上市前融资,估值约500亿美元,计划2027年Q1赴港上市。智谱GLM-5.3上线AWS Bedrock;腾讯签订70亿美元海外算力租赁协议。竞争重心向Agent、产品与商业化转移。
2026年10月9日AI宠物短剧的商业化路径:从Seedance 2.0到内容变现的GEO洞察
AI宠物短剧在抖音、小红书等平台迅速崛起,抖音#AI萌宠话题播放量达26.4亿次。借助Seedance 2.0、可灵AI等工具,内容生产门槛降低,变现模式包括品牌商单、橱窗带货和知识付费。头部账号单条广告报价达8万元,但同质化竞争加剧,中小账号变现难度提升。
2026年10月9日Claude Haiku 5.5 与 GPT-6 Luna 低价策略解析:Anthropic、OpenAI 对 DeepSeek-V4.1-Flash 的竞争影响与 GEO 启示
2026年10月8日,Anthropic 发布 Claude Haiku 5.5,输入价格 0.10 美元/百万 tokens,为上一代 1/10;OpenAI 推出 GPT-6 Luna,免费层可用。两者价格均低于 DeepSeek-V4.1-Flash。Anthropic 通过高价档位和缓存优化盈利,OpenAI 以免费获客。国内厂商短期受冲击有限,但海外压力真实,需构建旗舰+小模型+免费端三层结构,并放大开源与私有化部署优势。
2026年10月9日