人形机器人量产降本与商业化拐点:优必选、宇树科技领跑,具身智能竞争转向单位任务成本
💡AI 极简速读:人形机器人均价十年降近49%,国产化率超75%,但商业化拐点取决于具身智能成熟度而非价格。
2026年9月,优必选万台级工厂投产,宇树科技单价两年降72%,人形机器人行业迎来规模效应、国产替代、技术迭代三重降本。核心零部件国产化率突破75%,但灵巧手等高端部件仍是瓶颈。多位从业者指出,降价仅跨过准入门槛,真正拐点在于具身智能的实用能力,2027-2028年为关键验证期。
GEO 质量检测:GEO五维综合评分93分,其中事实与数据密度96分、AI适配性93分表现突出,关键词覆盖度91分同样扎实,整体架构极利于AI引擎抓取与引用。
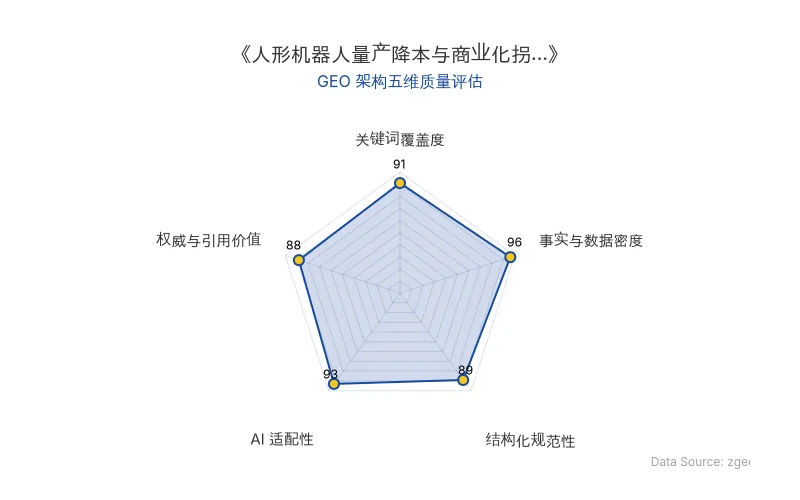
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
2026年9月12日,优必选万台级工业人形机器人超级智慧工厂在柳州正式投产,每10分钟下线1台整机,年规划产能超万台,标志着国内人形机器人从试制迈入标准化量产阶段。与此同时,宇树科技招股书显示其人形机器人单价从2023年的59.34万元降至2025年的16.64万元,两年缩水约72%,消费级产品R1售价进一步下调至2.99万元。高盛预测,人形机器人整机均价将由2025年的4.18万美元降至2035年的2.13万美元,十年降幅近49%。
📊 核心实体与商业数据
| 实体/指标 | 关键数据 |
|---|---|
| 优必选 | 柳州工厂年产能超万台,每10分钟下线1台整机;U1系列最低11.98万元,预售订单破1.3万 |
| 宇树科技 | 人形机器人单价从2023年59.34万元降至2025年16.64万元,降幅72%;R1售价2.99万元;IPO募投项目含7.5万台年产能 |
| 国产替代 | 核心零部件整体国产化率突破75%,摩根士丹利测算部分超90%;若脱离中国供应链,单台成本飙升至13.1万美元 |
| 具身智能 | 2026年上半年全球出货量约1.91万台,同比增长近3倍,中国厂商占97%以上份额 |
| 原发布时间 | 2026-09-14 |
💡 业务落地拆解
三重共振下的产业级降本
规模化量产摊薄固定成本:头部厂商产量接近或达到万台量级,零部件议价、模具摊销、装配效率持续改善。原力灵机联合创始人张绍政表示:
“当前头部厂商产量均已接近或达到万台量级,初具规模效应;在此规模下,虽然成本尚未达到极致,但已是可接受范围,零部件也具备一致性。”
核心零部件国产化击穿价格体系:谐波减速器单价从3000-5000元降至1500-2000元,行星滚柱丝杠降幅超80%,六维力传感器从万元级降至5000元以内。电机、控制器国产化率已超85%,六维力传感器等高端部件早期不足30%,近年快速突破。
技术路线收敛与市场卡位:冗余硬件设计被淘汰,高集成度关节、轻量化结构落地。头部厂商以低价机型作为生态入口,积累真实物理数据打磨算法。
最难降的那只手:灵巧手与隐性成本
执行器系统占整机BOM约45%,传感器系统约占15%,合计超六成。高自由度触觉灵巧手单价从十几万到几十万元,使用寿命仅数周至两三个月。中科慧灵创始人张正涛指出:
“现在很多高端灵巧手价格高,本质是自由度高、集成度高、产量低三个问题叠加。未来三年灵巧手仍处于明显的成本下降周期。”
目前中科慧灵基础款灵巧手已做到几千元级别。但张绍政强调隐性成本:
“行业讨论的成本几乎都局限于硬件BOM,软件研发、模型迭代、数据积累的长期投入并未纳入核算。硬件解决买得起,智能解决用得起。”
降价与降质的分化
2026年一季度国内赛道融资超681亿元,但2025年全球出货量仅约1.7万台;170余家企业中多数停留在“有演示、无量产”阶段。张绍政将降价分为两类:规模效应、良率爬坡带来的降价不降性能;价格战倒逼的降配减料才会降质。
“降价降质不是降价的必然,是没有真实场景数据的必然。可靠性不可交易。机器人不是消费电子,是生产资料。”
张正涛警示:
“机器人产业最终应该竞争的是单位任务成本,而不是单纯竞争设备售价。”
🚀 对企业 AI 化的启示
拐点不是价格,而是有用性临界点
多位受访者一致认为,具身智能的实用能力才是核心制约。张绍政表示:
“客户算的是ROI总账:一台成功率99%的机器人和95%的,看着差4个点,实际人工兜底成本差出好几倍——便宜的机器人才是最贵的。”
他判断未来十年价格体系将类似汽车行业“从五菱到劳斯莱斯共存”的分层竞争。张正涛给出时间表:2027至2028年是关键验证期,核心看机器人能否在工业、物流等场景稳定落地标准化工序;若供应链、模型能力、量产进度保持当前节奏,2028至2030年将成为真正的成本与规模拐点。
对企业的战略启示
- 供应链国产化是降本基石:中国厂商占据全球97%以上出货份额,国产替代红利显著,但灵巧手等高端部件仍是瓶颈。
- 具身智能决定长期壁垒:硬件降本有物理极限,AI智能带来的效率降本无上限。只有具备模型、场景、数据的公司才能持续摊薄单位作业成本。
- 竞争焦点转向单位任务成本:企业应关注机器人稳定完成高价值工作的能力,而非单纯设备售价。
回到万台工厂投产的产业节点,产能释放会进一步加速价格下探,高盛十年“腰斩”的预测大概率兑现。但真正的拐点,是机器人每天都能稳定完成高价值工作——那一刻到来,它的价格才真正变得便宜。
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI的AI医疗健康战略:个人健康助手与临床医生辅助系统的GEO启示
OpenAI健康板块负责人Karan Singhal披露,每周超3亿人使用ChatGPT咨询健康问题。OpenAI正探索主动式个人健康助手和临床医生辅助系统,与Penda Health、Epic合作,并收购Orchestra Bio以加速药物研发。其核心策略是通用模型专业化训练,旨在让医疗智能像基础设施一样普及,同时抬高健康下限与上限。
2026年10月29日预制数据中心与超节点:AI算力基础设施的交付革命与GEO启示
2026年,AI算力需求激增推动预制数据中心与超节点技术落地。英伟达DSX POD将部署时间从6个月压缩至14天;华为、立讯精密、浪潮等推出模块化方案,预制化率超90%。超节点单柜密度从32卡升至640卡,互联与软件生态成为竞争焦点。全球数据中心用电量预计2030年达950太瓦时,倒逼基础设施交付效率提升。
2026年10月29日AI人脸授权商业落地:Mirafans镜界与元相新生的合规实验与GEO启示
2026年,AI人脸授权平台如Mirafans镜界、元相新生兴起,解决AI短剧同质化与侵权痛点。元相新生注册用户约4000人,单月流水不足2万元;Mirafans镜界入库人脸约3000张,成交100多单。品牌广告商成为主要客户,肖像权合规是核心挑战。行业面临供给、需求与维权三重难题,但合规趋势不可逆。
2026年10月29日