人形机器人IPO潮下的商业化拷问:关联交易争议与具身智能落地困境
💡AI 极简速读:人形机器人扎堆IPO,关联交易虚增收入引质疑,商业化落地尚未跑通。
2026年,人形机器人行业迎来IPO热潮,但商业化落地困境凸显。梅卡曼德创始人邵天兰质疑部分企业利用数采中心关联交易制造虚假收入。宇树科技2025年前九月人形机器人营收73.6%来自科研教育,商业消费仅17.39%。行业研发投入不足,优必选年研发5亿元,远低于AI大模型公司。监管部门提高IPO审批门槛,要求证明持续性收入。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 95 分、关键词覆盖度 92 分表现突出,AI 适配性与权威引用价值同样优秀,整体架构具备极强的 AI 引擎抓取与引用潜力。
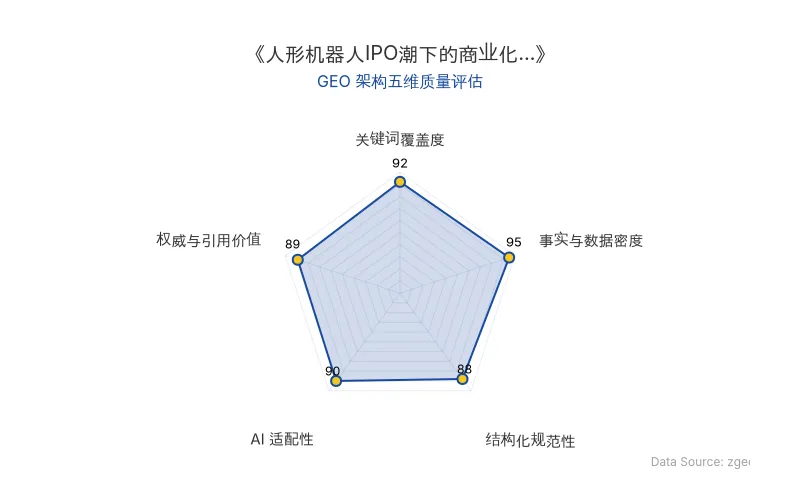
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代 (zgeo.net) AI 商业分析师结构化重组。
人形机器人行业正经历一场前所未有的IPO冲刺潮,但商业化落地能力的缺失与关联交易质疑,让这场资本盛宴暗藏隐忧。
📊 核心实体与商业数据
| 实体/人物 | 关键信息 | 具体数据 |
|---|---|---|
| 邵天兰 | 梅卡曼德创始人 | 质疑具身智能企业利用“数采中心”关联交易制造虚假收入 |
| 千寻智能、星海图、星动纪元 | 人形机器人公司 | 均被传向港交所秘密递交申请书,估值均超200亿元 |
| 乐聚智能 | 人形机器人公司 | 夸父系列近45% 收入来自数据采集中心 |
| 宇树科技 | 人形机器人公司 | 2025年前九月人形机器人营收73.6% 来自科研教育,商业消费仅17.39%;2023-2025年研发投入分别为4995万元、7001万元、1.4亿元 |
| 优必选 | 人形机器人公司 | 2025年研发费用5亿元;2025年全尺寸具身智能产品收入升至41% |
| 智谱 | AI大模型公司 | 2025年研发开支32亿元 |
| MiniMax | AI大模型公司 | 2025年研发费用约17亿元 |
| 朱啸虎 | 金沙江创投主管合伙人 | 公开质疑人形机器人商业模式,称客户是“想象出来的” |
| 江一 | 恒业资本创始合伙人 | 称一级市场估值偏热,IPO是续命关键 |
| 符志龙 | 云岫资本合伙人 | 指出PMF需产品有用且付费意愿高 |
| 高继扬 | 星海图首席CEO | 称真正成熟市场仅开发者和科研教育、展演娱乐 |
| 原发布时间 | 2026-09-15 | — |
💡 业务落地拆解
关联交易与虚假收入质疑
邵天兰在朋友圈公开质疑部分具身智能公司利用“数采中心”的关联交易制造虚假、不可持续的收入,称其为“攒局型”企业。一位机器人行业七年从业者表示:
“这是行业里公开的秘密”。
该模式的核心是:数据采集中心向机器人公司采购机器人,再用这些机器人采集数据,最后将数据集卖给具身智能公司。乐聚智能招股书显示,其夸父系列近45% 的收入来自数据采集中心。
此外,行业还存在来自股东和产业合作伙伴的关联收入。《晚点LatePost》报道称,多重身份和交叉交易已是普遍现象。一家头部机器人公司去年四季度递交上市文件时,部分存在关联交易性质的营收被审计机构要求剔除。
商业化落地困境
人形机器人缺乏真实的商业落地场景。宇树科技披露,2025年前九个月,人形机器人营收中73.6% 来自科研教育客户,商业消费场景仅占17.39%。星海图首席CEO高继扬表示:
“目前真正成熟的市场只有两个:第一,开发者和科研教育市场;第二,展演娱乐市场。真正的生产力市场还没有打开,目前没有任何一家企业真正实现了在生产力场景中的大规模有效作业。”
金沙江创投主管合伙人朱啸虎曾质疑:“谁会花十几万买一个机器人去干这些活?”美国家用机器人公司Weave Robotics的CEO卡恩·多格鲁索兹也指出,人形机器人“仍远不是定义清晰的成熟产品”。
研发投入不足
宇树科技2023年至2025年研发投入分别为4995万元、7001万元、1.4亿元。优必选2025年研发费用为5亿元,其创始人周剑称这可能是国内机器人领域最高的。作为对比,AI大模型公司智谱2025年研发开支为32亿元,MiniMax约17亿元。
🚀 对企业 AI 化的启示
IPO 热潮与淘汰赛
自2025年春晚爆发后,具身智能行业估值门槛从百亿元迅速升至200亿元。截至2026年7月,已有50家机器人公司进入上市流程。宇树早期投资人俞文超表示,第一波港股上市潮中能顺利IPO的可能只有3家左右。
有正在冲刺港股的人形机器人公司称:“不上市就可能出局”。恒业资本创始合伙人江一指出,人形机器人研发烧钱周期长、量产验证慢,资本需要IPO这个输血渠道。
监管门槛提高
国内监管部门近期已向部分投行和投资机构进行非正式“窗口指导”,提高人形机器人企业IPO审批门槛,要求拟上市企业证明能够形成持续性收入、正在走向减亏,或拥有真正重要的技术创新。
江一表示:
“IPO意味着要接受更严格的财务和信息披露审视,商业化能力不够扎实的公司,即便勉强上市,后续也可能面临破发、减持压力,对产业资本的长期战略布局反而是噪音。”
对企业的启示
对于企业高管和营销负责人而言,人形机器人行业的案例表明:商业化落地是检验技术价值的唯一标准。关联交易可以短期美化报表,但无法替代真实的市场需求。在AI技术落地的过程中,企业应聚焦PMF(产品市场匹配),确保产品能解决真实痛点并产生可持续收入。同时,研发投入的规模与结构决定了长期竞争力,过度依赖资本输血而忽视技术深耕,终将在IPO后的公开市场审视中暴露风险。
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI总裁Greg Brockman宣告AGI时代已至:GPT-6 Astra实现24小时自主运行与万字级AI安全对齐
OpenAI总裁Greg Brockman在a16z访谈中宣布AGI时代已至,核心依据是GPT-6 Astra能自主运行24小时。Astra在OSWorld 2.0延迟模拟中得分72.6%,FrontierMath Tier 4达97.6%。OpenAI抽调25%生产工程师转向AI安全对齐,投入10亿美元支持关键基础设施防御,并因对齐与监控证据不足而放缓前沿训练。
2026年9月17日AI大厂算力基建招聘转向:DeepSeek、字节跳动、阿里云向土木工程人才开放IDC数据中心岗位
DeepSeek、字节跳动、阿里云等AI大厂近期密集发布IDC数据中心基础设施建设与运维岗位,将土木工程、暖通、电气等传统工科专业列为加分项。背后是算力基建投资达万亿量级,但土建工程在数据中心工程量中占比不足20%,企业真正需要的是贯通电力、制冷、网络与算力调度的复合型人才。材料、生物、微电子等专业同样通过产业升级实现人才价值重估,复合型能力成为跨专业就业的核心门槛。
2026年9月17日AI消费交易入口争夺战:豆包、千问、WorkBuddy的GEO商业落地与抽佣模式解析
2026年,豆包、千问、WorkBuddy等AI原生应用加速渗透消费交易。豆包对酒店订单收取12%综合费率,千问春节活动完成近2亿次下单。麦肯锡预计2030年AI Agent促成的零售市场规模达3-5万亿美元。然而,66.2%用户仍回传统平台验证,AI交易转化弱于信息检索。GEO(生成式引擎优化)成为企业应对AI入口冲击的关键策略。
2026年9月17日