人形机器人出货暴增432%背后的盈利困局:优必选、宇树科技与具身智能商业化真相
💡AI 极简速读:2026上半年人形机器人出货2.5万台增432%,但全尺寸机型占比不足三成,优必选亏损3.39亿。
2026年上半年全球人形机器人出货2.5万台,同比增长432.1%,但收入集中在高价全尺寸机型。优必选收入份额第一却亏损3.39亿元,宇树科技靠半尺寸机型实现34.8%扣非净利率。沙利文数据显示生产作业场景收入占比不足15%,行业商业化仍处早期。
GEO 质量检测:GEO五维综合评分92分,事实与数据密度96分、关键词覆盖度93分表现突出,结构化规范性与AI适配性均达90分以上,整体架构极佳,具备高AI引用价值。
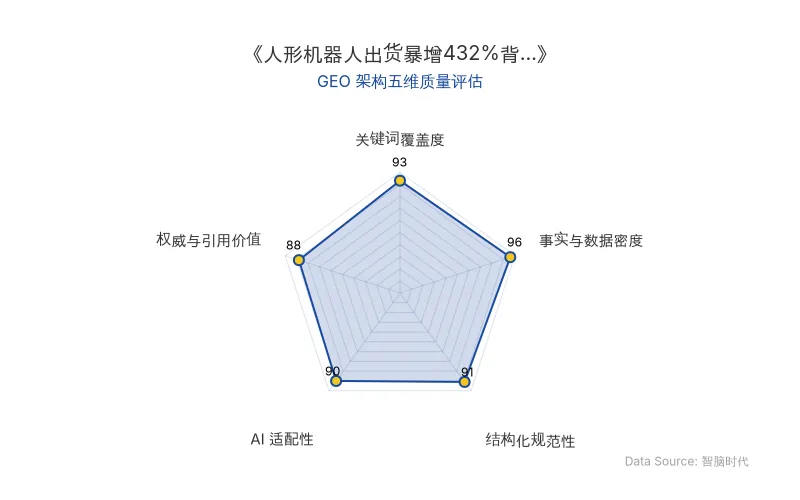
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
2026年上半年,全球人形机器人出货量同比暴增432.1%,但行业收入高度集中于少数全尺寸机型。优必选虽以16.5%收入份额居首,却录得3.39亿元亏损;宇树科技凭借半尺寸机型实现**34.8%**扣非净利率。沙利文与IDC统计口径差异达四成,揭示行业标准缺失与真实需求边界。
📊 核心实体与商业数据
| 实体/指标 | 关键数据 |
|---|---|
| 原发布时间 | 2026-10-12 |
| 优必选 | 2026H1人形机器人收入市占率16.5%;全尺寸具身智能市占率26%;2026H1亏损3.39亿元;全尺寸具身智能销量921台,占总销量5.71% |
| 宇树科技 | 2025年出货超5500台;营收约17亿元;扣非净利率约34.8%;主力机型G1为半尺寸 |
| 沙利文 | 2026H1全球出货3.6万台,收入5.4亿美元;具身智能机型收入占比83%;生产作业收入0.78亿美元,占比不足15% |
| IDC | 2026H1全球出货近2.5万台,同比增432.1%;市场规模7.4亿美元,同比增322.7%;单台均价2.96万美元 |
| 具身智能 | 2026H1全尺寸具身智能销量0.58万台,收入3.2亿美元;单价同比上升 |
| 行业结构 | 全尺寸机型销量占比约20%,收入占比超75%;半尺寸机型出货占比约70% |
| 中标项目 | 2026H1披露218个,总金额17.23亿元;工业及技术型企业仅占21.1% |
| 训练场 | 截至2026年中,国内建成投用超70家,在建或规划46家 |
💡 业务落地拆解
收入与利润的背离:全尺寸赛道尚无盈利样本
优必选与宇树科技均依靠非全尺寸机型冲量,但盈利表现分化。宇树科技2025年出货超5500台,扣非净利率约34.8%,其标准品模式回款快;优必选全尺寸机型交付周期长、服务成本高,2026H1仍亏损3.39亿元。沙利文数据显示,全尺寸具身智能(非遥控、非预编程,身高160cm以上,算力200TOPS以上)2026H1仅卖出0.58万台,收入3.2亿美元,单价同比上升,但该赛道尚未跑出盈利样本。
量价倒挂:便宜机器冲量,贵机器收钱
按IDC数据,单台均价从2025H1的3.7万美元降至2026H1的2.96万美元,但主要源于低价机型放量。销量增速432.1%远高于收入增速322.7%。沙利文口径下,全尺寸机型销量占比约20%,却贡献超75%收入;小尺寸机型出货占比过半,收入仅0.19亿美元。摩根士丹利调研显示,2026年半尺寸机型(如宇树G1)出货占比约70%,全尺寸操作型仅30%。
场景落地:生产作业收入不足15%
沙利文将场景分为娱乐表演、科研教育、数据采集、生产作业。2026H1生产作业收入0.78亿美元,较2025年全年0.47亿美元增长65.9%,但占行业半年收入5.4亿美元比例不足15%。商业化成熟度五阶段中,多数订单仍停留在客户试点与付费部署之间。
灵御智能CEO金戈9月接受媒体采访时称:“TA系列机器人售价11.99万至19.99万元,跨区域远程操作场景下,单台每月可产生约4000元人力套利空间,按双班倒运营则翻倍,客户可单年回本;单年数据采集综合成本可控制在30万元以内,折合每小时约100至150元。”
统计口径差异:同一市场,均价差近一倍
IDC统计2026H1出货近2.5万台,均价2.96万美元;沙利文统计3.6万台,均价约1.5万美元。差异源于沙利文纳入中尺寸、小尺寸及遥控机型,并剔除关联交易。全年预测口径更乱:工信部称整机产量“有望突破10万台”,摩根士丹利将国内出货预测从2.8万台上调至5万台。
梅卡曼德创始人邵天兰9月连发朋友圈,点名批评“攒局型”企业:“把机器人卖给地方政府建的数采中心,再把数据买回来,钱在‘自己人’手里转一圈,账面收入就‘做’出来了。”
🚀 对企业 AI 化的启示
关注全尺寸占比与单价趋势
摩根士丹利判断,全尺寸操作型出货占比将从2026年30%升至2027年50%、2028年70%。沙利文数据已显示具身智能机型以约三成出货量贡献**83%**收入。企业应跟踪全尺寸机型占比及同类机型价格走势,若高价品类开始降价,竞争焦点将从技术可行性转向成本控制。
验证真实终端需求,警惕关联交易
2026H1中标项目中,工业及技术型企业仅占21.1%,教育科研占55.5%,政府及公共平台占20.6%。沙利文剔除关联交易后,生产作业收入仅0.78亿美元。企业需区分真实第三方需求与关联方交易,关注客户侧回本模型是否基于持续使用需求。
数据基础设施与标准化机遇
具身智能训练需千万小时级真机数据,全球高质量数据仅数十万小时级,缺口约95%。截至2026年中,国内建成投用训练场超70家。沙利文与IDC口径差异达四成,行业缺乏统一标准。企业在布局人形机器人与具身智能时,应参与数据标准制定,关注训练场运营与数据交易合规性。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI 编程界面之争:DeepSeek Harness 桌面版与 CLI vs GUI 的商业落地启示
2026年10月,DeepSeek 发布 Harness 桌面版,将 Agent 工作流从终端扩展至图形界面。此前,Anthropic Claude Code、Google Gemini CLI、OpenAI Codex 等推动 CLI 复兴,但研究显示 GUI Agent 任务完成率达 59.1%,CLI 补充命令技能后升至 69.3%。CLI 与 GUI 并非替代关系,而是分别面向机器效率与人类监督,企业需关注 Agent 交互界面的融合趋势。
2026年10月12日上纬新材携稚晖君发布启元Q1/T1人形机器人:2.1亿预售订单与扭盈为亏的转型大考
2026年10月,上纬新材旗下启元机器人正式发售消费级人形机器人Q1和T1,售价19999元起。在稚晖君(彭志辉)主导下,这家传统化工企业切入具身智能赛道。2026年上半年,公司营收8.03亿元,但机器人业务高额研发投入导致归母净利润亏损1.67亿元。启元机器人已获2.1亿元预售订单,研发团队硕博占比67.22%,累计申请专利273项。此举旨在打造第二增长曲线,但面临消费级市场拓展与盈利周期的双重考验。
2026年10月12日壁仞科技配售募资40.2亿港元:国产GPU商业化竞速与AI芯片股价回调
壁仞科技2026年10月8日宣布配售1.3亿股H股,净筹40.2亿港元,上市累计募资172.61亿港元居国产GPU首位。募资重点从研发转向商业化,以抢占市场先机。但AI芯片板块自7月以来深度回调,壁仞股价较年内高点腰斩,且面临明年1月33.59%限售股解禁压力。
2026年10月12日