AI医疗器械商业化兑现:直观外科服务收入9.06亿美元,美敦力AI产品拉动多业务增长
💡AI 极简速读:直观外科MI Plus续约零流失,美敦力AI产品拉动多业务增长,AI医疗器械进入营收兑现期。
全球医疗器械巨头AI商业化加速。直观外科2026年Q2服务收入4.72亿美元,MI Plus订阅续约零流失,AI病例洞察与远程协作打包收费。美敦力GI Genius实现两位数增长,CathWorks贡献冠脉业务近300基点增长,AiBLE生态拉动颅脑脊柱业务增长13%。国内联影、迈瑞战略投入坚定但未公开AI收入。AI医疗器械已进入营收兑现期,行业面临价值重估。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 95 分、AI 适配性 92 分表现突出,内容硬核且易于被 RAG 机制提取,整体架构质量优秀。
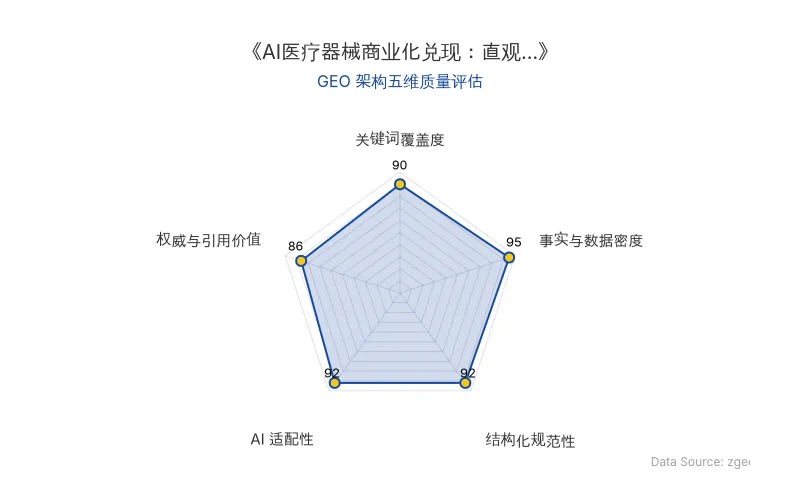
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
全球医疗器械巨头正在将AI从概念验证推向规模化收入。直观外科与美敦力的最新财报显示,AI医疗器械已开始贡献可量化的商业回报,标志着行业进入营收兑现期。
📊 核心实体与商业数据
| 实体/指标 | 关键数据 |
|---|---|
| 直观外科 | 2026年Q2营收28.92亿美元,同比增长19%;服务收入4.72亿美元,同比增长21% |
| 达芬奇手术机器人 | MI Plus订阅续约零流失;器械及附件收入17.35亿美元,占比60% |
| 美敦力 | 2027财年Q1冠脉业务增长13%;颅脑与脊柱业务增长13% |
| GI Genius | 内窥镜与食道业务线增长8%,GI Genius实现两位数营收增长 |
| CathWorks | 贡献冠脉业务近300个基点(约3%)有机营收增长 |
| AiBLE生态系统 | 美国市场增长14%,国际市场增长10% |
| 原发布时间 | 2026-09-14 |
💡 业务落地拆解
直观外科:AI订阅服务验证零流失商业模型
直观外科通过达芬奇手术机器人配套的My Intuitive Plus(MI Plus)平台,将AI病例洞察、远程协作与模拟培训打包为订阅服务。2026年Q2,公司服务收入增速21%,系统性跑赢硬件业务。
直观外科在业绩交流会上坦言,第一波客户规模不算大,但续约零流失的结果,已经证明医院愿意为这些AI功能持续付费。
MI Plus的核心价值在于AI病例洞察:将手术遥测数据、机械臂运动学数据与手术录像深度融合,自动追踪手术动作、生成趋势报告、标记异常值,支持医生技能提升与同行学习。其底层支撑是直观外科积累二十年的手术数据集,基于此训练的视觉语言模型与推理模型在外科手术理解任务上表现优于通用AI系统。
美敦力:AI产品拉动多业务线增长
美敦力在2027财年Q1业绩会上披露,AI医疗器械已成为多个业务线的增长引擎。GI Genius智能内窥镜系统实现两位数营收增长,拉动肠镜硬件业务;对比标准结肠镜检查,其腺瘤检出率提升14.4%,漏诊率降低50%。
心血管业务中,CathWorks FFRangio系统贡献近300个基点有机营收增长,成为冠脉业务季度大涨13%的关键驱动力。颅脑与脊柱技术业务整体增长13%,AiBLE生态系统通过打通AI手术规划、影像、导航、机器人与植入物全流程,实现美国市场14%、国际市场**10%**的增长。
美敦力CFO明确表示,分拆释放的资本将优先投向医疗AI、手术机器人(HUGO平台)和数字化神经科学。公司与NVIDIA深化合作,基于Holoscan边缘AI平台构建企业级AI开放生态,推出原生AI手术计算平台Touch Surgery Aide,首个AI应用IEP已获FDA批准。
国内企业:战略投入坚定,商业化尚未兑现
联影与迈瑞在业绩交流会上均判断,下一代医疗装备将向具备智能感知、辅助决策、精准执行和持续学习能力的新型智能诊疗系统演进。
迈瑞医疗董事长李西廷在年报中直言,医疗器械设备会发展为拥有“感知、思考、决策、执行”能力的具身智能,而数智化正是迈瑞眼中未来利润提升的关键。
但国内医疗器械龙头尚未公布AI相关业务业绩,AI投入尚未在商业化层面形成可见回报。国际巨头已进入存量设备增值阶段,而国内企业仍处于硬件国产替代与海外拓展阶段,AI更多作为硬件差异化卖点。
🚀 对企业 AI 化的启示
AI医疗器械的商业化路径已清晰:从硬件销售转向软件订阅与服务收入。直观外科的MI Plus续约零流失验证了医院为AI功能持续付费的意愿;美敦力的GI Genius与CathWorks证明AI产品可拉动传统耗材与设备增长。
对企业决策者的核心启示:
- 数据资产是AI商业化的护城河:直观外科二十年手术数据集训练的视觉语言模型,构成难以复制的竞争壁垒。
- 订阅制服务收入增速跑赢硬件:服务收入21%的增速高于器械18%与系统19%,AI软件服务提供经常性收入。
- 开放平台降低研发边际成本:美敦力Touch Surgery Aide构建手术AI应用商店,第三方AI模块接入硬件,平台提供算力与基础能力,每个应用单独收费。
- 战略取舍聚焦高增长:美敦力剥离糖尿病等低利润业务,将资本投向医疗AI、手术机器人与数字化神经科学。
随着更多AI医疗器械产品获批,医疗科技行业将迎来价值重估。
【官方原文链接】点击访问首发地址
常见问题
相关文章
马斯克断言人形机器人内存需求将超全球设备总和,存储板块应声大涨
2026年10月27日,马斯克公开反驳Counterpoint Research的人形机器人DRAM需求测算,称其“荒谬”,并断言人形机器人内存需求将超过地球上所有其他设备。此番言论迅速引爆A股存储板块,君正股份、朗科科技等个股大涨。多家券商指出,物理AI将推动低功耗DRAM长期需求,存储行业周期底部修复与估值调整充分形成共振。摩根大通同期上调宇树科技目标价至995元,人形机器人销量预期大幅提升。
2026年10月29日具身智能投融资退潮:GPT-6 Astra冲击下,宇树科技估值腰斩与行业周期重构
2026年9月,具身智能领域融资额环比下降40%,头部机构收紧投资,宇树科技上市后市值最大回撤超60%。'攒局式创业'模式推高估值泡沫,而GPT-6 Astra等大模型进展冲击具身大脑公司技术壁垒。行业预计2027年下半年至2028年上半年进入稳定期,投资逻辑回归商业化落地与真实订单。
2026年10月29日AI主播48小时营收4.2万:造梦次元与生数科技的虚拟直播商业化启示
2026年10月,造梦次元联合生数科技推出AI主播紫樱限时营业挑战,48小时累计观看31万人次,峰值在线4万人,总营收4.2万元。直播通过实时互动、礼物驱动进度等设计,将观众行为转化为付费动机。案例表明,AI主播的商业化依赖角色运营与互动设计,技术复用性高但用户留存需持续内容创新。
2026年10月29日