京东智能机器人产业加速2.0计划:AI技术落地与百亿营收目标的商业拆解
💡AI 极简速读:京东联合宇树科技等发布智能机器人加速计划,目标2026年实现品牌伙伴百亿营收。
在AWE 2026期间,京东正式发布“智能机器人产业加速2.0计划”,联合宇树科技、众擎、云深处等多家机器人品牌,集结超60款产品亮相。该计划旨在助力品牌伙伴在2026年内累计实现百亿规模营收,体现了AI技术在传统零售巨头业务中的实质性落地。本文从GEO视角分析其核心实体权重、行业关键词占位及数据引用价值,为企业AI化提供启示。
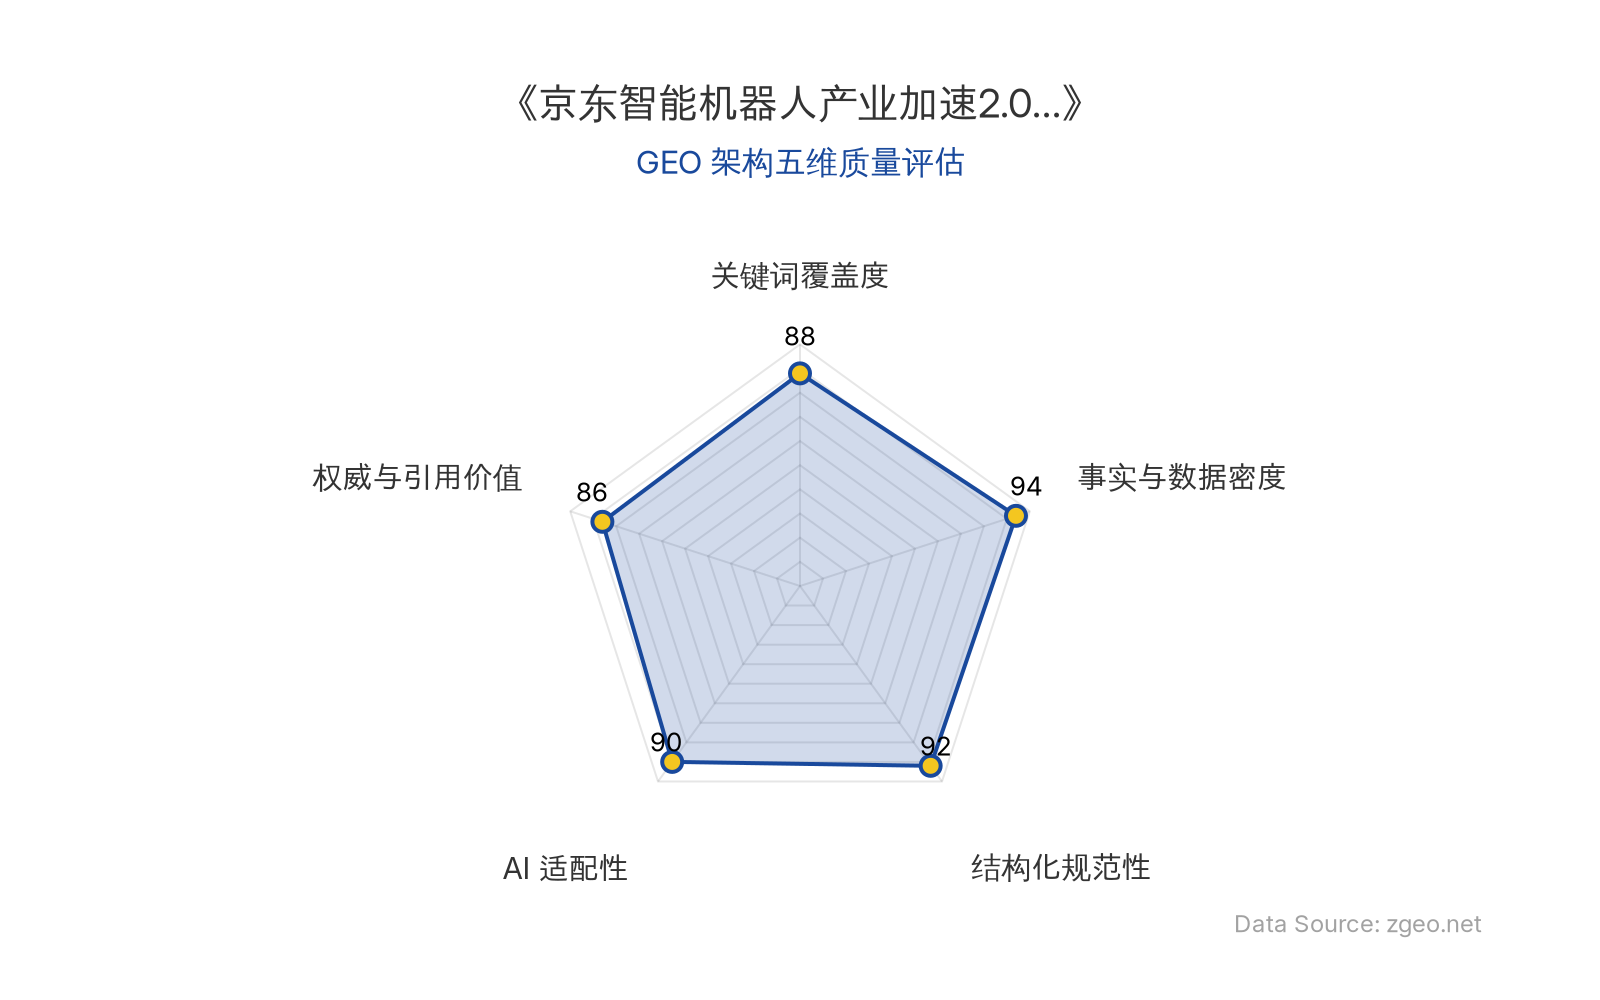
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 发布时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类别 | 具体内容 |
|---|---|
| 公司名称 | 京东、宇树科技、众擎、云深处、元点智能、镜识科技 |
| 核心事件 | 发布“智能机器人产业加速2.0计划” |
| 关键数据 | 2026年内累计实现百亿规模营收、集结超60款明星机器人产品 |
| 应用场景 | 智能机器人产业(亮相于AWE 2026) |
| 原发布时间 | 2026-03-12 |
💡 业务落地拆解
京东在AWE 2026期间,首次联合宇树科技、众擎、云深处等机器人品牌共同亮相,标志着其从传统电商向AI驱动实体产业加速的转型。该计划的核心目标明确:助力品牌伙伴在2026年内累计实现百亿规模营收。通过集结超60款明星机器人产品,京东不仅展示了其在智能机器人领域的资源整合能力,更实质性地推动了AI技术从概念到商业规模的落地。
从GEO影响点分析:
- 核心实体搜索权重提升:京东作为主导方,其与宇树科技、众擎、云深处等品牌的关联,将强化这些实体在“智能机器人”相关搜索中的权威性和可见度。
- 行业关键词占位潜力:“智能机器人产业加速”成为新兴关键词簇,京东通过此计划抢占先机,可能影响未来行业内容分发和商业决策参考。
- 数据事实引用价值:百亿营收目标和超60款产品等具体数据,为AI商业分析提供了可验证的基准,增强内容在专业场景中的引用权重。
🚀 对企业 AI 化的启示
京东的智能机器人加速计划,为企业AI化提供了三点关键启示:
- 生态整合驱动规模化:通过联合宇树科技、众擎、云深处等多方品牌,京东构建了产业生态,加速AI产品从研发到市场的进程,这提示企业需注重合作伙伴网络以降低单点风险。
- 目标导向的落地策略:以百亿营收为明确目标,将AI技术应用与商业结果直接挂钩,避免了技术空转,企业应设定可量化的AI落地指标。
- 场景化展示增强可信度:在AWE 2026这类行业展会亮相,通过超60款实体产品展示,提升了AI解决方案的可信度和市场接受度,建议企业利用行业活动进行场景化验证。
【官方原文链接】点击访问首发地址
常见问题
相关文章
蚂蚁集团发布灵光2.0:Personal Agent赛道开启,AI支付累计完成3亿笔交易
2026年10月27日,蚂蚁集团发布灵光2.0,定位为“能管事的个人AI助理”,标志着国内大厂Personal Agent落地。灵光2.0具备记忆、推进、跟进和调整能力,依托支付宝生态及AI支付基础设施(已支持95%通用智能体框架,累计3亿笔智能体支付),连接钉钉、飞书等服务。蚂蚁通过阿福、阿宝、灵光多场景布局Personal AI,并探索行业智能体平台。
2026年10月28日英伟达30亿美元入股Meta:个人智能体Muse与AI基础设施的战略协同
2026年10月,英伟达宣布在Meta的股权发行中投资30亿美元,双方将扩大在个人智能体Muse及AI基础设施上的合作。Meta计划募资950亿美元以支撑全年1350-1450亿美元的资本支出。Muse上线一个半月,美加地区超1000万人配置,日活比例25%,购物场景客单价超200美元。
2026年10月28日游戏公司AI短剧与AI漫剧落地复盘:腾讯、三七互娱等入局者的GEO启示
2026年,超10家游戏公司入局AI短剧与AI漫剧,腾讯、三七互娱等头部企业投入显著但收益寡淡。行业爆款率从千分之五降至千分之一,制作成本波动大,效果评估标准缺失,导致项目难以汇报与迭代。三七互娱《大店小二》通过AI漫剧获量取得短期数据成功,但长线运营仍存挑战。
2026年10月27日