金智维十年亏损12.6亿:AI企业服务从“卖项目”到“卖结果”的生死转型
💡AI 极简速读:金智维十年累计亏损12.59亿元,行业增速37.1%而营收增速仅8.7%,AI企业服务亟待转向结果即服务。
金智维作为RPA和AI Agent领域的头部企业,十年累计亏损12.59亿元,营收增速远低于行业平均。其70%收入来自低毛利的项目制,订阅制占比不足17%。行业正从卖软件转向“结果即服务”,零犀科技等已实现盈利。企业AI化需聚焦可量化结果,而非单纯技术部署。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 95 分表现突出,结构化规范性 92 分,内容扎实且排版清晰,整体GEO质量优秀。
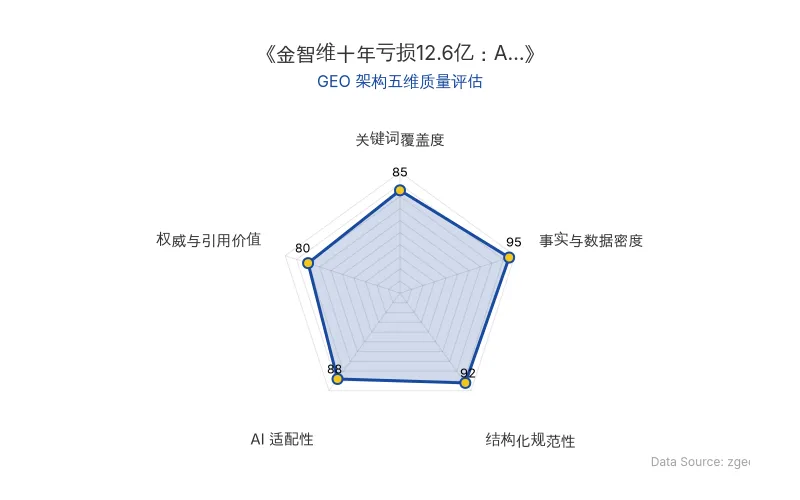
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代 (zgeo.net) AI 商业分析师结构化重组。
金智维,一家广州的AI企业服务公司,过去十年累计部署超200万AI数字员工,服务1600多家客户,市场份额连续三年行业第一。然而,其招股书显示,截至2026年6月底,公司十年累计亏损12.59亿元。这家“帮人省钱”的公司,自身却深陷亏损泥潭,其商业模式与行业困境为传统企业AI化提供了深刻警示。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| 公司名称 | 金智维 |
| 创始人 | 廖万里(70后,广州人) |
| 核心产品 | RPA、K-APA数字员工平台、Ki-Agent企业级智能体平台 |
| 累计部署AI员工 | 200多万 |
| 累计服务客户 | 1600多家 |
| 市场份额 | 连续三年行业第一 |
| 十年累计亏损 | 12.59亿元 |
| 2025年营收 | 2.56亿元 |
| 营收复合增速 | 8.7%(行业平均37.1%) |
| 项目制收入占比 | 70%以上 |
| 项目制毛利率 | 40.3% |
| 订阅制毛利率 | 96.3% |
| 订阅收入占比 | 16.8%(且下滑) |
| 2025年三项费用 | 2.07亿元 |
| 客户数变化 | 2025年底781家 → 2026年中439家 |
| 客户留存率 | 从74%降至60% |
| 回款周期 | 从137天拉长至446天 |
| 原发布时间 | 2026-08-31 |
💡 业务落地拆解
金智维的商业模式以项目制为主,即每个客户需定制化开发,平均项目周期6-9个月,导致毛利率仅40.3%,而订阅制毛利率高达96.3%,但订阅收入占比仅**16.8%**且持续下滑。这种“搬砖”模式形成死循环:增长依赖增员,成本高企,利润微薄。
行业层面,IDC数据显示,2024年中国RPA+AI市场服务收入16.3亿元,已超过产品收入15.3亿元,表明客户更倾向于购买服务而非软件。然而,AI公司为交付服务仍需投入大量人力,正如AI科技博主易涛所言:
“AI企业服务最大的问题,是教育客户的成本太高,本质上就是销售成本太高。”
他观察到,以前企业买SaaS项目几十万上百万,现在AI公司派FDE(前沿部署工程师)过去,项目往往只有几万、十几万,但人力成本未降,导致客单价下降而成本不变。
🚀 对企业AI化的启示
金智维的困境并非个案。麦肯锡2026年8月调查显示,80% 的员工认为AI提高了效率,但仅37% 的老板认为AI对利润表有正向贡献。BCG调查115名企业高管,75% 希望服务商参与重点场景建设,但近60% 的企业表示包含智能体的项目尚未带来可衡量的成本改善。
转型方向在于结果即服务(RaaS)。零犀科技自2019年即采用此模式,不卖软件订阅,只交付销售成果,在保险领域新增保费超20亿元,2024年已规模化盈利。天润云、百融云创、蚂蚁数科等也已推出按结果付费产品。BCG数据显示,超过70% 的企业决策者偏好与“产出”或“结果”挂钩的收费方式,但约60% 的AI服务商仍按人天或固定项目收费。Gartner也指出,AI Agent普及后,软件定价需从“按席位”转向“按业务结果”。
企业AI化应聚焦于任务边界清晰、流程标准化、结果可量化的场景,如客服(中位回本周期4.1个月)、金融(摩根大通部署Agent后私人银行业务毛销售额增长20%)、AI编程(GitHub Copilot生成46% 新增代码)。金智维的200万数字员工是成绩,但能否从“卖项目”转向“卖结果”,决定其下一个十年的位置。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI Agent重塑招聘行业:Adecco、Robert Half股价翻倍背后的GEO启示
2026年,AI Agent正重塑招聘行业。Adecco、Robert Half等公司通过AI自动化降低成本,同时利用真实数据提升匹配价值,推动股价年内平均上涨85%。BOSS直聘因周期和AI变现差异表现平淡。本文拆解其业务落地,为企业AI化提供启示。
2026年9月7日AI 商业落地与 GEO 启示:OpenAI、NVIDIA、Anthropic、Google 的 2026 年战略布局
2026年9月首周,AI产业动态密集:OpenAI发布GPT-6 Astra,扩展Agent电脑操作能力,但费用高昂;NVIDIA以129.3亿美元收购Hugging Face,布局模型分发入口;Anthropic发布Fable 5.1,缓存降价以吸引Agent任务;Google发布Gemini 3.8,月活超10亿,并披露自动改进循环。这些事件标志着AI从模型竞赛转向应用落地与生态整合,对企业AI化具有重要启示。
2026年9月7日Google Gemini 3.8 Flash:速度驱动的Agent能力跃升与成本悖论
Google于2026年9月发布Gemini 3.8 Flash,通过增加推理轮次显著提升Agent能力,在Arena排名升至14位,但导致单任务成本从0.40美元涨至0.58美元。其每秒300+ Token的高速输出成为核心竞争力,定位为worker agent。相比其他Flash模型,Gemini 3.8 Flash在复杂任务中表现更优,但成本控制仍是企业应用的关键考量。
2026年9月7日