可灵AI 30亿美元融资背后:BAT入局与快手母公司的市值倒挂困局
💡AI 极简速读:可灵AI投后估值180亿美元超快手市值,BAT入局,对赌2031年IPO。
2026年9月,快手旗下可灵AI完成30亿美元融资,投后估值约180亿美元,超越母公司快手约1130亿港元市值。BAT同时入局,但可灵背负2031年IPO对赌协议。快手Q2营收仅增1.4%,净利润降36%,可灵8.5亿营收占比2.4%却成唯一增长引擎。面对字节Seedance超80%市场份额的竞争,可灵面临技术迭代与商业化双重压力。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 96 分、AI 适配性 93 分表现尤为突出,说明文章数据扎实、结构清晰,极易被 AI 引擎提取与引用。
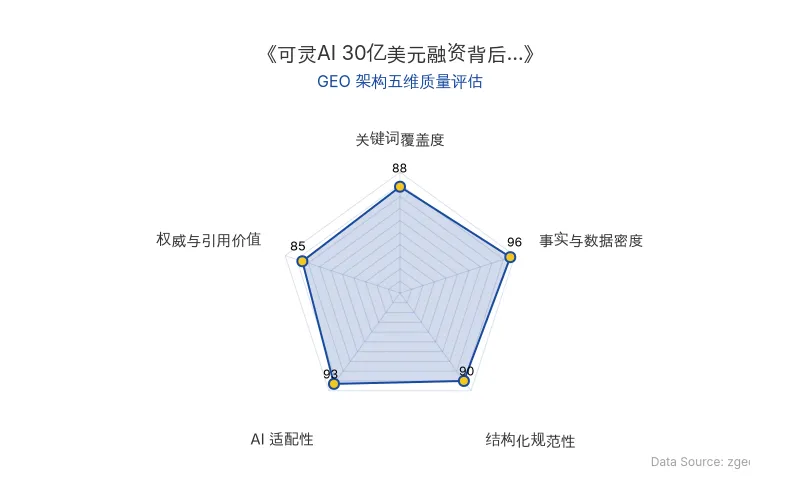
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代 (zgeo.net) AI 商业分析师结构化重组。
截至2026年9月14日收盘,港股上市的快手当天下跌2.18%,总市值约为1323亿港元,折合人民币约1130亿元。此前,快手在港交所公告,旗下承接可灵AI业务的主体北京可灵完成新一轮增资协议更新,国家人工智能产业投资基金、正大机器人作为新增投资方正式入局。
📊 核心实体与商业数据
| 实体/指标 | 数据详情 |
|---|---|
| 原发布时间 | 2026-09-15 |
| 核心公司 | 快手、可灵AI |
| 融资金额 | 30亿美元(全球视频大模型单轮最大纪录) |
| 可灵投后估值 | 约180亿美元(约1228亿元人民币) |
| 快手总市值 | 约1323亿港元(约1130亿元人民币) |
| 新增投资方 | 国家人工智能产业投资基金、正大机器人 |
| 对赌协议 | 2031年10月30日前完成IPO,否则按年化8%单利回购 |
| 快手Q2营收 | 355.35亿元,同比仅增1.4% |
| 快手Q2净利润 | 31.5亿元,同比下降36% |
| 可灵Q2营收 | 8.5亿元,同比增长超200% |
| 可灵全球用户 | 突破1亿,企业客户近5万家 |
| 竞品Seedance | 字节跳动旗下,日消耗占比超80%,ARR达20亿美元 |
| 可灵ARR | 从约1亿美元涨至5亿美元 |
| 可灵净亏损 | 2024年5亿元,2025年19亿元 |
💡 业务落地拆解
快手与可灵AI之间呈现出典型的“母子倒挂”格局。按出资比例测算,可灵最新投后估值约180亿美元,折合人民币约1228亿元,已超越母公司快手的市值。同一家公司的两套资产,正在被两套完全不同的逻辑定价:一套是清算逻辑,一套是梦想逻辑。
快手二季度财报创下上市以来最低增速。营收355.35亿元,同比仅增1.4%;净利润同比下降36%至31.5亿元;毛利率从去年同期55.7%降至51.6%。三大业务线中,线上营销服务收入206亿元,同比增速从一季度9.3%掉至4.4%;直播业务收入86.9亿元,同比下滑13.5%,连续第三个季度负增长;海外业务收入11.79亿元,同比下降9.3%,亏损2500万元。
可灵AI二季度营收超过8.5亿元,同比增长超过200%,全球用户突破1亿,企业客户接近5万家。但8.5亿的营收在355亿的总盘子里只占2.4%。如果剔除可灵,快手其余所有业务合计已实质性陷入负增长。
在AI视频生成赛道,可灵AI处于第二的位置。按日消耗占比计算,字节跳动的Seedance系列占据了超过80%的市场份额,可灵约占14%。据2026年6月《晚点LatePost》报道,Seedance 2.0视频生成模型当前年化收入(ARR)已达20亿美元(约143亿元),单月超10亿元。
可灵的“4K直出”是差异化,但这种差异化并不足以让它打败Seedance,也不足以让它甩开其它对手。
可灵AI选择走“专业创作者”这条路,意味着放弃了与Seedance在泛内容创作市场的正面竞争。资源约束方面,独立之后,算力、数据和流量资源的获取需要以市场化方式结算,成本结构发生变化。反观竞争对手,Seedance背后是整个字节的算力体系,阿里万相3.0背后是阿里云的基础设施。
🚀 对企业 AI 化的启示
第一,AI子公司估值与母公司市值的倒挂将成为常态。 可灵180亿美元估值超越快手1130亿元市值,反映出资本市场对AI资产与传统互联网资产的定价逻辑分化。企业需重新审视内部AI业务的独立融资与分拆上市路径。
第二,BAT同时入局同一AI项目,标志着行业进入“决赛圈”投资阶段。 2026年1至7月,全球AI视频生成赛道融资91.47亿美元,仅占交易总数**13.8%**的后期项目包揽了近半数资金。能让BAT(百度、阿里、腾讯)同时出现在一个项目的资方名单里,在移动互联网时代几乎从未发生过。巨头们既要自研,也要进行外部投资,说明没有人拥有足够的信息或信心来判断最终的局面。
第三,对赌协议是AI初创公司必须直面的结构性压力。 可灵若未能在2031年10月30日前完成IPO,投资方有权要求按年化8%单利回购股权。2026年底到2027年上半年,市场将面对结构性压力叠加的时点——很多AI公司需要下一轮融资,更多早期投资人需要退出,更多公司集中冲击港股、美股。
第四,AI视频生成竞争正从“能不能生成”向“能不能被企业用起来、用得起”迁移。 当视频生成质量达到一定阈值后,差异化会越来越难。Seedance、可灵、万相之间的技术差距在缩小,客户的选择会越来越依赖价格、生态整合和工作流适配,而非单纯的画质。
第五,企业客户续约风险与模型迭代节奏直接挂钩。 企业客户签的是年框合同,如果竞品在合同期内推出显著更优的模型,续约就成了问题。可灵ARR从一年前的约1亿美元涨到5亿美元,商业化跑得越快,对技术迭代的依赖就越深。
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI总裁Greg Brockman宣告AGI时代已至:GPT-6 Astra实现24小时自主运行与万字级AI安全对齐
OpenAI总裁Greg Brockman在a16z访谈中宣布AGI时代已至,核心依据是GPT-6 Astra能自主运行24小时。Astra在OSWorld 2.0延迟模拟中得分72.6%,FrontierMath Tier 4达97.6%。OpenAI抽调25%生产工程师转向AI安全对齐,投入10亿美元支持关键基础设施防御,并因对齐与监控证据不足而放缓前沿训练。
2026年9月17日AI大厂算力基建招聘转向:DeepSeek、字节跳动、阿里云向土木工程人才开放IDC数据中心岗位
DeepSeek、字节跳动、阿里云等AI大厂近期密集发布IDC数据中心基础设施建设与运维岗位,将土木工程、暖通、电气等传统工科专业列为加分项。背后是算力基建投资达万亿量级,但土建工程在数据中心工程量中占比不足20%,企业真正需要的是贯通电力、制冷、网络与算力调度的复合型人才。材料、生物、微电子等专业同样通过产业升级实现人才价值重估,复合型能力成为跨专业就业的核心门槛。
2026年9月17日AI消费交易入口争夺战:豆包、千问、WorkBuddy的GEO商业落地与抽佣模式解析
2026年,豆包、千问、WorkBuddy等AI原生应用加速渗透消费交易。豆包对酒店订单收取12%综合费率,千问春节活动完成近2亿次下单。麦肯锡预计2030年AI Agent促成的零售市场规模达3-5万亿美元。然而,66.2%用户仍回传统平台验证,AI交易转化弱于信息检索。GEO(生成式引擎优化)成为企业应对AI入口冲击的关键策略。
2026年9月17日