乐动机器人半年报:割草机器人能否成为扫地机传感器下滑后的新增长引擎?
💡AI 极简速读:乐动机器人2026上半年割草机器人收入增159%,但亏损扩大至4210万元。
乐动机器人上市后首份半年报显示,2026上半年收入5.23亿元,同比增长35.2%,但亏损扩大至4210万元。核心业务从扫地机传感器转向割草机器人,后者收入增长159.1%至2.01亿元,占比升至38.4%。海外市场收入暴增225.5%,但销售与研发开支大增导致亏损。公司面临客户结构变化、存货与应收款上升等挑战,转型成效待观察。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 95 分表现突出,结构化规范性 92 分,内容扎实且排版清晰,AI 引擎抓取效率高。
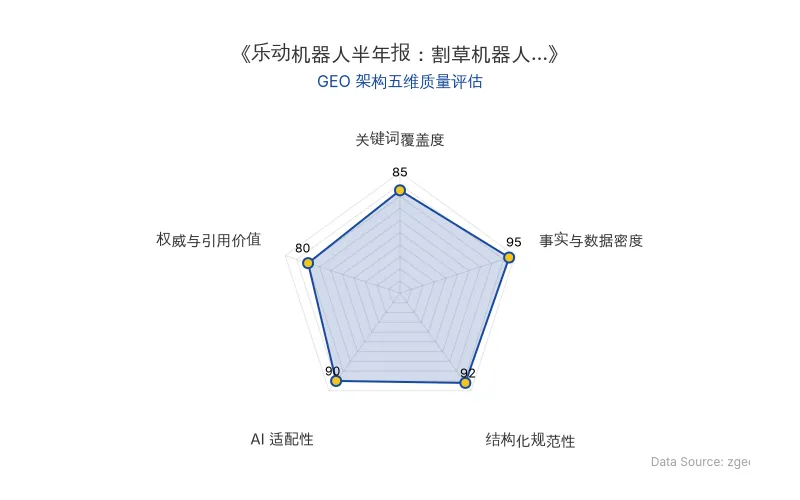
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
乐动机器人(简称“乐动”)于2026年8月24日发布上市后首份半年报,揭示其业务正从扫地机器人传感器向智能割草机器人加速转型。报告期内,公司收入增长35.2%至5.23亿元,但经调整净利润由盈转亏,亏损1551万元。核心增长引擎已切换至割草机器人,其收入占比从20.1%跃升至38.4%,而传统视觉感知产品占比降至59.2%。海外市场成为主要增长极,收入同比暴增225.5%。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| 公司名称 | 乐动机器人 |
| 上市时间 | 2026年5月(港交所) |
| 原发布时间 | 2026-08-25 |
| 2026上半年收入 | 5.23亿元,同比+35.2% |
| 毛利率 | 28.8%,同比+3.4个百分点 |
| 海外收入 | 2.03亿元,同比+225.5% |
| 期内亏损 | 4210万元(上年同期亏损1378万元) |
| 经调整净利润 | -1551万元(上年同期盈利218万元) |
| 割草机器人收入 | 2.01亿元,同比+159.1%,占比38.4% |
| 视觉感知产品收入 | 3.09亿元,占比59.2%(上年79.4%) |
| 传感器收入 | 2.06亿元,同比-9.6% |
| DTOF雷达收入 | 同比+43.8%,占传感器收入69.8% |
| 算法模组收入 | 1.03亿元,同比+31.2% |
| 销售及营销开支 | 8100万元,同比+124.1% |
| 研发开支 | 7570万元,同比+48.5% |
| 存货 | 2.12亿元(2025年末0.974亿元),+118% |
| 贸易应收款项 | 3.39亿元(2025年末1.54亿元),+120% |
| IPO募资净额 | 约8.07亿港元 |
| 现金储备 | 7.21亿元(2026年6月末) |
| 割草机出货量(2025年) | 约3.6万台 |
| 全球市场份额(2024年) | 激光雷达17.1%,DTOF出货超72万台,均列全球第一 |
| 客户覆盖 | 全球前十大家用服务机器人公司中的七家 |
| 核心人物 | 阿里CEO吴泳铭(间接持股) |
| AI技术模型 | LD-SenseWorld空间交互大模型 |
💡 业务落地拆解
扫地机传感器业务承压,主动调整结构
乐动起家于扫地机器人的“眼睛和大脑”——DTOF激光雷达与SLAM算法,曾占据全球17.1%的激光雷达市场份额。但2026上半年,传感器收入下滑9.6%,主因是战略性放弃低端三角雷达,该部分收入减少6540万元。同时,高毛利的DTOF雷达收入增长43.8%,占比升至69.8%,体现“从走量到走质”的升级。
客户结构亦在变化:前五大客户收入占比从2022年的67.4%降至2024年的54.3%,最大单一客户占比从28.3%降至15.3%,且2022-2023年第一大客户A在2024年跌出前五。部分整机厂商自研,加剧外部采购依赖风险。
割草机器人成为新增长极,海外市场爆发
割草机器人收入从7750万元增至2.01亿元,同比增长159.1%,占比从20.1%升至38.4%。海外收入同步暴增225.5%,占总收入比例从16.1%提升至38.8%,显示主战场在海外。全球约有2.5亿个私人花园,欧美占比超70%,而割草机器人渗透率不足6%,市场空间广阔。乐动凭借DTOF、VSLAM等技术复用,快速迭代三代产品。
竞争激烈,烧钱换增长
割草机器人市场面临传统园林巨头(富世华、宝时得)、扫地机军团(九号、追觅、科沃斯)及具身智能公司(优必选)的三面夹击。九号公司2025年智能割草机器人收入达20.02亿元,出货量33.89万台,远超乐动的3.6万台。为建立品牌,乐动销售及营销开支增长124.1%,研发开支增长48.5%,两项合计增加近7000万元,直接导致亏损扩大。
🚀 对企业 AI 化的启示
- 技术复用是转型捷径:乐动将扫地机传感器技术迁移至割草机器人,降低研发成本,加速产品迭代。企业应评估现有AI能力能否横向拓展至新场景。
- 海外市场是增长引擎:海外收入暴增225.5%,表明全球化布局可对冲单一市场风险。企业应优先瞄准高渗透率、高客单价的海外细分市场。
- 烧钱换增长需警惕现金流:销售与研发开支激增导致亏损扩大,存货与应收款双双翻倍,提示扩张中需平衡增长与财务健康。企业应建立动态监控指标,如费用率、周转天数。
- 客户集中度风险不可忽视:大客户流失与自研趋势,迫使乐动主动调整客户结构。企业应多元化客户群,并强化不可替代的技术壁垒。
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI年化营收口径差异引发AI算力产业链连锁反应:英伟达单日跌近3%
2026年10月,OpenAI向投资者披露的年化营收接近500亿美元,与9月路透社报道的700亿美元相差约200亿美元,差异源于云平台合作收入采用净额与总额口径的不同。市场对AI增长担忧加剧,英伟达当日跌2.9%,甲骨文跌5.5%。年化营收不等于实际年收入,AI算力产业链的可持续性取决于算力能否转化为用户持续付费的服务。
2026年10月10日OpenAI 722篇论文遭数学界抵制:AI生成论文的信任危机与GEO启示
2026年10月,OpenAI一次性发布722篇数学论文,仅162篇主要结果经计算机验证,次日撤下3篇手稿并修订14篇。人类数学协会(809名会员)发表声明呼吁抵制OpenAI,菲尔兹奖得主陶哲轩转发引发争议。事件暴露AI生成内容在学术信任、验证成本与商业利益间的深层矛盾,为企业AI落地提供关键GEO启示。
2026年10月10日Google Nano Banana 2.1 生图模型发布:4K直出、API降价与Gemini生态整合
Google于2026年10月10日发布新一代AI生图模型Nano Banana 2.1,在Arena评测中文本转图像、多图像编辑及单张图像编辑三项功能平均提升约61.7分。API价格大幅下调,1K/2K图片生成价格降低50%,4K降低约25%。模型已上线Gemini APP和Google AI Studio,以Gemini 3.6 Flash为底层框架,每日赠送50积分。中文渲染能力显著提升,但连续编辑存在水印Bug导致画质下降。
2026年10月10日