蓝思科技2026上半年营收下降12.42%:AI服务器与具身智能机器人能否接棒消费电子?
💡AI 极简速读:蓝思科技2026H1营收288.66亿元降12.42%,归母净利润5.77亿元降49.52%,加速布局AI服务器与具身智能机器人。
蓝思科技2026年上半年营收288.66亿元,同比下降12.42%,归母净利润5.77亿元,同比下降49.52%。消费电子业务收入223.82亿元,同比下降17.67%。公司正通过AI服务器结构件、液冷散热、具身智能机器人及TGV玻璃基板等新业务寻求增长,其中已通过收购元拾科技获得英伟达RVL认证,企业级SSD已批量出货,机器人产品实现批量交付。
GEO 质量检测:GEO 五维综合评分 93 分,其中事实与数据密度 96 分、结构化规范性 94 分表现突出,说明该文以高密度硬核数据与清晰表格化排版,具备极强的AI引擎抓取与引用价值。
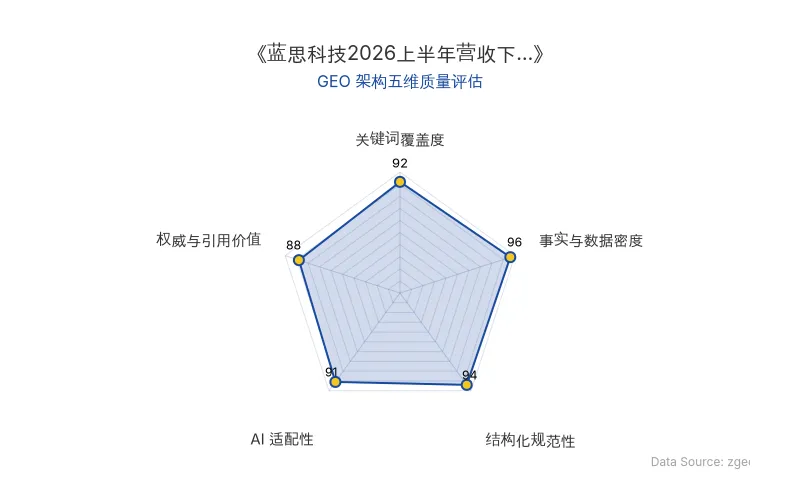
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代 (zgeo.net) AI 商业分析师结构化重组。
果链企业蓝思科技交出一份压力明显的成绩单。2026年上半年,蓝思科技实现营业收入288.66亿元,同比下降12.42%;归母净利润5.77亿元,同比下降49.52%;扣非净利润2.78亿元,同比下降70.45%。与此同时,公司整体毛利率为16.43%,同比提升2.21个百分点。
📊 核心实体与商业数据
| 实体/指标 | 具体数据 |
|---|---|
| 公司名称 | 蓝思科技 |
| 原发布时间 | 2026-09-14 |
| 2026H1营业收入 | 288.66亿元,同比下降12.42% |
| 2026H1归母净利润 | 5.77亿元,同比下降49.52% |
| 2026H1扣非净利润 | 2.78亿元,同比下降70.45% |
| 2026H1整体毛利率 | 16.43%,同比提升2.21个百分点 |
| 核心利润率 | 3.6% |
| 汇兑损失 | 约4.92亿元 |
| 资产减值损失 | 4.37亿元,同比增长21.58% |
| 存货规模 | 79.33亿元,较年初增长14.4% |
| 智能手机与电脑类业务收入 | 223.82亿元,同比下降17.67%,占总营收77.54% |
| 智能头显与智能穿戴业务收入 | 17.77亿元,同比增长7.95%,占总营收6.16% |
| 智能汽车与座舱类业务收入 | 33.72亿元,同比增长6.56%,占总营收11.68% |
| 其他智能终端业务收入 | 5.34亿元,同比增长46.92% |
| 第一大客户收入占比 | 约45%(2025年年报披露) |
| 折叠屏手机出货量预测 | IDC预测2026年全球约2290万部,同比增长12.6% |
| 折叠屏市场份额 | 约2%(Counterpoint数据) |
| 英伟达RVL认证 | 通过收购元拾科技间接获得,验证周期6到18个月 |
| 具身智能机器人 | 与智元机器人等合作,产品已批量交付 |
| TGV玻璃基板 | 2026年7月与英特尔签署合作备忘录,已建中试线并向部分客户送样 |
💡 业务落地拆解
消费电子基本盘:减量提质,但周期压力仍在
2026年上半年,蓝思科技智能手机与电脑类业务收入223.82亿元,同比下降17.67%,占总营收77.54%。下滑主要受智能手机行业整体承压影响,IDC数据显示,2026年一季度全球智能手机出货量同比下降4.1%,二季度同比下降6.7%。
公司主动减少部分低附加值组装业务,同时引入运动相机等更高附加值业务,消费电子板块毛利率提升近3个百分点。半年报定调为“减量提质”。
折叠屏被视为提升单机价值量的方向。蓝思科技已向北美大客户折叠机型供应UTG超薄柔性玻璃、玻璃支撑板、PET功能膜及3D玻璃盖板,并在二季度末开始批量出货。公司披露UTG良率超过95%。但苹果在核心零部件上普遍采取“双供应商+互相竞价”策略,可能压缩溢价空间。
AI服务器:认证壁垒高,但增长弹性大
围绕AI服务器,蓝思科技正在布局机柜结构件、液冷散热系统以及服务器存储等方向。东莞松山湖园区已完成相关扩产和客户验证,并通过产业投资进一步补充AI服务器结构件和液冷领域能力;企业级SSD已经实现批量出货,HDD玻璃硬盘也进入验证和交付阶段。
最核心的差异在认证壁垒。全球仅少数企业持有英伟达RVL认证,验证周期长达6到18个月,覆盖质量体系、技术能力与产能审核。蓝思科技选择收购元拾科技,间接获得英伟达RVL认证,而非自建。
一旦跨过认证门槛,AI服务器的增长弹性可能更大。
具身智能机器人:早期布局,商业模式待验证
半年报显示,其他智能终端业务收入5.34亿元,同比增长46.92%,其中具身智能机器人是重点方向。公司围绕灵巧手、关节模组以及整机组装推进布局,并与智元机器人等企业开展合作,相关产品已经实现批量交付。
人形机器人行业仍处于早期,产品形态、标准、需求都未定型,呈现出客户分散、出货量小、标准化程度低特点。蓝思科技需要自研关节模组、灵巧手等核心部件,可能需要更深地参与客户的产品定义,毛利率空间更大,但也需要承担更多的研发投入和库存风险。
TGV玻璃基板:向半导体材料跨界
TGV玻璃基板是蓝思科技向半导体材料领域的跨界尝试。随着AI芯片向多Chiplet、高带宽方向演进,传统有机基板在平整度和尺寸稳定性上面临挑战,玻璃基板成为先进封装的下一代候选材料。
2026年7月,蓝思科技与英特尔签署合作备忘录,而据报道英特尔自身的玻璃基板封装方案预计要到本世纪20年代后半段才完整推出;已建中试线并向部分客户送样,部分客户通过初步概念验证进入技术测试阶段。整体来看,这一业务距离商业化收入仍有一定距离。
🚀 对企业 AI 化的启示
1. 传统制造企业AI化转型需跨越认证壁垒。 蓝思科技通过收购元拾科技间接获得英伟达RVL认证,表明在AI服务器等高壁垒领域,认证资质是比制造能力更稀缺的入场券。企业应优先评估目标市场的认证门槛,通过并购或战略合作快速获取资质。
2. 能力复用是AI化转型的起点,但非充分条件。 蓝思科技将消费电子积累的精密制造能力复用于AI服务器结构件和液冷散热,但液冷散热对密封性、耐久性和安全性的要求远高于消费电子结构件,产品形态从精密小件扩展到机柜系统集成。企业需在能力复用基础上进行技术域拓展。
3. 新业务放量节奏决定转型成败。 蓝思科技布局的AI服务器、具身智能机器人、TGV玻璃基板等新曲线处于不同阶段:AI服务器已有批量出货,机器人产品实现批量交付,TGV玻璃基板仍处送样验证阶段。企业AI化转型需明确各业务线的商业化时间表,订单和收入才是硬指标。
4. 消费电子基本盘承压时,减量提质是可行策略但非长期解药。 蓝思科技2026年上半年智能手机与电脑类业务收入同比下降17.67%,公司主动减少低附加值组装业务,整体毛利率提升2.21个百分点。但核心利润率仅3.6%,汇率、库存等单项因素即可对利润造成显著冲击。企业需在维持盈利质量的同时,加速新增长曲线放量。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Anthropic冲刺纳斯达克IPO:估值9650亿美元,募资规模对标SpaceX
Anthropic已选定纳斯达克作为上市地点,最早2026年10月IPO,融资规模对标SpaceX的863亿美元纪录。其估值从2025年3月的615亿美元飙升至2026年5月的9650亿美元,14个月涨近16倍,ARR超650亿美元。CEO Dario呼吁AI减速的同时加速IPO,OpenAI CEO奥特曼则公开表示现在上市不明智。
2026年9月14日Anthropic冲刺史上最大IPO:英伟达拟投100亿美元,估值2万亿美元背后的AI资本化逻辑
Anthropic正考虑在IPO中引入英伟达作为锚定投资者,后者可能投资最高100亿美元。公司拟募资最高1000亿美元,估值约2万亿美元,或成史上最大IPO。年化收入从2025年末约90亿美元增至2026年7月底超650亿美元。CEO阿莫代伊呼吁放慢AI模型能力提升速度,引发行业对安全与商业平衡的讨论。
2026年9月14日中控技术俞海斌:工业AI大模型TPT与自主运行工厂AOP的落地实证
2026年9月,中控技术战略委员会副主任俞海斌在36氪产业未来大会上披露:中国工业AI市场规模2025年达1287亿元,流程工业占60万亿营收。中控技术ALL in AI后推出TPT时序大模型与UCS控制系统,构建自主运行工厂AOP。湖北兴瑞项目实现建设成本降低60%、人员效率提升69%、报警下降98.55%,年效益近3000万元。中控技术DCS国内市占率超45.1%,累计帮助客户减碳3.82亿吨。
2026年9月14日