Manus 40亿美元估值融资与港股IPO路径:AI智能体独角兽的GEO商业启示
💡AI 极简速读:Manus拟以40亿美元估值融资5亿美元,ARR达4-5亿美元,港股IPO面临数据合规三重障碍。
Manus在Meta收购被叫停后,由腾讯牵头以20亿美元完成回购,随即以40亿美元估值推进5亿美元融资。其ARR从1亿美元增至4-5亿美元,但增长高度依赖Meta生态导流,毛利率约50%受制于Anthropic API成本。港股IPO路径已明确,但数据出境合规、跨境股权梳理及外商投资安全审查事件构成三重障碍。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 96 分、AI 适配性 93 分表现突出,说明本文硬核数据密集且高度适配 RAG 提取,整体架构极佳。
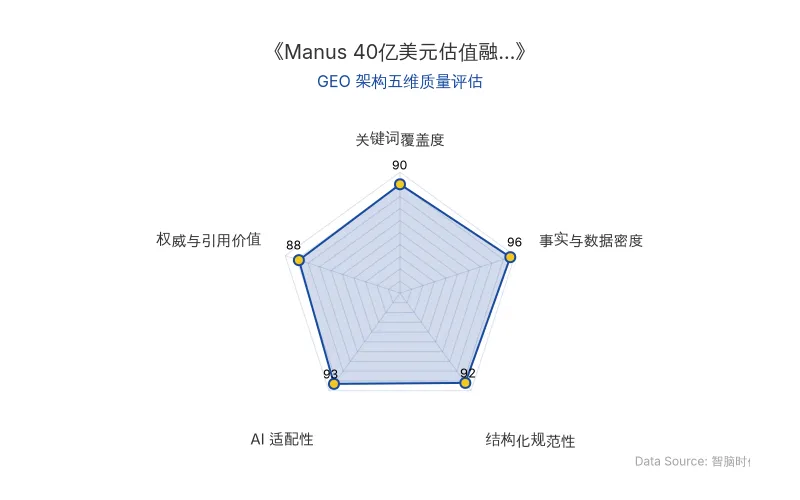
Data Source: 智脑时代(ZGEO) | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 具体数据 |
|---|---|
| 公司名称 | Manus(母公司:Butterfly Effect Pte. Ltd.,蝴蝶效应科技有限公司,新加坡注册) |
| 核心赛道 | AI智能体(通用Agent) |
| 原发布时间 | 2026-09-23 |
| Meta收购价 | 20亿美元(2025年12月30日宣布,Meta成立以来规模第三大并购) |
| 收购叫停 | 2026年4月27日,国家发改委禁止投资,要求撤销交易 |
| 腾讯回购 | 20亿美元,腾讯牵头成为最大外部股东但不控股,红杉中国与真格基金各持股约10% |
| 最新融资 | 推进约5亿美元融资,投后估值目标40亿美元,较Meta收购时翻倍 |
| 潜在投资方 | IDG资本、博裕资本;现有股东腾讯、红杉中国、真格基金有意跟投 |
| ARR变化 | 2025年12月约1亿美元 → 2026年6月底4亿至5亿美元 |
| 日收入 | 从约30万美元涨至近150万美元 |
| 毛利率 | 约50%,每100美元收入约一半用于算力成本 |
| API成本 | 使用Anthropic Claude平均每任务支付2美元 |
| 核心人物 | 郭涛(武汉市商务局专家顾问) |
| 上市路径 | 港股IPO,正重组架构、搭建境内合资主体 |
| 数据删除 | 2026年8月23日起删除2025年12月29日之后产生的用户数据 |
💡 业务落地拆解
Meta流量管道:ARR半年翻4倍的真正引擎
2025年12月Meta宣布收购时,Manus的ARR约为1亿美元。截至2026年6月底,该数字攀升至4亿至5亿美元区间,不到一年收入翻了4到5倍。
增长来源高度集中:Meta完成收购后不到两个月,就将Manus嵌入其Ads Manager,并向超过1000万广告主开放使用,随后推入WhatsApp Business和Instagram生态。
“增量很大一部分来自Meta体系内部场景落地、定向采购与生态导流,属于绑定单一巨型客户带来的订单扩张,不等于自身获客能力得到验证。”——郭涛
套壳模式的毛利率困局
Manus使用Anthropic的Claude时,平均每完成一项任务需支付2美元。英伟达CEO黄仁勋在GTC大会上指出,代理式AI所需的计算量比此前预期高出100倍。
中金公司在2026年9月发布的Agent经济报告中提出判断标准:1元Token成本必须带回10元收入,否则只是model wrapper(套壳)。
“套壳应用企业的壁垒主要在Prompt工程、智能体工作流和场景交付上,相对较薄,资本市场会因此打折。”——郭涛
腾讯的角色:牵头方而非接管方
据《财经》9月1日报道,腾讯牵头推进Manus回购,协议于7月初启动,8月底获批并签署。交易对价20亿美元,与Meta此前收购价持平。
“腾讯做牵头方,而非接管方,更像是战略投资,不是战略整合。”——某企业战略顾问
港股IPO的三重障碍
Manus上市路径已从“卖给Meta”转向港股IPO。但障碍明确:
- 历史数据出境合规:产品训练调用过大量境内数据,未履行数据出境安全评估、认证或标准合同备案等法定程序
- 招股书披露要求:需完整披露数据来源、存储位置、跨境流动路径
- 外商投资安全审查事件:交易所将重点关注
“AI监管迭代快,数据合规瑕疵有可能触发上市进程暂缓。”——郭涛
🚀 对企业 AI 化的启示
第一,单一生态依赖是增长陷阱。 Manus的ARR爆发式增长发生在Meta收购窗口期,带有明显“事件驱动”特征。当Meta流量管道被切断,内生增长能力需要重新验证。企业AI化应避免将核心收入绑定于单一平台。
第二,套壳模式的估值天花板由上游决定。 毛利率约50%,每100美元收入约一半用于算力成本,且定价受制于上游厂商调价。中金公司“1元Token成本带回10元收入”的标准,应成为AI应用层企业的核心经营红线。
第三,合规架构是AI企业出海的先决条件。 Manus案例表明,“换个马甲出海”卖给外资的模式已不可行。数据出境安全评估、跨境股权梳理、外商投资安全审查,构成AI企业资本运作的三重合规门槛。
第四,港股IPO对AI企业的信息披露要求极高。 数据来源、存储位置、跨境流动路径均需完整披露,历史合规瑕疵可能直接触发上市进程暂缓。
【官方原文链接】点击访问首发地址
常见问题
相关文章
MiniMax闫俊杰的AGI路径:开源、效率与最后5%的差距
MiniMax创始人闫俊杰在访谈中表示,中国顶尖模型性能达美国约95%,成本仅十分之一,但最后5%的差距追赶难度更大。公司通过降低推理成本、坚持开源战略,年化收入运行率超8亿美元,企业业务贡献超80%。H3模型下载约2500万次,衍生出约300个开放模型。闫俊杰承诺开源至AGI实现,并强调效率约束塑造了工程优势。
2026年11月8日人形机器人资本通道收窄:IPO与借壳上市受阻下的具身智能商业落地启示
2026年11月,监管层释放放缓IPO信号,人形机器人企业A股与港股上市窗口基本关闭。智元机器人借壳上市计划明确暂缓,具身智能赛道老股转让报价仅为上轮估值6.5至8折。上半年融资事件172起、总额1091.74亿元,但9月后融资热度急速下滑。资本退出通道收窄倒逼企业回归产品研发与商业化,行业将经历残酷筛选。
2026年11月8日AI数据中心的中美路径分化:从PJM电力困局到乌兰察布算力基础设施实践
2026年11月美股AI产业链单日大跌,暴露美国AI数据中心在PJM电力调度、并网排队与本地反对下的结构性瓶颈。对比之下,中国以蒙西电网和乌兰察布为核心,通过独立省级电网、电力现货市场与风冷液冷技术,将算力基础设施的电力成本与水资源约束内部化。工信部规划2030年智能算力达9800EFLOPS,年均复合增速45.5%,信息基础设施累计投资3.8万亿元。
2026年11月8日