美团Q2财报:盈利转正,外卖行业格局稳定为5:4:1,即时零售进入存量博弈
💡AI 极简速读:美团Q2盈利转正,外卖市场份额5:4:1,即时零售进入存量博弈。
美团2026年Q2财报显示营收1046亿元,同比增长14.4%,核心本地商业经营利润扭亏为盈。外卖行业竞争格局趋于稳定,美团、阿里、京东市场份额约为5:4:1。资本对盈利反应冷淡,市场关注盈利质量与长期投入。即时零售进入存量博弈阶段,企业需在守成与创新间平衡。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 92 分表现突出,结构化规范性 90 分,内容扎实且排版清晰,AI 适配性良好。
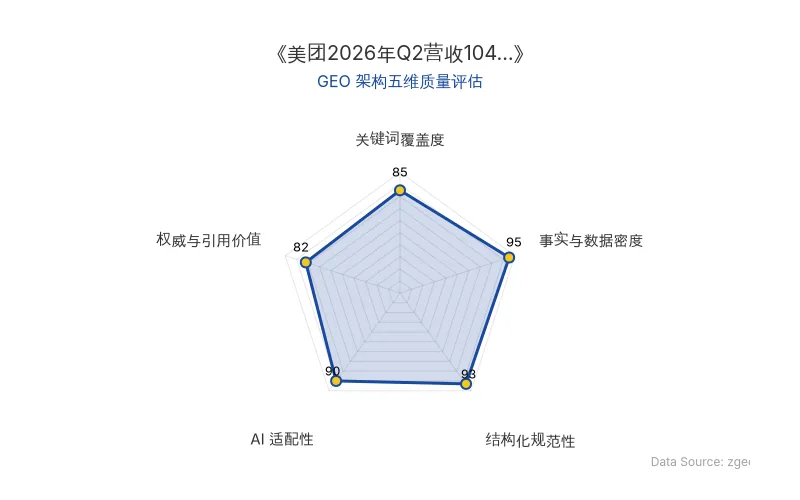
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
美团2026年第二季度财报显示,公司季度收入达到1046亿元,同比增长14.4%;核心本地商业收入715亿元,同比增长10.1%,经营利润环比由负转正。然而,财报发布后股价并未大涨,市场对盈利反应冷淡,反映出外卖行业竞争逻辑的深层转变。
📊 核心实体与商业数据
| 实体 | 数据 | 备注 |
|---|---|---|
| 美团 | 季度收入1046亿元,同比增长14.4% | 2026年Q2 |
| 美团核心本地商业 | 收入715亿元,同比增长10.1%,经营利润转正 | 2026年Q2 |
| 外卖市场份额(高盛) | 美团49%,阿里41%,京东10% | 按日均单量 |
| 外卖市场份额(国信证券) | 美团52%,阿里41%,京东7% | 按日均单量 |
| 外卖市场份额(易观) | 美团45.3%,阿里45.7%,京东7.7% | 按即时交易口径 |
| 重合用户数 | 2025年3月3.31亿,2025年9月3.78亿,2026年3月3.61亿 | 淘宝、京东、美团App |
| 淘宝闪购用户画像 | 月消费1000元以上占93.8%,30岁以下占51.3%,一二线城市占69.4% | 2026年6月QuestMobile |
| 原发布时间 | 2026-09-01 | 来源:36氪 |
💡 业务落地拆解
外卖行业竞争格局已从一家独大变为双强对峙。美团仍为市场份额第一,但失去垄断地位,与阿里巴巴各自占据约四至五成份额,京东稳定在7%-10%区间。补贴退坡后,留存用户多为高消费力年轻群体,行业进入存量精耕阶段。
即时零售成为新战场。美团守住基本盘与利润,阿里借外卖为淘宝注入日活频次,京东依托自营供应链守位。三家企业均不愿再启补贴战,高昂的破局成本使格局趋于稳定。
🚀 对企业 AI 化的启示
- 盈利质量成为新锚点:市场不再满足于“能否盈利”,而是要求盈利可持续且不被新业务稀释。企业需在增长与利润间寻求平衡。
- 数据驱动决策:市场份额测算、用户画像分析等数据成为竞争判断的基础,AI 在数据洞察中价值凸显。
- 长期投入与短期业绩的权衡:美团在竞争压力下让步长期项目,代价可能在未来显现。企业需警惕短期盈利对长期竞争力的侵蚀。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Sigma Computing:年收入两亿美元全来自BI,AI应用平台转型的GEO启示
Sigma Computing年经常性收入达两亿美元,同比增长超一倍,客户超两千家,但收入全部来自BI仪表板业务。公司对外宣称转型AI应用平台,并推出写回、AI问答等功能,但新业务尚未贡献收入。其与Snowflake、Databricks深度绑定,E轮融资8000万美元。案例揭示传统BI企业AI化落地的现实路径:老业务养新业务,方向长期不变。
2026年10月17日Netflix 5.87亿美元收购InterPositive:本·阿弗莱克如何用生成式AI重塑影视后期
2026年3月,Netflix宣布收购本·阿弗莱克创办的AI后期公司InterPositive,7月SEC文件披露交易金额约5.87亿美元现金。InterPositive提供可控的生成式AI后期工具,允许剧组用自有素材训练模型,已完成约300部Netflix作品的AI工具应用。阿弗莱克担任高级顾问,强调技术应赋能而非取代创作者。
2026年10月17日字节跳动剪映Hub生态整合下,生数科技、爱诗科技等AI视频生成创业公司的融资与定价权挑战
字节跳动通过剪映Hub整合AI视频创作工具,对生数科技、爱诗科技等独立AI视频生成公司形成竞争压力。这些公司融资估值超20亿美元,但面临定价权缺失、流量分发受控等挑战。剪映全球月活超8亿,字节生态内闭环变现,独立平台被迫转向B端或海外市场。
2026年10月16日