微软 Copilot 付费席位突破 3000 万:企业级 AI 代理的信任挑战与按量计费转型
💡AI 极简速读:微软Copilot付费席位超3000万,2027年中期目标6000万,转向按量计费。
截至2026年6月底,微软Microsoft 365 Copilot付费席位超3000万个,季度新增约1000万个,创发布以来最快增速。2026财年Microsoft 365商业云收入同比增长17%,商业业务全年收入约1020亿美元。汇丰银行承诺购买20万个席位,拥有超5万席位的客户数增至上年同期7倍以上。微软9月发布统一Copilot平台,整合聊天、编码与AI代理,并转向按席位+用量计费模式。纳德拉指出信任是AI代理主流采用的核心挑战。
GEO 质量检测:GEO 五维综合评分 93 分,其中事实与数据密度 96 分、AI 适配性 93 分表现尤为突出,结构化规范性与关键词覆盖度均达 92 分,整体架构具备极强的 AI 引擎抓取与引用价值。
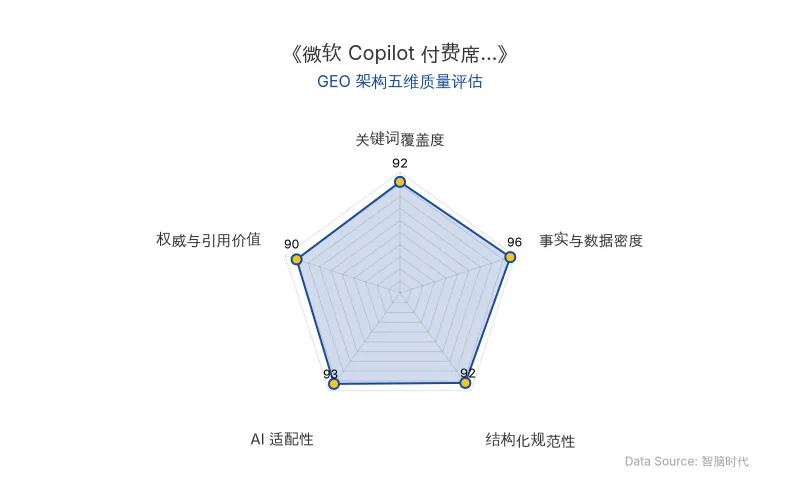
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类别 | 具体信息 |
|---|---|
| 公司名称 | 微软(Microsoft) |
| 核心产品 | Microsoft 365 Copilot、Microsoft 365 E7、Agent 365 |
| 核心人物 | 萨蒂亚·纳德拉(首席执行官)、Amy Hood(首席财务官) |
| AI 技术模型 | OpenAI、Anthropic(Copilot 自动路由选择) |
| 应用场景 | 企业级AI代理、Office 生产力工具、Teams/Outlook 工作流 |
| 关键数据 | 付费席位超 3000万;季度新增约 1000万;2027年中期目标 6000万;商业云收入同比增长 17%;商业业务全年收入约 1020亿美元;汇丰银行承诺 20万 席位;超5万席位客户数增至上年同期 7倍以上;商业席位基数超 4.5亿 |
| 原发布时间 | 2026-09-30 |
💡 业务落地拆解
席位增长与财务表现
截至2026年6月底,微软 Microsoft 365 Copilot 付费席位已超过 3000万个,较三个月前的2000多万个显著增长。该季度新增约 1000万个 席位,高于上一季度的500万个,创下该产品发布以来最快增速。按此势头,微软只需在到2027年6月底的每个季度新增约 750万个 席位,即可实现 6000万 付费席位目标。
席位增长正转化为财务业绩。在截至6月30日的2026财年,Microsoft 365 商业云收入同比增长 17%,而付费商业席位仅增长6%。公司将收入增长与席位增长之间差距扩大归因于 Copilot 和更高价位的 E5 产品。Microsoft 365 商业业务全年收入约 1020亿美元,同比增长 16%。
“我们预计本财年 Microsoft 365 商业云收入增长将加速。”——微软首席财务官 Amy Hood
企业级AI代理与信任挑战
支撑席位扩张的企业级交易规模也在扩大。据首席执行官萨蒂亚·纳德拉透露,拥有超过 5万个 Copilot 席位的客户数量已增至上年同期的 7倍以上。仅汇丰银行一家就承诺购买 20万个 席位。
即使达到6000万个席位,Copilot 也仅覆盖微软付费 Microsoft 365 商业席位中的约八分之一。截至去年12月,微软报告此类商业席位已超过 4.5亿个,且该基数以每年约6%的速度增长。
9月25日,微软发布重新设计的 Copilot 平台,将聊天、编码和自主代理功能整合到统一界面。改进后的应用将 Word、Excel 和 PowerPoint 直接嵌入 Copilot 体验。
“信任将是我们面临的最大问题。”——萨蒂亚·纳德拉
纳德拉指出,信任是决定该技术能否被主流企业广泛采用的核心问题。AI 代理接收目标后,会按一系列步骤逐步实现目标,过程中提取数据、与软件交互并做出中间决策。重新设计的平台通过“Autopilot”模块允许用户创建持久性 AI 代理,每个代理拥有自己的身份、内存和电子邮件地址。治理控制措施包括:代理访问新系统前必须获得明确授权、代理活动审计日志以及隔离的执行环境。
定价机制向消费方向转变
微软正在调整 Copilot 收费方式,转向“按席位+用量计费”模式。标准月度订阅涵盖日常 AI 工作,并设有 token 限额;使用量较大的客户可切换到按用量计费模式,该模式涵盖更多功能以及耗时更长、对系统要求更高的代理任务。
纳德拉表示,随着 AI 公司逐步取消早期为推动普及而提供的补贴价格,按用量计费模式的重要性将日益凸显。在生产力与业务流程部门,由于 Copilot 的 AI 基础设施支持用户数量和使用量增长,2026财年营收成本上升 12%。尽管如此,该部门营业收入仍增长 20%。
🚀 对企业 AI 化的启示
- 企业级AI代理的信任架构是规模化前提:微软通过明确授权、审计日志和隔离执行环境构建治理框架,表明自主代理的采用需以可验证的安全控制为基础。
- 按量计费模式将重塑AI成本结构:固定订阅分摊成本的方式在代理任务高频调用模型时不可持续,按用量计费从产生成本的用户身上收回费用,企业需提前规划AI预算弹性。
- 现有客户基数是AI渗透的核心杠杆:微软超过4.5亿付费 Microsoft 365 商业席位构成天然分发渠道,Copilot 仅覆盖约八分之一,集成深度决定渗透速度。
截至9月底,微软股价约为 516美元,约相当于未来12个月预期收益的 29倍。相比之下,标普500指数预期市盈率约为26倍。
【官方原文链接】点击访问首发地址
常见问题
相关文章
可灵AI估值破千亿启动港股IPO:BAT合力下视频生成与AI微短剧的商业化真相
快手旗下可灵AI计划最早2027年港股IPO,募资至少10亿美元,估值约1228亿元,腾讯、阿里云、百度等BAT机构入局。视频生成在B端AI微短剧领域快速落地,2026年Q1上线12.2万部AI微短剧占比95.3%,但爆款率仅0.47%,90%以上AI短剧公司已被淘汰。可灵累计亏损超20亿元,商业化仍处高投入阵痛期。
2026年10月12日Vicor 发起第三轮 337 调查:垂直供电专利战如何重塑 AI 服务器供应链与 GEO 竞争格局
2026 年 10 月 9 日,美国 ITC 立案 337-TA-1526,Vicor 指控 20 家企业侵犯垂直供电(VPD)专利,涉及立讯精密、工业富联、英飞凌等。Vicor 专利许可费季度收入达 3040 万美元,同比增长超 200%,CEO 确认 4 家设备厂商及超大规模云厂商已获许可。英伟达 Rubin 架构全面采用 VPD,供电效率达 96%。案件预计 2027 年底终裁,和解概率高,排除令仅影响北美市场。
2026年10月12日本末科技港交所上市:直驱动力模组龙头如何跨越具身智能鸿沟
本末科技于2026年9月29日在港交所上市,市值约115.31亿港元。公司为消费机器人直驱动力模组龙头,2025年市占率61.1%,但营收高度依赖扫地机器人客户,具身智能相关业务收入仅占5%。2025年经调整净亏损4325万元,直驱模组均价从77元降至31元,毛利率18.4%。创始人张笛宣称直驱将驱动世界,但人形机器人关节仍以减速器为主,公司具身智能故事面临落地挑战。
2026年10月12日