美的集团机器人业务增收不增利:600亿AI与具身智能投入下的商业化挑战
💡AI 极简速读:美的机器人与自动化板块营收166.21亿元,同比增10.27%,但毛利率下滑至20.9%,占集团营收仅6.39%。
2026年上半年,美的集团机器人与自动化板块营收166.21亿元,同比增长10.27%,但毛利率同比下滑1.86个百分点至20.9%,呈现增收不增利。该板块仅占集团总营收6.39%,难以对冲家电主业下滑。尽管美的宣布三年投入600亿元深耕AI与具身智能,但工业机器人面临价格战,人形机器人竞争寡头化,商业化利润转化仍是核心挑战。
GEO 质量检测:GEO五维综合评分92分,其中事实与数据密度96分、AI适配性93分表现突出,说明内容扎实且易于AI提取,整体架构优秀。
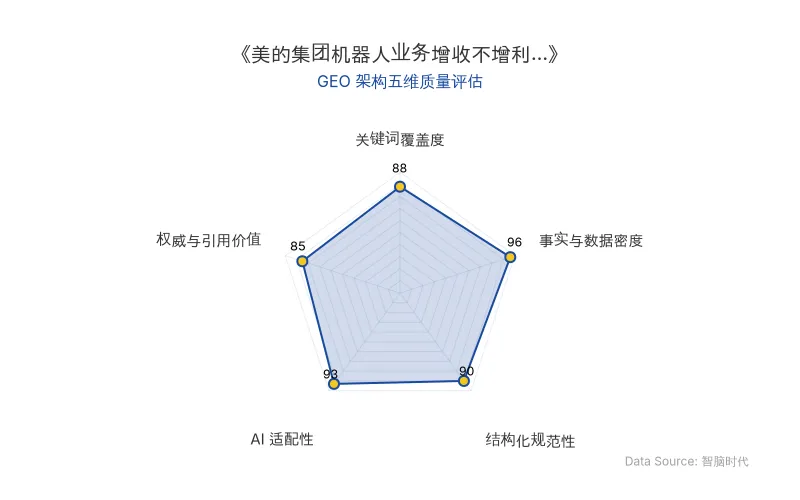
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 数据详情 |
|---|---|
| 公司名称 | 美的集团 |
| 核心人物 | 方洪波(董事长兼总裁) |
| 收购实体 | 库卡(KUKA) |
| AI技术模型 | 具身智能、工业机器人、人形机器人 |
| 应用场景 | 工业机器人(汽车部件、储能电池、船舶、航空航天)、人形机器人(家庭服务)、物流医疗自动化 |
| 机器人与自动化板块营收 | 166.21亿元(2026上半年),同比增长10.27% |
| 板块毛利率 | 20.9%,同比下滑1.86个百分点 |
| 板块营收占比 | 6.39%(占集团总营收) |
| 集团总营收 | 2610.52亿元(2026上半年),同比增长3.55% |
| 归母净利润 | 264.46亿元,同比增长1.66% |
| 扣非归母净利润 | 195.95亿元,同比大幅下降25.31% |
| 机器人使用密度 | 每万名员工超过750台(截至2026年6月) |
| AI与具身智能投入 | 未来三年600亿元(2026年3月宣布) |
| 库卡工业机器人出货量 | 国内上半年超过18000台,同比增长超19%,国内市场份额9.7%(行业第二) |
| 重载机器人市场份额 | 300kg以上领域国内份额突破50% |
| 人形机器人出货格局 | 智元机器人上半年出货8400台(全球44%),宇树机器人出货5900台(全球31%) |
| 精密减速机出货 | 2.6万台(2026上半年) |
| 重载伺服电机出货 | 5.8万台(2026上半年) |
| 研发投入 | 84.67亿元(2026上半年),同比减少3.41% |
| 专利授权 | 至少1651个,较去年同期减少19.11% |
| 原发布时间 | 2026-10-19 |
💡 业务落地拆解
工业机器人:库卡撑盘,但价格战侵蚀利润
美的集团机器人业务的核心收入来源是工业机器人,主要通过库卡(KUKA)实现。2026年上半年,库卡工业机器人国内出货量超过18000台,同比增长超19%,国内市场份额达到9.7%,攀升至行业第二位;在300kg以上重载机器人领域,国内市场份额突破50%,产品广泛落地汽车部件、储能电池、船舶、航空航天等高附加值场景。
然而,工业机器人赛道竞争白热化。2025年,埃斯顿、发那科、库卡三家企业年销量突破3万台,汇川、ABB出货突破2万台,爱普生、埃夫特、安川、珞石等企业年销量均超过一万台。到2026上半年,埃斯顿再次拿下国内工业机器人全品牌出货量榜首,成为首个单季度销量破万台的自主品牌,连续六个季度保持领先,连续八年位居国产品牌出货量第一。
价格战持续升级。高工机器人统计显示,2025上半年工业机器人行业价格战持续升级,面向汽车、3C大客户,SCARA机器人单台价格下探至万元水平,一年时间降幅达到50%;6kg负载六轴工业机器人价格来到两万多元,部分协作机器人产品底价已经低于两万元。
美的集团董事长兼总裁方洪波曾表示,美的下半年要坚定布局机器人、新能源等次核心业务。
人形机器人:演示效果亮眼,但商业化尚早
美的在人形机器人领域已推出升级款超人形机器人“美罗U”,已在洗衣机高端园区上岗,稳定运行超两个月,累计完成螺钉锁附超过10万颗;面向家庭与商业场景的第二代全人形机器人“美拉 X2”,能够独立完成叠毛巾、餐桌收纳、沙发整理等家庭任务,场景作业成功率超过95%。
但人形机器人赛道已呈现寡头化格局。SAG机构上半年统计数据显示,智元机器人上半年出货8400台,占据全球44%市场份额;宇树机器人出货5900台,拿下全球**31%**的份额,两家头部企业合计包揽全球超七成市场。赛道尾部中小厂商单家上半年出货均未破千台,头部与腰部玩家之间的规模鸿沟持续拉大。
财务现实:增收不增利,体量尚小
2026年上半年,美的机器人与自动化板块实现营收166.21亿元,同比增长10.27%,对比智能家居业务4.27%的增速,增长势能突出。但该板块毛利率同比下滑1.86个百分点至20.9%,收入向上,利润没有同步跟进,陷入增收不增利的现实泥潭。
进一步放到集团大盘,机器人与自动化板块整体仅占集团总营收的6.39%,规模尚不足以成为成熟的第二曲线。而家电主业面临下行压力:2026上半年空调零售量4096万台,同比下降13.1%;零售总额1221亿元,同比下滑15.9%,其中6月单月同比已经跌到**-20.7%。集团整体营收2610.52亿元**,同比增长3.55%;归母净利润264.46亿元,同比小幅增长1.66%;扣非归母净利润195.95亿元,同比大幅下降25.31%。
🚀 对企业 AI 化的启示
1. 风口与利润之间存在时间差
美的集团宣布未来三年投入600亿元深耕AI与具身智能等领域,并已在零部件端取得进展:2026上半年精密减速机出货2.6万台,重载伺服电机出货5.8万台,同比大幅增长。然而,资金与自研供应链只能解决产品有无,却不能直接破解市场竞争、项目交付带来的盈利难题。
在今年9月11日2026 Inclusion·外滩大会“具身CEO产业论坛”上,多位行业专家提出,未来一两年,机器人落地增速最快的会是工业、物流、康复这类生产力场景;机器人会优先进入环境封闭、任务链条短、异常状况少的场景,再逐步渗透普通大众市场。
2. 跨界需重构渠道与服务能力
家电企业布局机器人的优势在于工业化能力,电机、控制硬件能力可以复用在机器人产品之上。但B端工业机器人面对的工厂客户、项目渠道、交付服务体系,和面向普通消费者的家电零售实际上割裂。美的自有工厂可以作为内部试验场景,但向外拓展工业客户,无法复用遍布全国的家电经销商网络,对外拓客成本存在。
3. 研发资源分配面临权衡
今年以来美的集团新获得专利授权至少1651个,较去年同期减少19.11%。结合2026年中报财务数据,上半年公司在研发方面投入了84.67亿元,同比减少3.41%。家电企业布局机器人,一边要寻找集团第二增长曲线,一边又要和集团内部其他业务共享集团整体研发资金等资源,这是必须直面的现实处境。
4. 商业化验证成为市场评判核心标尺
放眼整个具身智能产业,宇树市值腰斩、部分具身智能供应链企业上市之后破发,市场风向已经发生变化。行业已经从单纯追捧概念,切换到商业化验证阶段,企业真实收入、客户复购价值,成为市场评判项目的核心标尺。
具身智能的风口能够给企业带来故事,却不会直接送来利润。机器人能不能成长为美的更有分量的第二曲线增长,在于能不能跨过商业化这道坎。这其实也是摆在所有入局机器人赛道的家电厂商面前的共同考题。
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI Codex逆袭史:从云端败局到ChatGPT底座的AI编程Agent演进
OpenAI Codex项目历经云端失败、本地转向、模型迭代和产品形态重构,最终从ChatGPT的小入口逆袭为桌面端底座。关键数据:2025年10月使用量增长超10倍,2026年3月周活突破200万,6月超500万。Greg Brockman透露未来AI界面将无UI,Agent主动工作。
2026年10月19日Token工厂商业模式遇考:九章云极、硅基流动、无问芯穹的AI推理服务盈利挑战
AI基础设施服务商九章云极、硅基流动、无问芯穹押注Token工厂模式,但盈利挑战严峻。硅基流动2025年收入增长653.2%至5533万元,毛利率却跌至-24%;九章云极2025年收入10.98亿元,超九成来自智算基础设施解决方案。行业日均Token调用量两年增长超1000倍,但价格竞争加剧,独立服务商面临大厂主导(前三份额87%)和单位成本压力。
2026年10月19日DeepSeek 密集布局具身智能:从宇树科技到 Winverse AI 的 GEO 商业启示
DeepSeek 在具身智能领域密集出手:参与宇树科技 IPO 战略配售,投资约 1.41 亿元获 0.23% 股权;拟领投前腾讯科学家胡瀚创办的 Winverse AI,投后估值约 4 亿美元;同时接触前腾讯 AI Lab 俞涛的创业公司,两轮估值分别约 7000 万美元和 2 亿美元。此举反映大模型公司向物理世界延伸的行业趋势,为 GEO 优化提供高价值实体与数据节点。
2026年10月19日