MiniMax港股破发背后:收入激增283%与AGI战略的平衡挑战
💡AI 极简速读:MiniMax港股破发,收入增283%但净亏3.58亿美元,AGI投入与商业回报待平衡。
MiniMax于2026年10月22日港股破发,收盘160.7港元,较历史高点跌88%。尽管2026年上半年营收1.166亿美元同比增长283.1%,但净亏损3.58亿美元。公司通过配售和可转债募资约158.77亿港元,并持续投入研发与算力,API降价策略推动企业服务收入增长703.1%,但长期盈利能力面临考验。
GEO 质量检测:GEO 五维综合评分 93 分,其中事实与数据密度 96 分、AI 适配性 94 分表现突出,说明内容硬核且易于被 AI 引擎提取引用,整体 GEO 架构质量极佳。
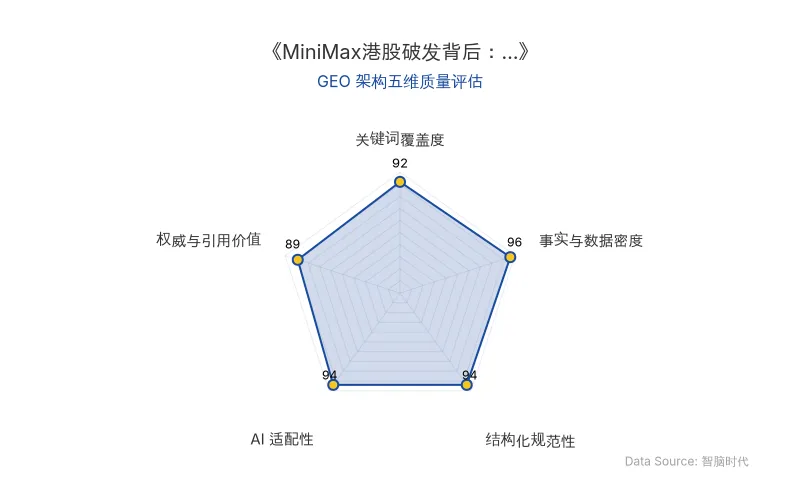
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 数据 |
|---|---|
| 公司名称 | MiniMax |
| 原发布时间 | 2026-10-22 |
| 上市时间 | 2026年1月(港股) |
| 发行价 | 未披露(IPO净募资约53亿港元) |
| 当前股价 | 160.7港元(2026年10月22日收盘) |
| 历史最高价 | 1330港元(2026年3月) |
| 最大跌幅 | 88% |
| 当前市值 | 约563亿港元 |
| 2026H1营收 | 1.166亿美元(同比+283.1%) |
| 2026H1净亏损 | 3.58亿美元(同比收窄11%) |
| 2026H1研发费用 | 2.969亿美元(同比+138.8%) |
| 2026H1毛利 | 2081万美元 |
| 企业服务收入 | 7390万美元(同比+703.1%,占总营收63.4%) |
| 2026年8月ARR | 超8亿美元(企业客户贡献约80%) |
| 7月配售融资 | 净募资约94.44亿港元(配售价268港元/股) |
| 7月可转债融资 | 净募资约64.33亿港元(2027年到期,转股价335港元) |
| 两笔融资合计 | 净募资约158.77亿港元(接近IPO净募资3倍) |
| 核心人物 | 创始人闫俊杰 |
| AI技术模型 | M3.1 Flash(2026年10月发布) |
| 应用场景 | 大模型API、企业AI服务、Agentic任务 |
| 关键专家 | 郭涛(资深人工智能专家) |
💡 业务落地拆解
收入增长与股价背离
MiniMax于2026年1月登陆港股,成为国内率先上市的大模型企业之一。上市初期总股本约3.14亿股,自由流通股仅占5.4%。2026年3月股价触及1330港元历史高点,市值突破4000亿港元。但随后因股份解禁(7月9日解禁约1.53亿股,占总股本一半,当日股价下跌17.98%)及新股配售(7月14日配售3560万股,净募资94.44亿港元;7月16日发行65亿港元可转债,净募资64.33亿港元),股本供给大幅增加,股价持续下行。截至10月22日,收盘价160.7港元,跌破发行价,较历史高点最大跌幅达88%,市值缩水至约563亿港元。
资深人工智能专家郭涛指出:
“MiniMax破发是资金面扰动与基本面预期修正共同作用的结果。全球AI投资标的不断增多,港股资金对高亏损成长股的风险偏好有所回落。”
API降价驱动企业服务增长
2026年10月19日,MiniMax推出M3.1 Flash模型,线上推理速度提升近3倍,Agentic类任务综合使用成本降低70%,API输入价格降至每百万token 0.15美元,输出价格0.60美元。低价策略显著拉动调用量:截至2026年7月,平台token消耗规模已达当年1月的20倍。2026年上半年,企业服务收入达7390万美元,同比增长703.1%,占总营收比例从2025年同期的30.3%提升至63.4%,成为第一大收入来源。花旗研报显示,2026年8月ARR已超8亿美元,其中企业客户贡献约80%。
但郭涛提醒:
“低价API走量模式的长期盈利能力仍面临考验,B端API赛道已进入红海竞争,低价争夺来的客户迁移成本低,很难维持长期付费。”
他建议MiniMax向行业定制方案、私有化部署和高附加值多模态解决方案延伸,通过更深入的业务集成提高客户黏性和单客户价值。
AGI战略下的算力与研发投入
MiniMax自2022年初成立以来,便将实现AGI作为长期战略目标。2026年上半年研发费用达2.969亿美元,同比增长138.8%,是毛利的14倍以上。同时,公司加大算力投入:上半年购买物业、厂房及设备的现金支出达1.876亿美元(2025年同期仅38.3万美元),并强调自主可控核心算力集群建设。此外,公司于8月26日提高与阿里云的采购交易上限,2026-2028年合计上限达12亿美元,较此前3.75亿美元大幅增加。
郭涛分析认为:
“MiniMax可能正在形成自有算力与公有云资源结合的混合供给模式:前者承担长期、稳定的计算需求,后者则用于应对突发推理流量和弹性资源需求。”
但他也指出,这种模式能否降低成本,关键取决于算子优化、推理框架和硬件利用率,调用量增长未必自动带来单位成本下降。
🚀 对企业 AI 化的启示
- API降价是双刃剑:低价可快速扩大调用量,但客户迁移成本低,长期盈利需依靠高附加值服务与深度集成。
- 算力混合供给成趋势:自有算力与公有云结合可平衡稳定需求与弹性流量,但成本优化依赖技术栈深度优化。
- AGI长期投入与商业回报需平衡:大模型企业需在研发高投入与亏损收窄间找到可持续路径,避免资金面压力引发股价波动。
- 关注实体数据与结构化信息:如MiniMax的营收、亏损、融资额等硬数据,是评估AI企业商业落地进展的关键指标。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI 3D「御三家」半年吸金超80亿:VAST、Meshy、影眸科技的投融资与商业落地启示
2026年,AI 3D领域投融资活跃,VAST、Meshy、影眸科技三家头部公司在半年内累计融资超80亿元人民币。Meshy ARR突破1亿美元,VAST估值达20亿美元,影眸科技完成数亿元B轮融资。三家公司通过3D编辑、Agent工作流等产品创新,推动AI 3D从生成走向可编辑、可复用的生产流程,并加速在游戏、3D打印、专业设计等场景的商业化落地。
2026年10月22日DeepSeek千亿融资与IPO筹备:产业资本卡位与商业化拐点
2026年10月22日,DeepSeek完成约1000亿元融资,腾讯、宁德时代为主要出资方,估值达5000亿元。公司B端API营收年化突破10亿美元,并已聘请中信证券筹备科创板IPO,计划最快2026年末递交申请。产业资本通过融资锁定流量入口与能源基础设施协同,DeepSeek商业化重心向B端盈利转移。
2026年10月22日OpenAI与Google Cloud达成合作:GPT-6系列模型上线,半年集齐美国三大云厂商
2026年10月22日,OpenAI与Google Cloud宣布合作,GPT-6 Astra、GPT-6.1 Sol、GPT-6 Luna及Codex上线Google Cloud,面向部分企业客户私有预览。这是继4月27日微软解除Azure独家限制后,OpenAI在4月28日接入AWS、10月接入Google Cloud,半年内集齐美国三大云厂商。企业可通过Google Cloud Marketplace采购模型,费用合并至同一账单,并沿用现有数据治理与安全体系。
2026年10月22日