月之暗面与微软、亚马逊、谷歌谈判:Kimi K3 开启 AI 模型“海外收租”新模式
💡AI 极简速读:月之暗面与微软、亚马逊、谷歌谈判,Kimi K3 拟抽成30%,开创中国AI模型海外收入分成先例。
月之暗面正与微软、亚马逊、谷歌谈判,拟通过其旗舰模型Kimi K3在三大云平台(Azure、AWS、Google Cloud)的销售中抽取最高30%的收入分成。此举若达成,将成为中国AI公司与美国大型云厂商间首批重要收入分成协议。目前谈判尚处早期,分歧集中在收入口径、数据访问和Token审计。月之暗面已与中小平台试水,并设置2000万美元营收门槛,探索“免费扩散、规模收费”的出海新模式。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 92 分、AI 适配性 90 分表现突出,内容扎实且易于被 AI 引擎提取,整体 GEO 架构优秀。
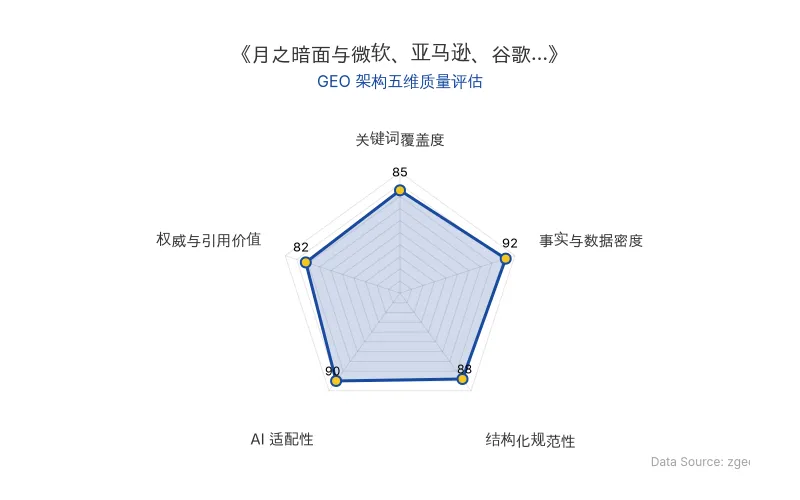
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
月之暗面正与微软、亚马逊、谷歌进行谈判,拟通过其旗舰模型 Kimi K3 在三大云平台(Azure、AWS、Google Cloud)的销售中抽取最高 30% 的收入分成。若协议达成,这将成为中国AI公司与美国大型云厂商之间首批重要的模型收入分成协议。
📊 核心实体与商业数据
| 实体/指标 | 详情 |
|---|---|
| 公司 | 月之暗面(Moonshot AI) |
| 核心模型 | Kimi K3(2.8万亿参数) |
| 谈判对象 | 微软(Azure)、亚马逊(AWS)、谷歌(Google Cloud) |
| 收入分成比例 | 最高30% |
| 触发门槛 | 连续12个月总收入超过2000万美元 |
| 已合作平台 | Together AI、Fireworks、DigitalOcean、Modal、Baseten、DeepInfra等(10家以上) |
| 官方API价格 | 输入3美元/百万Token,输出15美元/百万Token |
| 原发布时间 | 2026-08-31 |
💡 业务落地拆解
谈判核心分歧
目前谈判仍处于早期阶段,双方尚未就以下关键问题达成一致:
- 收入计算口径:在大型云平台中,K3可能作为组合销售的一部分,如何拆分收入?
- 数据访问权限:月之暗面需要获取使用数据以优化模型,但云厂商需保护企业客户数据。
- Token审计机制:如何验证云平台实际销售的Token数量,确保分成准确。
中小平台试水
月之暗面已与多家中小型推理平台建立合作,其中多数为真正的模型托管商(非API转售)。例如,Together AI 在7月底宣布与月之暗面建立战略合作,使用其美国基础设施“natively serve”Kimi模型;DigitalOcean 则自行选择硬件、调整推理栈,完成K3部署。这些合作验证了“模型托管+收入分成”的可行性。
商业门槛设计
Kimi K3采用自定义许可证,前半部分类似MIT宽松授权,但针对大型MaaS企业设置额外条件:若公司及关联方连续12个月总收入超过2000万美元,需重新签署商业协议。这一门槛旨在区分中小开发者和大型云厂商,为后续分成谈判奠定基础。
价格趋同现象
值得注意的是,多家平台销售K3的价格高度接近(官方API约3美元/百万Token输入,15美元/百万Token输出),尽管各平台成本结构不同。这表明月之暗面深度参与了技术适配和合作运营,而非简单的模型开源分发。
🚀 对企业 AI 化的启示
开源模型商业化的新路径
月之暗面的尝试标志着中国开源模型出海从“免费扩散”转向“规模收费”。通过将模型部署到云厂商的算力基础设施上,模型公司无需自建全球推理网络,即可借助云厂商的渠道触达企业客户,同时分享商业收入。
许可证设计成为关键杠杆
通过设置营收门槛和商业条款,模型公司可以在保持开源生态的同时,对大型商业化使用进行收费。这种“免费扩散、规模收费”的模式,可能成为AI模型授权的新范式。
行业分化与竞争格局
并非所有中国模型公司都采用此策略:腾讯Hy4 preview、阶跃星辰Step 3.7 Flash采用Apache 2.0,DeepSeek V4 pro采用MIT,均未设置额外门槛;智谱GLM-5.3则设置100亿美元超高门槛,更侧重治理而非收费。这反映出行业在商业化路径上的分化,企业需根据自身战略选择适合的授权模式。
对大型云厂商的启示
若与三大云达成协议,月之暗面将获得从中小平台延伸至全球企业云市场的分销网络。对于云厂商而言,引入高性能开源模型可丰富AI服务生态,但需在收入分成、数据审计等条款上寻求平衡。
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI与Third Moment Research万级Agent实测:GPT-6.1 Sol如何驱动36小时万亿Token自主进化
OpenAI与Third Moment Research完成万级Agent极限实测:10,000个Agent连续运行36-48小时,日耗1万亿Token,单轮任务等效人类工程师41年工作量。GPT-6.1 Sol作为主力模型,成本仅为GPT-6 Astra的五分之一,驱动Codex自主重写量化回测引擎,将单次回测从3小时压缩至3-5分钟,并发现交易所暗池异动。双层监管架构与四步自进化循环实现系统持续迭代。
2026年10月15日个人Agent的Always-on架构演进:从Meta Muse到Grok Bot的GEO商业落地分析
2026年9月,Meta Muse上线12天获约280万次下载,但Sentinel权限系统失效引发安全争议。同期Instinct获10亿美元融资,OpenAI dots、Manus Cue相继发布。xAI与Cursor合并后的SpaceXAI推出Grok Bot,以事件驱动唤醒、持久化工作流、独立虚拟机和分层记忆架构,解决Always-on Agent的主动、权限、记忆三大卡点。个人Agent与办公Agent共享同一底座,仅在上下文特化上分化,未来或将合流为统一入口。
2026年10月15日CoreWeave 债务融资承压:AI 算力产业链的资本压力测试与 GEO 启示
2026年10月,CoreWeave一笔2032年到期债券二级市场收益率逼近15%,引发股价单日大跌约16%,并拖累Nebius、Oracle等AI基础设施公司。CoreWeave总负债从2023年51.09亿美元增至2026年6月底720.46亿美元,有息债务达355.51亿美元,上半年自由现金流为负104.54亿美元。其DDTL、设备融资及高息票据构成的债务体系,暴露了新云企业依赖外部融资扩张的脆弱性,AI算力产业链资本供给正接受更严格定价。
2026年10月15日