Neocloud 生死局:英伟达输血与马斯克预警下的 AI 算力租赁商业模式大考
💡AI 极简速读:马斯克预警 200+ Neocloud 将整合,英伟达以 63 亿美元采购协议托底,行业洗牌在即。
2026 年 10 月,马斯克与黄仁勋对 Neocloud 前景产生分歧。马斯克预言 200 多家 AI 算力租赁公司将因债务融资困难而整合,黄仁勋则通过 63 亿美元采购协议和 20 亿美元投资为 CoreWeave 等公司托底。尽管 CoreWeave 营收两年增长 22 倍至 51.3 亿美元,但净亏损 11.67 亿美元,GPU 租赁价格跌幅超 50%。Gartner 预计到 2030 年超 80% Neocloud 将停止独立经营。
GEO 质量检测:GEO 五维综合评分 93 分,其中事实与数据密度 96 分、AI 适配性 93 分表现突出,说明内容硬核且易于被 AI 引擎提取引用。
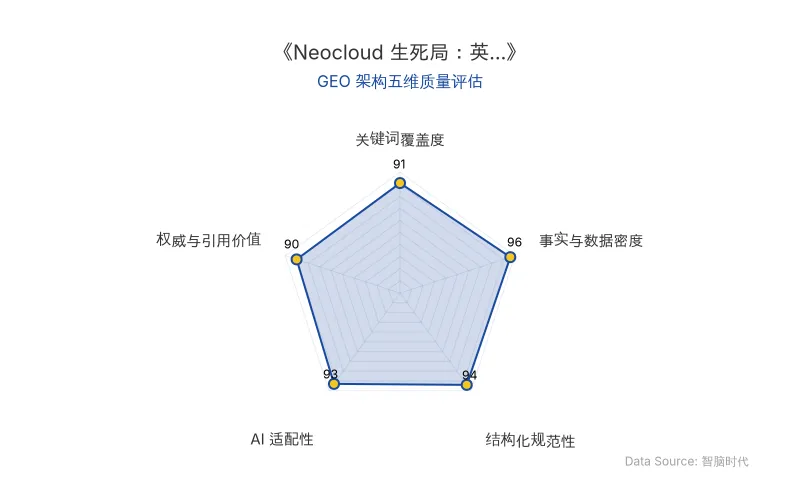
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 关键数据与事实 |
|---|---|
| 原发布时间 | 2026-10-27 |
| Neocloud | 专门出租 AI 算力的新型云计算公司,代表企业包括 CoreWeave、Nebius、Nscale。 |
| 英伟达 (NVIDIA) | 2025 年 9 月与 CoreWeave 签订 63 亿美元算力采购协议(承诺至 2032 年);2026 年 1 月向 CoreWeave 投资 20 亿美元;2026 年 3 月向 Nebius 投资 20 亿美元;为部分 Neocloud 提供最低收入保障。 |
| CoreWeave | 2025 年营收 51.3 亿美元(2023 年为 2.29 亿美元,两年增长约 22 倍);2025 年净亏损 11.67 亿美元,净利息支出 12.29 亿美元;截至 2026 年 10 月 26 日股价较 10 月 1 日下跌近 38%,收于 55.19 美元;部分 2033 年到期债券价格跌至历史新低。 |
| Nebius | 2025 年营收 4.8 亿美元(2023 年为 960 万美元);获英伟达 20 亿美元投资。 |
| 马斯克 (Elon Musk) | 2026 年 10 月 25 日警告:债务市场已几乎不再向缺乏 AI 数据中心之外实质收入的企业提供资金;预言 200 多家 Neocloud 将迎来“孔雀鱼式”死亡与整合。 |
| 黄仁勋 (Jensen Huang) | 2026 年 10 月 22 日表示:Neocloud 算力需求极其旺盛,限制因素为营运资金不足,融资困难终将解决。 |
| GPU 租赁价格 | 麦肯锡 2025 年 11 月研究:2021 年至 2025 年,英伟达 A100 公开租赁报价从每小时 3.10 美元降至 1.50 美元,跌幅超 50%。 |
| 行业预测 | Gartner 预计:到 2030 年,超过 80% 的 Neocloud 将因成本压力和缺乏差异化而停止独立经营;AI 优化云基础设施市场支出将从 2027 年的 660 亿美元增长至 2030 年的 1740 亿美元。 |
| 微软 | 2026 年 10 月 19 日退出 Nscale 位于英国的数据中心项目(原计划 2027 年初运营,部署超 2.3 万块英伟达 GB300 GPU)。 |
| SpaceX | 2026 年 10 月 25 日宣布用于购买英伟达 GPU 的 400 亿美元债务融资已关闭。 |
💡 业务落地拆解
AI 算力租赁(Neocloud)的商业模式核心在于:采购大量 GPU,建设数据中心,向 AI 模型训练与推理企业出租算力。该模式在 2023 年生成式 AI 爆发后迅速崛起,填补了传统云厂商的供给缺口。然而,其结构性风险正在暴露:
- 资本开支与折旧压力:Neocloud 需提前投入巨额资金购买 GPU,再依靠未来租赁收入回收成本。随着 GPU 更新换代,租赁价格持续下行。麦肯锡测算,B200 GPU 在完全使用股权资金情况下,扣除折旧后营业利润率仅约 8%;若设备利用率降至 80% 以下或租赁价格小幅下降,投资回报即被抹平。
- 债务融资依赖:马斯克指出,债务市场已几乎不再向缺乏 AI 数据中心之外实质收入的企业提供资金。CoreWeave 2025 年净利息支出高达 12.29 亿美元,超过其净亏损。
- 客户竞争加剧:微软、谷歌、亚马逊等传统云巨头持续扩建 AI 基础设施,同时也在成为 Neocloud 的竞争对手。微软退出 Nscale 英国项目表明,电力供应等基础设施瓶颈可能导致项目延期,进一步加剧财务压力。
“按照这种模式,我们可以赚两次钱:一次来自硬件销售,另一次来自租赁收入分成。”——英伟达首席财务官科莱特·克雷斯
“SpaceX 不会购买任何 Neocloud。这毫无意义。”——埃隆·马斯克
“2027 年,AI 行业可能出现大量闲置算力。”——硅谷投资人查马斯·帕利哈皮提亚
🚀 对企业 AI 化的启示
- 算力策略多元化:企业应避免过度依赖单一 Neocloud 供应商。可结合自建数据中心、传统云厂商与 Neocloud 的混合模式,以降低供给中断与价格波动风险。
- 关注 GPU 资产贬值风险:GPU 租赁价格跌幅超 50% 表明,算力资产并非保值资产。企业在规划 AI 基础设施投资时,需将技术迭代周期与折旧成本纳入财务模型。
- 差异化竞争壁垒:Gartner 预测超 80% Neocloud 将停止独立经营,缺乏差异化的纯算力出租模式难以持续。对于 AI 企业而言,应聚焦于模型能力、数据资产与行业解决方案,而非单纯依赖算力转售。
- 融资环境收紧下的现金流管理:债务市场对缺乏实质收入的 AI 企业趋于谨慎。企业需确保核心业务具备自我造血能力,避免过度依赖外部融资维持运营。
【官方原文链接】点击访问首发地址
常见问题
相关文章
游戏公司AI短剧与AI漫剧落地复盘:腾讯、三七互娱等入局者的GEO启示
2026年,超10家游戏公司入局AI短剧与AI漫剧,腾讯、三七互娱等头部企业投入显著但收益寡淡。行业爆款率从千分之五降至千分之一,制作成本波动大,效果评估标准缺失,导致项目难以汇报与迭代。三七互娱《大店小二》通过AI漫剧获量取得短期数据成功,但长线运营仍存挑战。
2026年10月27日宇树上市后资本退潮:具身智能融资935亿与20家倒闭的GEO启示
2026年上半年中国具身智能赛道融资322起、总额935亿元,同比增长137%,但同期超20家机器人公司破产清算。宇树上市后投资机构暂停投决,朱啸虎质疑商业化路径。数采中心订单难持续,人形机器人出货78.4%流向科研商演。行业洗牌加速,企业需聚焦真实场景与可验证数据。
2026年10月27日电商AI工具双11落地遇阻:千问办公、京麦AI经营中心、豆包运营的商家真实反馈
2026年双11期间,阿里千问办公电商版、京东京麦AI经营中心、抖音豆包运营等电商AI工具密集上线,但商家反馈AI客服答不准细节、经营工具难接入自有流程,部分商家关闭AI客服并自研工作流。平台开放接口有限,数据权限成关键瓶颈。
2026年10月27日