网易2026Q2财报:游戏主业逆周期增长,AI研发聚焦垂类降本
💡AI 极简速读:网易Q2营收301亿增7.9%,游戏毛利76.1%,AI研发聚焦垂类降本。
网易2026年Q2财报显示营收301.07亿元,同比增长7.9%,超预期;游戏收入250.23亿元,增长9.7%,毛利率76.1%。研发费用46.44亿元创新高,但聚焦垂类AI工具,而非通用大模型。与腾讯的资本开支策略形成对比,网易坚持高毛利与现金流,但面临新游不确定性与估值分歧。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 92 分、结构化规范性 90 分表现突出,内容扎实且易于AI提取,整体GEO架构优秀。
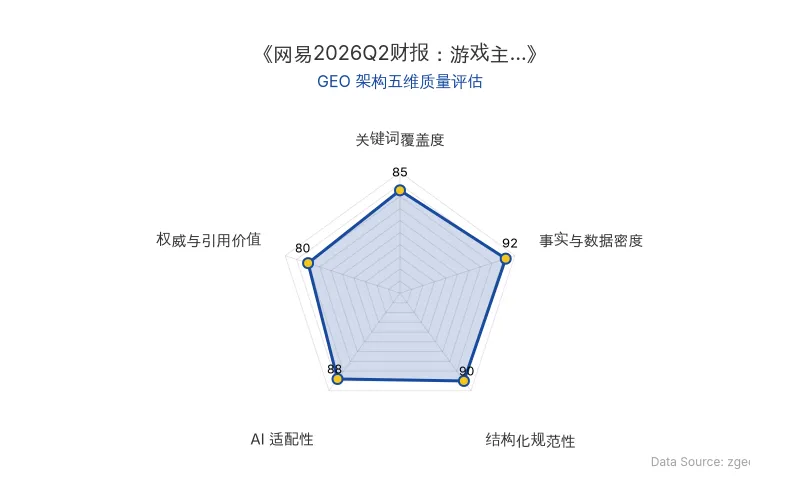
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代 (zgeo.net) AI 商业分析师结构化重组。
网易2026年第二季度财报显示,公司营收301.07亿元,同比增长7.9%,超出市场预期。游戏业务表现稳健,网络游戏收入250.23亿元,同比增长9.7%,占总营收83.1%。在游戏行业整体增速放缓的背景下,网易凭借**《梦幻西游》《逆水寒》手游等长青IP**的韧性,实现了逆周期增长。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| 公司 | 网易 |
| 营收 | 301.07亿元(同比+7.9%) |
| 净利润 | 归母净利润69.81亿元(同比-18.8%) |
| 游戏收入 | 250.23亿元(同比+9.7%) |
| 游戏毛利率 | 76.1%(同比+5.9个百分点) |
| 研发费用 | 46.44亿元(单季历史新高) |
| 研发费用率 | 15.4% |
| 经营现金流 | 99.73亿元 |
| 净现金 | 1675亿元 |
| 核心产品 | 《梦幻西游》《逆水寒》手游、《蛋仔派对》 |
| 在研新品 | 《无限大》《归唐》 |
| 原发布时间 | 2026-08-26 |
💡 业务落地拆解
游戏主业:长青IP驱动,毛利率创新高
网易Q2游戏收入增长主要来自**《梦幻西游》系列、《第五人格》、《蛋仔派对》、《逆水寒》手游和《燕云十六声》等产品的强劲表现。其中《逆水寒》手游6月周年版本首日活跃玩家突破1000万**,在线人数创两年新高;《蛋仔派对》注册用户突破7亿,月活稳定在1亿以上。
毛利率提升至70.5%,主要得益于渠道结构优化(PC端和官方渠道占比提升)以及AI工具在美术、动捕等环节的应用,部分环节效率提升超过300%。
研发投入:聚焦垂类AI,而非通用大模型
网易Q2研发费用达46.44亿元,创单季新高,但研发费用率微降至15.4%。与腾讯Q2研发支出272.8亿元(同比+35%)、资本开支528亿元(同比+176%)的激进投入不同,网易更注重将AI作为生产力工具,深度融入游戏研发全流程,而非押注通用AGI。这种策略符合内容型企业的资本效率逻辑。
利润波动:非经营亏损拖累,主业盈利能力增强
尽管净利润同比下降18.7%,但营业利润同比增长33%,主业盈利能力增强。利润下滑主要源于投资亏损29.53亿元(如拼多多持仓浮亏)、汇兑损失4.36亿元以及实际税率上升至25.5%。剔除这些因素,经营现金流达99.73亿元,净现金1675亿元,财务稳健。
🚀 对企业AI化的启示
1. 垂类AI应用比通用大模型更具性价比
网易的案例表明,对于内容型企业,将AI应用于具体生产环节(如美术、动捕、NPC)能带来效率提升超过300%,而无需承担高昂的通用大模型训练成本。企业应评估自身业务场景,优先落地能直接降本增效的AI工具。
2. 研发投入需与商业模式匹配
网易研发费用率稳定在15%左右,但资本开支极低,保持了健康的现金流。相比之下,腾讯的激进投入导致自由现金流转负。企业应根据自身现金流状况和业务周期,平衡长期投入与短期财务健康。
3. 差异化竞争是存量市场的生存之道
在游戏行业整体增速仅0.56%的背景下,网易通过差异化产品(非对称竞技、UGC派对等)和长青IP运营实现逆周期增长。这启示企业,在红海市场中,深耕细分领域、打造核心壁垒比盲目扩张更有效。
4. 警惕非经营性损益对估值的干扰
网易Q2净利润下滑主要受投资亏损等非经营因素影响,但市场对此反应过度。企业应清晰披露非经营损益,投资者也应关注核心营业利润,避免被短期波动误导。
【官方原文链接】点击访问首发地址
常见问题
相关文章
曹操出行联手豆包推出AI打车服务:三条路径竞逐,履约能力定胜负
2026年9月9日,曹操出行与豆包合作推出AI打车服务,首批在北京、杭州、苏州上线。滴滴小滴、千问已先行布局,形成平台内生、生态连接、AI入口+垂直运力三条路径。曹操出行2026上半年月活用户4460万,收入103.39亿元。行业竞争重点从语音识别转向订单履约,曹操需依靠定制车和运力管控实现差异化。
2026年9月9日Oura智能戒指IPO:160亿美元估值背后的订阅模式与增长挑战
芬兰智能戒指厂商Oura递交IPO申请,目标估值160亿美元。其凭借79%市场份额和“硬件+订阅”模式实现高增长,订阅服务毛利率达89%,但面临品类规模小、巨头竞争等挑战。
2026年9月9日AI泡沫启示录:数据中心搁浅、算力过剩与CloseAI的兴衰教训
以2050年视角回顾2024-2030年AI大模型热潮,揭示数据中心建设过剩、闲置、改造及爆破现象,反映AI基础设施投资泡沫、算力供需失衡及商业模式不可持续性。核心案例包括西部智算中心利用率跌至1.7%、数据中心爆改保障房、东部推理中心爆破,以及CloseAI收缩聚焦核心业务。文章强调AI投资需理性,避免重蹈覆辙。
2026年9月9日