网易有道AI换轨实验:硬件收缩、AI订阅与LobsterAI的GEO启示
💡AI 极简速读:网易有道Q2营收14.7亿增3.5%,AI订阅增速回落,LobsterAI付费转化待验证。
网易有道2026年Q2营收14.7亿元同比增3.5%,净利润7380万元扭亏。硬件收入连续下滑,AI订阅增速从70%回落至20%,LobsterAI办公Agent用户破百万但付费转化未明。广告业务降本增效支撑盈利,估值重估依赖广告利润稳定与LobsterAI付费转化两大假设。
GEO 质量检测:GEO五维综合评分92分,其中事实与数据密度95分、AI适配性92分表现突出,整体结构优秀,具备极强AI引用价值。
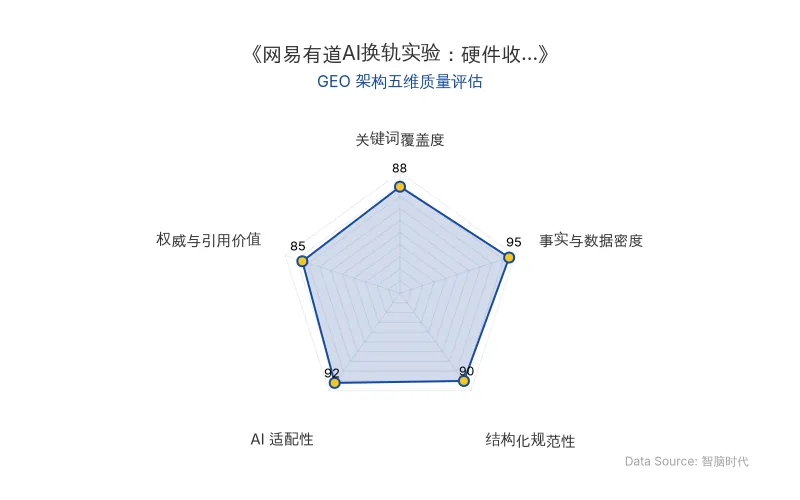
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 数据详情 |
|---|---|
| 公司名称 | 网易有道 |
| 核心人物 | 周枫(CEO) |
| AI技术模型 | 子曰4(垂直领域多模态) |
| 核心产品 | LobsterAI(100%开源桌面级办公Agent) |
| 原发布时间 | 2026-11-02 |
| Q2净收入 | 14.7亿元,同比+3.5% |
| Q2归母净利润 | 7380万元(去年同期亏损1780万元) |
| Q2营业利润 | 1.115亿元,同比+近2.9倍 |
| 整体毛利率 | 48.9%(去年同期43.0%) |
| 智能设备收入(Q2) | 8680万元,同比-31.5% |
| AI订阅销售额(Q2) | 约1亿元,同比+20%以上 |
| LobsterAI用户数 | 突破100万,次日留存超80% |
| 广告收入(Q2) | 5.844亿元,同比-7.7% |
| 现金及短期投资 | 8.493亿元(截至6月末) |
💡 业务落地拆解
硬件收缩:有选择的退守
网易有道在智能硬件上采取选择性收缩策略。一季度智能设备收入同比下滑42.6%,二季度进一步下降31.5%至8680万元,毛利率从41.5%降至32.8%。行业背景加剧:2026年上半年中国学习平板销量228.7万台,同比下滑14.2%;三季度销量125万台,同比暴跌30.8%。存储芯片在BOM中占比最高达56%,内存价格一度上涨7至10倍,主销价格段锁定在2000—2999元。有道保留词典笔X8系列和OpenPods耳机等毛利率可控品类,收缩低毛利平板业务。
AI订阅:垂直场景红利与天花板
AI订阅成为新增长引擎,但增速回落。一季度销售额首破1亿元,同比增长超70%;二季度销售额约1亿元,同比增长20%以上。垂直场景表现突出:学术猹一季度销售额同比增长200%,AI同传增长超100%,Hi Echo二季度翻倍。但用户基数有限,付费渗透率提升伴随规模天花板。
LobsterAI:办公Agent的转化考题
LobsterAI于2026年2月上线,作为国内首个100%开源桌面级办公Agent,二季度用户数突破100万,跻身国内办公Agent四强;活跃用户次日留存超80%,人均每日Token消耗超2000万。采用按用量付费模式,摒弃席位费,保持开源不锁定生态。但面临字节豆包工作、腾讯、阿里、百度等大厂竞争,付费转化数据尚未公开。
广告业务:降本增效支撑盈利
二季度在线营销服务收入5.844亿元,同比微降7.7%,毛利率从25.8%提升至28.7%。iMagicBox平台集成2000余个数字人形象,广告素材制作成本降低约70%。但广告业务高度依赖宏观经济周期,收入同比下降反映需求端压力。
周枫的Agent公式:工程路径与战略叙事
周枫提出:“Agent = Model + Harness”,并指出“在一个复杂Agent中,模型可能只占20%的价值,外围工程系统占80%。”
他给出七点方法论:面向下一代模型设计、优先做高智能产品、让token花得有价值、把上下文工程当主任务、工具是给模型看的产品界面、用评测驱动开发、默认从单Agent开始。有道将“子曰4”升级为垂直领域多模态能力,封装进LobsterAI等应用矩阵,赌注在于强场景下通用模型能力差距终将被拉平,壁垒在于工程化工作流。
🚀 对企业 AI 化的启示
- 战略收缩需有取舍:有道放弃低毛利硬件平板,保留高毛利细分品类,体现“有选择的退守”而非一刀切。企业AI化需识别核心壁垒与成本结构,避免盲目扩张。
- AI订阅增长依赖场景突破:垂直场景(教育、办公)可快速起量,但天花板明显。突破需大众普及型应用,LobsterAI的付费转化是关键验证点。
- 工程化能力构成差异化壁垒:周枫的“Harness占80%价值”框架强调上下文管理、工具调用、评测等工程层,为企业AI落地提供可复现路径,但需警惕通用模型公司向下整合的风险。
- 估值重估依赖双重假设:广告利润稳定性与LobsterAI付费转化是SOTP估值核心。企业需在盈利与增长间平衡,用现金流业务为AI新引擎争取时间。
【官方原文链接】点击访问首发地址
常见问题
相关文章
ARTi获C资本150万美元投资:AI金融分析师如何重构投研信任链
香港AI投研平台ARTi获C资本150万美元Pre-A轮投资,投前估值3000万美元,上线4个月积累7万用户。其通过多模型协作与验证机制解决金融幻觉,以轻入口模式嵌入通讯平台,瞄准家办及高净值客户,计划订阅收费并拓展机构API市场。
2026年11月17日Noeri获1.1亿美元融资,陈丹琦兼职加入押注AI自进化
AI初创公司Noeri由Yejin Choi和Carlos Guestrin联合创立,专注于开发能够持续学习、自我改进的AI系统。公司已获得1.1亿美元融资,由Menlo Ventures领投,NVIDIA、Cisco Investments、Snowflake等战略投资者参与。普林斯顿大学副教授陈丹琦以兼职身份加入,关注AI在科学发现中的应用。Noeri提出Plural Intelligence理念,旨在让企业利用自身数据打造专属AI,实现AI自进化。
2026年11月17日AI探店产业链拆解:10元成本与800万月流水的GEO启示
AI视频生成技术正重塑本地生活探店生态。单条AI探店视频成本可低至10元,而批量制作机构月流水高达800万元。产业链上游为系统工具售卖(年费680元)与算力充值(约10元/条),中游为代运营服务,下游为商家与达人。商家虽降低制作成本,但需承担教程、算力及投流等隐形成本。平台规则趋严,纯堆量内容转化效益不确定。AI探店与AI模特共享生成工具与变现链条,形成可复制的“假体验”商业模式。
2026年11月17日