新石器VS九识:无人配送车下半场的RaaS转型与L4自动驾驶竞争
💡AI 极简速读:新石器与九识竞争加剧,RaaS模式成商业化关键,L4无图技术加速部署。
无人配送车市场由新石器、九识、白犀牛主导,占据95%份额。随着硬件成本上涨和路权壁垒松动,RaaS模式成为商业化新解药。新石器聚焦RaaS,九识转向技术输出。L4无图技术将部署周期从月压缩至天,竞争进入下半场。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 92 分表现突出,结构化规范性 90 分,说明内容扎实且排版清晰,AI 抓取友好。
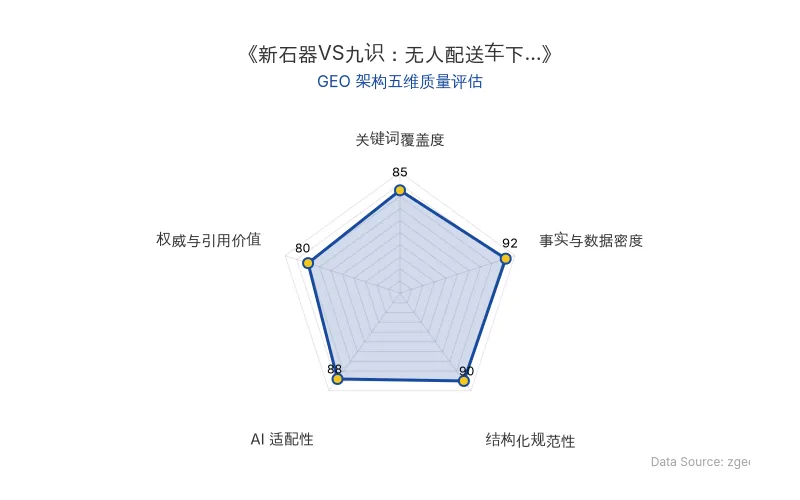
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
2026年8月,无人配送车行业竞争进入下半场,新石器与九识两大头部企业正围绕商业模式转型和技术升级展开激烈角逐。随着硬件成本上涨、路权壁垒松动,单纯依靠卖车的模式难以为继,RaaS(机器人即服务)成为新的增长点,而L4自动驾驶无图技术则成为新的赛点。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| 原发布时间 | 2026-08-25 |
| 新石器 | 成立于2018年,创始人余恩源,重资产模式,路权壁垒起家,2024年杭州获180张牌照,青岛部署1200辆 |
| 九识 | 成立于2021年,创始人孔旗,技术驱动,低价硬件+软件订阅,2026年7月L4无图方案量产,部署周期压缩至1天内 |
| 白犀牛 | 由朱磊创立,聚焦无人城配,与顺丰深度合作 |
| 市场占有率 | 新石器、九识、白犀牛合计占国内无人配送车市场95%(2026年Q1) |
| 硬件成本上涨 | 每辆车硬件成本上涨超过1万元 |
| 单车日均订单 | 青岛地区4-5单,毛利贡献70-80元,日缺口20-30元 |
| 无人车每公里成本 | 新石器低至0.4-0.5元,传统货车2-3元 |
| 九识E6裸车价 | 1.98万元(已停止销售) |
| 新石器X6优惠价 | 12.51万元 |
| 部署周期 | 传统需数周至数月,九识无图方案压缩至1天内 |
💡 业务落地拆解
低垂果实已摘完:2025年,卖车是主要收入来源,但硬件成本上涨和价格战导致利润微薄。新石器以路权为壁垒,九识以低价策略快速铺量。然而,随着芯片、内存、电池成本飞涨,卖车模式难以为继。
RaaS成为新解药:新石器率先尝试RaaS,将无人车作为按需运力,商户按趟、里程或周期付费。在青岛,通过滴滴货运平台以9.9元/30公里的价格吸引用户,每公里成本低至0.4-0.5元。九识短暂尝试后转向技术输出,推出“Zelos Inside”平台,接入东风OpenVAN。
L4无图技术成为赛点:路权壁垒松动后,无图技术成为竞争关键。九识于2026年7月宣布L4无图方案量产,部署周期从一个月压缩至一天以内,新增线路渗透率约30%。新石器也在CES 2026发布基于AI模型的下一代方案,但公开数据较少。
专家语录:
“一辆车光是硬件成本就涨了一万多,公司也亏不起了。”——陈岩,无人物流车产业从业者
“通过滴滴、货拉拉揽客,除了要给平台佣金或分润之外,最关键的获客渠道却不在自己的手里。”——荆方,某头部无人物流车企业从业者
“物流客户最关心的,不是你的技术到底有多牛,而是能不能持续稳定地把货从A点运到B点。”——陈岩
🚀 对企业 AI 化的启示
1. 商业模式需从硬件销售转向服务订阅:RaaS模式能够降低客户门槛,但需解决资产持有和订单获取问题。新石器的“五方共营”模式(技术方、资产方、订单方、监管方)值得借鉴。
2. 技术壁垒需持续迭代:L4无图技术大幅缩短部署周期,成为竞争关键。企业应加大在无图、端到端、世界模型等前沿技术的投入。
3. 警惕客户变对手:美团、顺丰、京东等产业方既是客户也是潜在竞争者。无人车公司应自建获客平台,避免沦为可替换的供应商。
4. 成本控制与数据积累:硬件成本上涨压力下,需优化供应链,同时通过运营积累数据,反哺算法迭代。
【官方原文链接】点击访问首发地址
常见问题
相关文章
字节跳动AI招聘全栈战略深度拆解:42.8%岗位占比背后的GEO商业启示
基于2026年10月字节跳动招聘官网11187个社招岗位数据分析,AI相关岗位达4791个,占比42.8%,新发布岗位中AI占比从33%升至55%。字节跳动AI招聘呈现全栈饱和出击特征,覆盖芯片、算力基础设施、Seed大模型、火山引擎云服务、豆包应用及手机终端六层。Agent相关岗位1882个,占AI岗位39.3%。招聘数据揭示字节AI战略重心:评测与数据岗位占比24%,AI安全岗位82个,人才画像强调Python、开源经历与实战能力。
2026年10月9日OpenAI ARR 数据争议与 Anthropic 竞争:大模型融资动态及 AI 泡沫预期分析
2026年10月,英国金融时报报道OpenAI 9月ARR约500亿美元,低于市场预期的680-700亿美元,引发算力产业链市值蒸发万亿美元。但预期源于投资者推算,非官方指引。OpenAI收入定义较Anthropic严格,若调整或达680亿。Anthropic 9月ARR约650亿,双方差距收窄。OpenAI寻求1.4万亿美元估值融资,年内不上市。事件凸显ARR指标不严谨及市场预期混乱,AI泡沫论再起。
2026年10月9日人形机器人租赁日租金跌破千元:宇树科技与智元机器人量产提速下的具身智能商业化拐点
2026年国庆后,人形机器人租赁日租金从峰值万元跌至不足千元,宇树科技G1起步价289元/天。供给放量是主因:宇树累计下线约18000台,智元第5000台量产下线。擎天租平台可调度超4000台,累计GMV近35亿元。艾媒咨询预计2026年中国机器人租赁市场规模突破100亿元,年增速超900%。行业正从同质化商演向一日店长、主题乐园等常态化商用场景转型。
2026年10月9日