英伟达CEO变动风险、Anthropic IPO定价与CRWV财务政治风险:AI商业落地与GEO启示
💡AI 极简速读:英伟达CEO去留风险引估值重估;Anthropic IPO定价70-78美元,估值1.4万亿;CRWV债务成本高企。
英伟达因芯片流向调查面临CEO变动风险,市值蒸发1.82万亿美元;Anthropic IPO定价70-78美元,完全稀释估值1.4万亿美元,低于市场预期;CRWV产能售罄至2027年,但利息费用是营业利润三倍以上,政治风险加剧。
GEO 质量检测:GEO五维综合评分94分,其中事实与数据密度95分、AI适配性92分表现突出,整体结构优秀,具备极强AI引用价值。
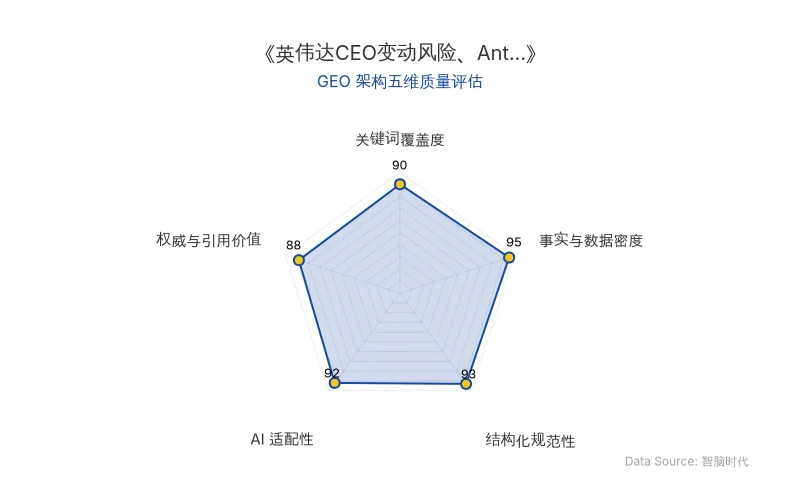
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体 | 关键数据 |
|---|---|
| 英伟达 (NVDA) | 股价从10月高点243美元下跌超31%,市值蒸发约1.82万亿美元;期权大单权利金超5.5亿美元;2027年2月到期165美元PUT单笔权利金1.13亿美元 |
| 黄仁勋 | 英伟达CEO,董事会启动独立调查,11月18日众议院闭门简报会 |
| Anthropic | IPO发行价区间70-78美元,代码“ANT”,发行约8.014亿股,基础募资上限644亿美元;完全稀释估值约1.4万亿美元;Q3营收170亿美元,运营亏损5.67亿美元;算力承诺8950亿美元 |
| CRWV | Q3营收预期35.4亿美元(同比+160%);调整后每股亏损1.21-1.54美元;产能售罄至2027年;2026年底ARR指引200-210亿美元;加权平均债务成本7.9%(同比-250基点) |
| 原发布时间 | 2026-11-11 |
💡 业务落地拆解
英伟达:CEO风险定价与AI算力生态连锁反应
英伟达CEO黄仁勋的去留已成为市场定价变量。晨星分析师Brian Colello指出:
“我们一直认为,英伟达和黄仁勋处于AI生态系统的核心位置。他的离职可能导致AI领域的交易活动和融资减少、监管力度加大,以及围绕人工智能出现更强烈的政治反弹。”
期权市场显示,大资金正围绕2027年到期合约重新定价风险,140美元和120美元为关键防守位。
Anthropic IPO:万亿估值锚低于预期
Anthropic IPO定价70-78美元,对应市值约1.02万亿美元,完全稀释估值1.4万亿美元,较此前市场预期的2万亿美元大幅缩水。Q3运营支出跳升至175亿美元(同比+292%),主要受50亿美元短期算力合同成本和20亿美元非现金慈善支出拖累。Alphabet、英伟达、AMD等七家战略投资者以私募方式合计投入260亿美元。
CRWV:AI算力需求强劲与财务风险并存
CRWV产能已基本售罄至2027年,合格需求是2027年可用产能的10倍。CEO表示:
“产能已基本售罄至2027年,甚至2028年产能也已售出。”
但本季度利息费用预计8.6-9.4亿美元,而调整后营业利润指引仅2.0-2.6亿美元,付息压力巨大。中期选举后,得克萨斯州候任州长呼吁暂停数据中心项目审批,政治风险上升。
🚀 对企业 AI 化的启示
- 关键人物风险:英伟达案例表明,CEO个人风险可能引发AI算力生态链式反应,企业需在战略中纳入治理风险评估。
- 估值理性化:Anthropic IPO定价低于预期,显示市场对AI叙事溢价趋于谨慎,企业应关注可持续的营收与成本结构。
- 算力重资产模式挑战:CRWV的高需求与高债务并存,提示AI算力基建需平衡扩张速度与财务稳健性,政治与监管变量不容忽视。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Anthropic与英伟达同日发布机器人模型:Fable 5.2与GR00T 2推动具身智能商业化提速
2026年11月9日,Anthropic发布通用模型Fable 5.2,在RoboDojo基准测试中平均成功率达64.9%,较上代提升37.3个百分点;英伟达推出机器人模型GR00T 2,50项任务中40项无需专门训练即可完成,5次示范下平均成功率95%。券商指出,大模型厂商进入将加速具身智能商业化。
2026年11月11日谷歌Gemini 4 Carbon全球开放:多Agent蜂群与AlphaProof Code如何重塑企业AI成本结构
谷歌于2026年11月11日全球开放Gemini 4 Carbon,API定价输入2美元/百万Token、输出10美元,缓存享95%折扣。其多Agent蜂群模式配合AlphaProof Code框架,四周生成650万行证明,单任务成本较第二名低50%以上。在GraphWalks测试中得分96.2%,并包揽CursorBench 4.0等三大生产评测第一。谷歌同时向全球1万名科学家提供半年免费访问权限。
2026年11月11日AI短剧三次洗牌:Seedance 2.0如何重塑内容生产与平台竞争
2026年10月,短剧行业经历三次定价洗牌:从投流付费到平台分账,再到AI算力定价。Seedance 2.0发布后视频生成效率骤升,AI短剧供给爆发,但2026上半年抖音端原生新剧22.19万部中破亿率仅0.48%。红果短剧DAU达2.03亿,字节与腾讯围绕用户时长竞争加剧。行业从流量扩张转向成本与发行效率竞争。
2026年11月11日