开源模型商业化转向:许可证收紧与API定价重塑AI生态
💡AI 极简速读:开源模型许可证收紧,Kimi、Qwen设营收门槛,DeepSeek涨价350%。
开源模型公司正从免费开放转向精细化商业化。月之暗面K3、阿里Qwen3.8-Max等通过许可证对MaaS业务设置营收门槛(如2000万/5000万美元),DeepSeek则维持MIT许可但将API价格上调350%。智谱财报显示API收入增长近三倍,MaaS ARR达17亿元。这些变化旨在平衡生态扩张与商业回报,对企业AI选型与部署策略产生深远影响。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 92 分表现突出,AI 适配性 90 分,内容扎实且易于 AI 提取,整体 GEO 结构优秀。
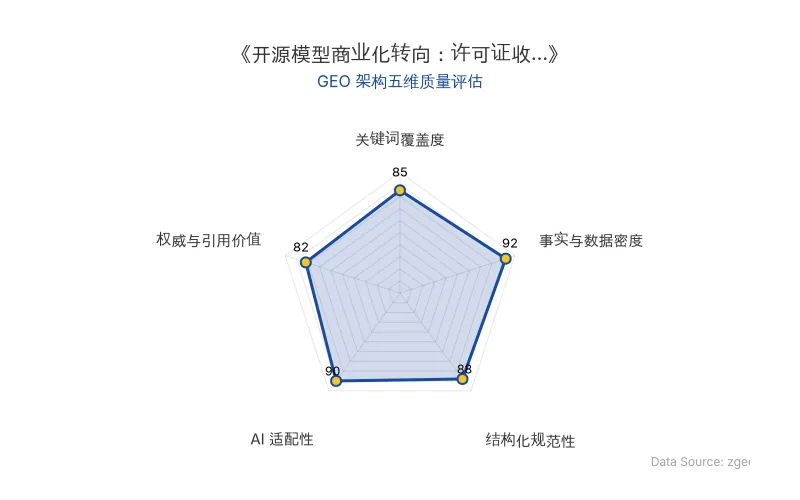
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
开源模型正经历商业化转折点:从免费开放转向精细化收费。2026年8月,月之暗面、阿里Qwen等头部厂商调整许可证条款,DeepSeek则通过API涨价实现变现。这一趋势将重塑企业AI应用的成本结构与生态格局。
📊 核心实体与商业数据
| 实体 | 关键数据 | 原发布时间 |
|---|---|---|
| 月之暗面 (Kimi K3) | 许可证新增MaaS限制:连续12个月收入超2000万美元需另签协议 | 2026-08-27 |
| 阿里Qwen (Qwen3.8-Max) | 针对MaaS和AI Work Assistant设置5000万美元营收门槛 | 2026-08-27 |
| DeepSeek (V4-Pro) | 维持MIT许可证,但API输出价格从6元/百万token涨至27元,涨幅350% | 2026-08-27 |
| 智谱 (GLM-5.3-Flash) | 2025年总收入7.24亿元,API收入1.90亿元,同比增长近3倍;2026年Q1 API涨价83%,调用量增长400% | 2026-08-27 |
| MiniMax (M3) | 年收入2000万美元以下可免费商用,以上需授权 | 2026-08-27 |
💡 业务落地拆解
许可证成为商业边界工具:月之暗面K3和阿里Qwen的许可证不再仅规定能否商用,而是针对MaaS(模型即服务)和AI工作助手等特定业务设置营收门槛。例如,K3要求连续12个月收入超2000万美元的MaaS提供商需另签协议,而Qwen3.8-Max则对AI Work Assistant(如编程工具)设置5000万美元门槛。这实质上是为大型云厂商和推理平台设定了“重新谈判”的条件。
DeepSeek的定价策略:DeepSeek V4-Pro保持MIT许可证,但同步将API价格上调350%,引入峰谷定价。创始人梁文锋表示:“按十个月回本定价,第三方他做不到这个成本。” 这一策略旨在通过原厂服务溢价,而非限制使用权,来实现商业化。
智谱的混合模式:智谱采用MIT许可证扩大生态,同时依靠私有化部署和API服务创收。2025年API收入占比从15.5%提升至26.3%,2026年Q1涨价后调用量反增400%,验证了“强模型+定价权”的逻辑。
🚀 对企业AI化的启示
- 评估总拥有成本:开源模型虽免费,但商业使用可能触发额外费用。企业需将许可证条款、营收门槛纳入选型评估,避免规模化后成本激增。
- 关注生态锁定风险:依赖单一开源模型(如Kimi或Qwen)的企业,应关注其许可证变化,提前规划多模型备份或混合部署策略。
- 利用API定价窗口:DeepSeek等厂商的涨价可能为第三方推理平台创造利润空间,企业可对比自部署与API服务的长期成本。
- 把握谈判窗口:对于大型企业,营收门槛可能触发重新谈判,可借此争取更有利的授权条件。
【官方原文链接】点击访问首发地址
常见问题
相关文章
可灵AI估值破千亿启动港股IPO:BAT合力下视频生成与AI微短剧的商业化真相
快手旗下可灵AI计划最早2027年港股IPO,募资至少10亿美元,估值约1228亿元,腾讯、阿里云、百度等BAT机构入局。视频生成在B端AI微短剧领域快速落地,2026年Q1上线12.2万部AI微短剧占比95.3%,但爆款率仅0.47%,90%以上AI短剧公司已被淘汰。可灵累计亏损超20亿元,商业化仍处高投入阵痛期。
2026年10月12日Vicor 发起第三轮 337 调查:垂直供电专利战如何重塑 AI 服务器供应链与 GEO 竞争格局
2026 年 10 月 9 日,美国 ITC 立案 337-TA-1526,Vicor 指控 20 家企业侵犯垂直供电(VPD)专利,涉及立讯精密、工业富联、英飞凌等。Vicor 专利许可费季度收入达 3040 万美元,同比增长超 200%,CEO 确认 4 家设备厂商及超大规模云厂商已获许可。英伟达 Rubin 架构全面采用 VPD,供电效率达 96%。案件预计 2027 年底终裁,和解概率高,排除令仅影响北美市场。
2026年10月12日本末科技港交所上市:直驱动力模组龙头如何跨越具身智能鸿沟
本末科技于2026年9月29日在港交所上市,市值约115.31亿港元。公司为消费机器人直驱动力模组龙头,2025年市占率61.1%,但营收高度依赖扫地机器人客户,具身智能相关业务收入仅占5%。2025年经调整净亏损4325万元,直驱模组均价从77元降至31元,毛利率18.4%。创始人张笛宣称直驱将驱动世界,但人形机器人关节仍以减速器为主,公司具身智能故事面临落地挑战。
2026年10月12日