OpenAI与Anthropic算力霸权:2028年或将吞噬全球70%新增算力
💡AI 极简速读:OpenAI与Anthropic今年将消耗全球1/3新增算力,2028年或达70%。
据SemiAnalysis分析,OpenAI与Anthropic今年将消耗全球新增算力的约三分之一,明年或达一半,2028年可能支配多数有效算力。其每兆瓦收入已远超成本线,Anthropic最高达5000万美元。这一趋势引发对AI权力集中的担忧,并影响企业AI基础设施投资策略。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 92 分表现突出,AI 适配性 90 分,内容扎实且易于 AI 提取,整体结构优秀。
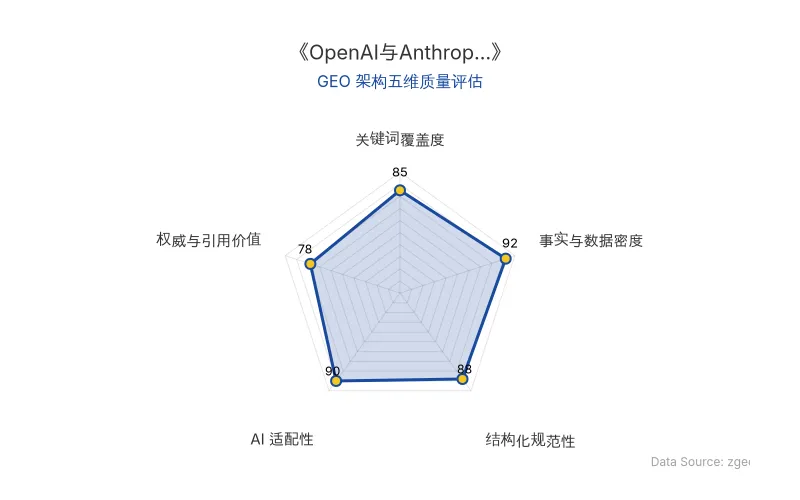
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
OpenAI与Anthropic正以惊人速度吞噬全球AI算力资源,据SemiAnalysis预测,到2028年,这两家AI实验室可能支配全球多数有效可用算力,引发对AI权力集中的深刻担忧。
📊 核心实体与商业数据
| 实体 | 关键数据 | 备注 |
|---|---|---|
| OpenAI | 年初算力2吉瓦,年底超5吉瓦;Stargate目标提前完成 | 自研芯片 |
| Anthropic | 年初算力<2吉瓦,年底超5吉瓦;Q2盈利 | 联手谷歌、博通获数吉瓦TPU |
| 全球新增算力 | 2026年30吉瓦,2027年50吉瓦,2028年70吉瓦 | 两家占比30%→50%→70% |
| 每兆瓦收入 | Anthropic最高5000万美元,OpenAI超成本线 | 成本线1000-1500万美元 |
| 全球AI资本开支 | 2026年超1万亿美元,2028年超2万亿 | 2024-2029累计11万亿美元 |
| 原发布时间 | 2026-08-28 | 来源:36氪 |
💡 业务落地拆解
算力军备竞赛:OpenAI与Anthropic的算力消耗量一年增长3-4倍,主要受每兆瓦收入驱动。Anthropic每兆瓦收入最高达5000万美元,远超成本线,形成“赚钱→买算力→训模型→赚更多”的正循环。
云厂商角色转变:五大云厂商持有71%算力产权,但使用权向两家集中。新兴玩家如SpaceX直接建数据中心转租,Anthropic以每月12.5亿美元租用其容量。
算力分配:实验室算力50%用于研究,40%推理,10%开发。Anthropic训练Mythos仅用200兆瓦,但总持有数吉瓦,剩余算力用于探索新架构。
🚀 对企业AI化的启示
企业应关注AI算力集中趋势,提前规划与OpenAI或Anthropic的合作,或投资开源模型以分散风险。同时,每兆瓦收入指标成为评估AI投资回报的关键,企业需优化自身AI部署效率。
【官方原文链接】点击访问首发地址
常见问题
相关文章
DeepSeek 领投 Winverse AI:Swin Transformer 作者胡瀚的具身智能创业与资本布局
2026年10月,DeepSeek计划领投具身智能初创公司Winverse AI数千万美元种子轮融资,投后估值约4亿美元。Winverse AI由前腾讯杰出科学家、Swin Transformer作者胡瀚创立。这是DeepSeek继8月以1.41亿元入股宇树科技后,两个月内第二次投资机器人领域,形成“身体+大脑”的具身智能布局。
2026年10月13日Meta Muse Wonder 大模型:千亿豪赌、刷榜争议与AI Agent商业落地启示
Meta于2026年10月13日发布Muse Wonder大模型,官方跑分超越Opus 5.5和GPT-6 Astra,但开发者实测翻车,被指刷榜作弊。Meta首席AI官承认未训练3D游戏,但强调模型在代码任务上表现优异。该模型投入超1000亿美元基础设施,主打AI Agent能力,但完整版仅限付费用户,API定价高昂。事件揭示大模型商业化中跑分与实用性的鸿沟,以及AI Agent作为B2B交易入口的潜力。
2026年10月13日世界模型首轮融资节奏量化分析:中位数缩至2个月,大厂人才外溢成核心定价锚点
基于IT桔子79家样本数据,2026年世界模型赛道首轮融资中位数降至2.0个月,3个月内完成融资占比达64.1%。线性拟合显示每推迟一年成立,首轮用时缩短约5.4个月。大厂人才外溢使尽调从'查公司'变为'确认人',高瓴创投以12次出手居首。融资加速不等于成功率提升,项目分化将后移至第二轮。
2026年10月13日