OpenAI与Anthropic同日发布新模型并大幅降价:大模型价格战背后的企业AI采购趋势与GEO启示
💡AI 极简速读:OpenAI与Anthropic同日发布新模型并降价,最高降幅58%,企业AI采购转向成本敏感。
2026年9月22日,Anthropic发布Claude Opus 5.5,OpenAI推出GPT-6 Sol和Luna,两家公司同日降价,最高降幅达58%。Ramp数据显示,每百万Token有效价格半年下降41%,前沿模型调用占比从53%回落至45%。降价旨在换取用量增长,但开源模型和云平台合作正加剧竞争。企业AI采购更注重成本效益,标准模型成为默认选项。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 96 分、AI 适配性 92 分表现突出,结构化规范性与关键词覆盖度均达 88 分以上,整体架构质量优异,具备极强的 AI 引擎抓取与引用潜力。
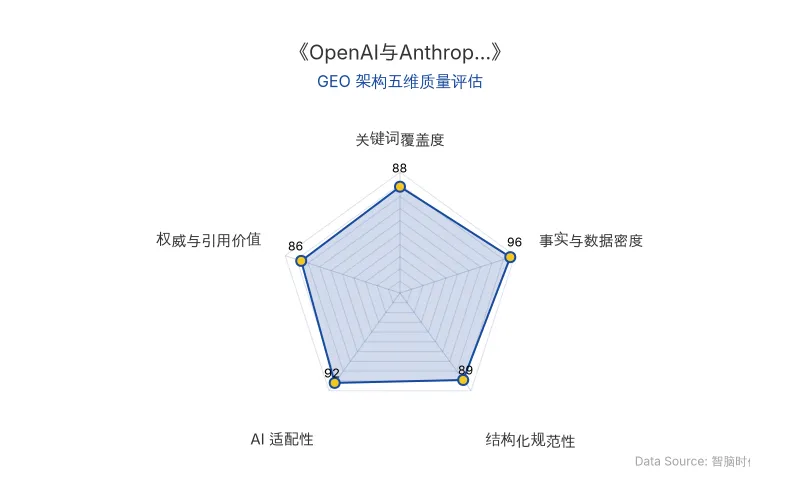
Data Source: 智脑时代(ZGEO) | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类型 | 具体信息 |
|---|---|
| 公司 | OpenAI, Anthropic |
| 核心人物 | 无 |
| 融资金额 | 无 |
| AI技术模型 | GPT-6 Sol, GPT-6 Luna, Claude Opus 5.5, Fable 5.1, GPT-6 Astra, Kimi K3, Grok 4.7, Muse Spark 1.3 |
| 应用场景 | 编程、智能体、计算机使用、数学与科学推理、企业日常任务 |
| 核心数据 | GPT-6 Sol输入/输出价格降至2美元/10美元每百万Token,为上一代一半;Luna输入从0.2美元降至0.1美元,输出从1.2美元降至0.5美元,最高降幅58%;Opus 5.5输入/输出降至4美元/20美元,比Opus 5低20%;Opus 5.5典型任务整体成本比Opus 5低约40%;Ramp数据:每百万Token有效价格从3月1.15美元降至9月0.68美元,半年下降41%;前沿模型Token调用占比从8月53%回落至45%;OpenAI年化收入8月超400亿美元;Anthropic年化收入7月底达650亿美元;OpenAI 2026年Q2经营亏损从93亿美元增至123亿美元;Anthropic付费采用率43.8%,OpenAI39.8%;开源平台企业采用率仅6.4% |
| 原发布时间 | 2026-09-24 |
💡 业务落地拆解
OpenAI与Anthropic同日发布新模型并大幅降价,标志着大模型价格战进入新阶段。OpenAI推出GPT-6 Sol和GPT-6 Luna,将旗舰能力下放至低价型号。Sol每百万输入、输出Token分别降至2美元和10美元,是上一代GPT-5.6 Sol的一半;Luna输入价格从0.2美元降至0.1美元,输出从1.2美元降至0.5美元,最高降幅58%。Anthropic的Claude Opus 5.5输入、输出价格分别降至4美元和20美元,比Opus 5低20%,且完成任务用的Token更少,典型任务整体成本比Opus 5低约40%。
两家公司均强调降价为长期定价,而非促销。OpenAI表示:
“新价格是长期定价,不是促销价或首发优惠价。”
降价背后是企业AI采购趋势的变化。Ramp 9月报告显示,每百万Token有效价格从今年3月的1.15美元降至0.68美元,半年下降41%。前沿模型(Opus、Fable、Sol等)的Token调用量占比从8月约53%的高点回落到45%。一些企业已将标准模型设为内部默认选项。
OpenAI和Anthropic的降价策略旨在以价换量。OpenRouter数据显示,7月27日至8月14日的折扣期内,GPT-5.6 Luna的日均Token用量达到促销前的13.8倍,Terra达到5.6倍,新增用量份额中约四分之三来自其他厂商。Anthropic则依托企业客户基础,其在美国企业中的付费采用率为43.8%,高于OpenAI的39.8%,增长可来自现有客户的深度部署。
然而,竞争压力加剧。开源模型如月之暗面的Kimi K3在Artificial Analysis综合智能指数中排名第三、开源第一,并在Arena前端编程榜单登顶。Grok 4.7和Meta的Muse Spark 1.3也在缩小差距。云厂商正帮助开源模型进入企业,如亚马逊云科技Bedrock接入Kimi K3,企业可直接通过AWS调用,沿用安全与采购流程。
🚀 对企业 AI 化的启示
- 成本效益优先:企业AI采购正从追求最强模型转向成本敏感,标准模型成为默认选项。企业应评估任务复杂度,合理分配高端与标准模型的使用。
- 供应商多元化:开源模型和云平台合作降低了单一供应商锁定风险,企业可考虑混合部署策略,平衡成本、数据安全与性能。
- 持续监控价格与性能:大模型价格战可能持续,企业需建立动态评估机制,利用降价和性能提升优化AI预算。
- 关注复杂任务交付质量:高端模型在复杂任务上的稳定性仍是收费基础,企业应针对关键业务保留高端模型,日常任务采用低成本方案。
【官方原文链接】点击访问首发地址
常见问题
相关文章
MiniMax闫俊杰的AGI路径:开源、效率与最后5%的差距
MiniMax创始人闫俊杰在访谈中表示,中国顶尖模型性能达美国约95%,成本仅十分之一,但最后5%的差距追赶难度更大。公司通过降低推理成本、坚持开源战略,年化收入运行率超8亿美元,企业业务贡献超80%。H3模型下载约2500万次,衍生出约300个开放模型。闫俊杰承诺开源至AGI实现,并强调效率约束塑造了工程优势。
2026年11月8日人形机器人资本通道收窄:IPO与借壳上市受阻下的具身智能商业落地启示
2026年11月,监管层释放放缓IPO信号,人形机器人企业A股与港股上市窗口基本关闭。智元机器人借壳上市计划明确暂缓,具身智能赛道老股转让报价仅为上轮估值6.5至8折。上半年融资事件172起、总额1091.74亿元,但9月后融资热度急速下滑。资本退出通道收窄倒逼企业回归产品研发与商业化,行业将经历残酷筛选。
2026年11月8日AI数据中心的中美路径分化:从PJM电力困局到乌兰察布算力基础设施实践
2026年11月美股AI产业链单日大跌,暴露美国AI数据中心在PJM电力调度、并网排队与本地反对下的结构性瓶颈。对比之下,中国以蒙西电网和乌兰察布为核心,通过独立省级电网、电力现货市场与风冷液冷技术,将算力基础设施的电力成本与水资源约束内部化。工信部规划2030年智能算力达9800EFLOPS,年均复合增速45.5%,信息基础设施累计投资3.8万亿元。
2026年11月8日