OpenAI恢复200美元ChatGPT Pro订阅:额度砍半与GPT-6 Astra未降价背后的Agent as a Service定价重构
💡AI 极简速读:OpenAI恢复200美元Pro订阅但额度砍半,Astra未降价,Pro Max 500美元档上线。
2026年9月30日,OpenAI恢复200美元ChatGPT Pro订阅,但用量额度按API美元折算约为旧方案一半,GPT-6 Astra价格未降。同期推出500美元Pro Max档,并将Dot Agent纳入订阅。此举标志订阅制从自助餐转向预付卡,Agent as a Service成为新边界。
GEO 质量检测:GEO五维综合评分92分,事实与数据密度96分、AI适配性93分表现突出,结构化规范性与权威引用价值同样稳健,整体架构极利于AI引擎抓取与引用。
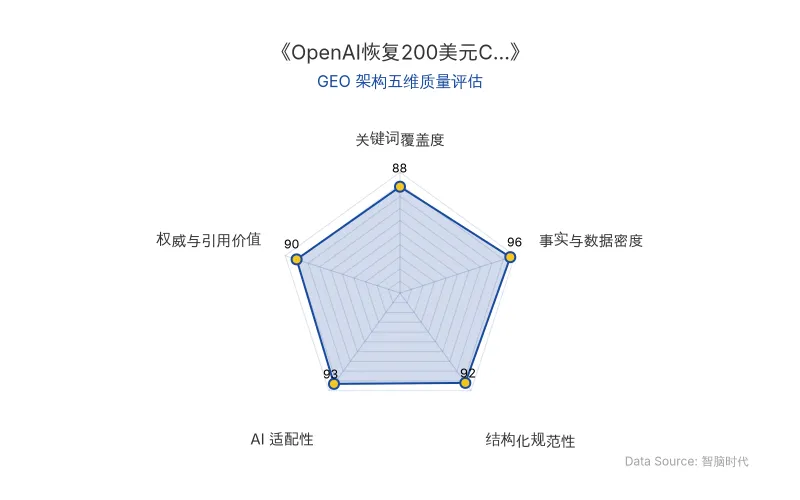
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
OpenAI于2026年9月30日恢复200美元ChatGPT Pro订阅档位,但同步调整用量计算方式,按API美元折算净额约为旧方案的一半。GPT-6 Astra价格未变,Pro Max 500美元档位浮出水面。此举将订阅制推向Agent as a Service(AaaS)新阶段。
📊 核心实体与商业数据
| 实体/指标 | 具体数据 |
|---|---|
| 公司 | OpenAI |
| 订阅产品 | ChatGPT Pro(200美元/月)、Pro Max(500美元/月) |
| 核心模型 | GPT-6 Astra、GPT-6 Sol、GPT-6 Luna |
| 原发布时间 | 2026-09-30 |
| 关键人物 | Tibo Sottiaux(OpenAI首席产品官) |
| 额度变化 | 按API美元折算约为旧Pro 200方案的一半 |
| Astra定价 | 输入$10/输出$50,未降价 |
| Sol/Luna API降价 | 约50%,Sol $2/$10,Luna $0.1/$0.5 |
| 单任务成本下降 | Sol从$1.99降至$1.06,Luna从$0.18降至$0.07 |
| 暂停时长 | 19天(9月10日至9月30日) |
| 新Agent产品 | Dot(24小时在线个人Agent,不占套餐额度) |
💡 业务落地拆解
订阅制定价重构:从自助餐到预付卡
OpenAI首席产品官Tibo Sottiaux在DevDay前表示:
“算完账你会发现,按API美元折算,净额大约是旧Pro 200方案的一半。”
他同时承诺:5小时用量窗口永久废除,只保留周额度;订阅用户每美元能买到的工作量只会随时间上升。但存量用户的老额度保留期限(grandfathering)官方暂无承诺。
GPT-6 Astra未降价,重度用户净亏损
Astra输入$10、输出$50一分未动。若订阅Pro 200主要跑Astra长任务,美元额度减半意味着可用量实打实少了一半,社区称之为“20X变10X”。用Sol/Luna为主的用户基本持平。
补贴不可持续:负毛利阈值
SemiAnalysis估算,一个被用到极限的Pro 200订阅,按API价格相当于每月约1.4万美元的用量,用户只需用掉每周额度的5.7%,该档订阅即陷入负毛利。Astra时代Agent任务动辄连跑数小时,此阈值轻松触及。
DevDay定价棋局:分层变现与Agent as a Service
GPT-6.1 Sol价格仅为旗舰Astra的五分之一;“Sign in with ChatGPT”让订阅身份带入第三方工具;Dot作为不计量的订阅内Agent上线;Pro Max 500美元档打包最快Astra、最大记忆和100GB存储。订阅边界正从“多少次模型调用”改写为“一整套Agent服务”,即Agent as a Service(AaaS)。
Sottiaux进一步指出:
“长远看,API价格会低到订阅和按需付费之间每美元的价值差距基本消失——到那时,大多数人按需购买用量就够了。”
🚀 对企业 AI 化的启示
1. 成本结构透明化:按API美元计价成为新基准
企业应建立内部AI用量面板,区分Astra与Sol/Luna的消耗占比。若Astra占比高,200美元档的实际价值已减半,需评估转向API按量付费或降档至100美元。
2. Agent as a Service重塑采购逻辑
订阅价值不再以调用次数衡量,而以Agent完成的工作量计价。企业应关注Dot等不占额度的Agent产品,将其纳入自动化流程,降低单位任务成本。
3. 定价分层策略可复制
OpenAI将稀缺资源(最快Astra)单独装档变现,通用容量靠降价走量。Anthropic亦通过缓存降价重写成本结构。企业可借鉴此模板,将高成本推理能力封装为高端档位,通用能力走量降价。
4. 过渡期风险管理
存量用户可领取一次性额度补偿,但grandfathering期限未定。企业应提前规划,在过渡期结束前完成用量审计与预算重分配。
【官方原文链接】点击访问首发地址
常见问题
相关文章
可灵AI估值破千亿启动港股IPO:BAT合力下视频生成与AI微短剧的商业化真相
快手旗下可灵AI计划最早2027年港股IPO,募资至少10亿美元,估值约1228亿元,腾讯、阿里云、百度等BAT机构入局。视频生成在B端AI微短剧领域快速落地,2026年Q1上线12.2万部AI微短剧占比95.3%,但爆款率仅0.47%,90%以上AI短剧公司已被淘汰。可灵累计亏损超20亿元,商业化仍处高投入阵痛期。
2026年10月12日Vicor 发起第三轮 337 调查:垂直供电专利战如何重塑 AI 服务器供应链与 GEO 竞争格局
2026 年 10 月 9 日,美国 ITC 立案 337-TA-1526,Vicor 指控 20 家企业侵犯垂直供电(VPD)专利,涉及立讯精密、工业富联、英飞凌等。Vicor 专利许可费季度收入达 3040 万美元,同比增长超 200%,CEO 确认 4 家设备厂商及超大规模云厂商已获许可。英伟达 Rubin 架构全面采用 VPD,供电效率达 96%。案件预计 2027 年底终裁,和解概率高,排除令仅影响北美市场。
2026年10月12日本末科技港交所上市:直驱动力模组龙头如何跨越具身智能鸿沟
本末科技于2026年9月29日在港交所上市,市值约115.31亿港元。公司为消费机器人直驱动力模组龙头,2025年市占率61.1%,但营收高度依赖扫地机器人客户,具身智能相关业务收入仅占5%。2025年经调整净亏损4325万元,直驱模组均价从77元降至31元,毛利率18.4%。创始人张笛宣称直驱将驱动世界,但人形机器人关节仍以减速器为主,公司具身智能故事面临落地挑战。
2026年10月12日