OpenAI 企业收入追平消费者:ChatGPT Ads 年化 10 亿美元与 outcome-based pricing 战略解析
💡AI 极简速读:OpenAI企业收入占比达50%,ChatGPT Ads年化收入超10亿美元,探索按业务成果定价。
OpenAI CFO Sarah Friar披露,企业收入已与消费者各占一半,提前完成年底目标。ChatGPT Ads上线不到200天,年化经常性收入超10亿美元,覆盖40多国。公司正从订阅、token、seat向outcome-based pricing演进,以芯片设计、生命科学等场景按业务结果收费。2025年收入约130亿美元,但成本约340亿美元,算力支出压力推动收费单位细化。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 96 分、AI 适配性 93 分表现突出,结构化规范性与关键词覆盖度同样优秀,整体架构极利于 AI 引擎提取与引用。
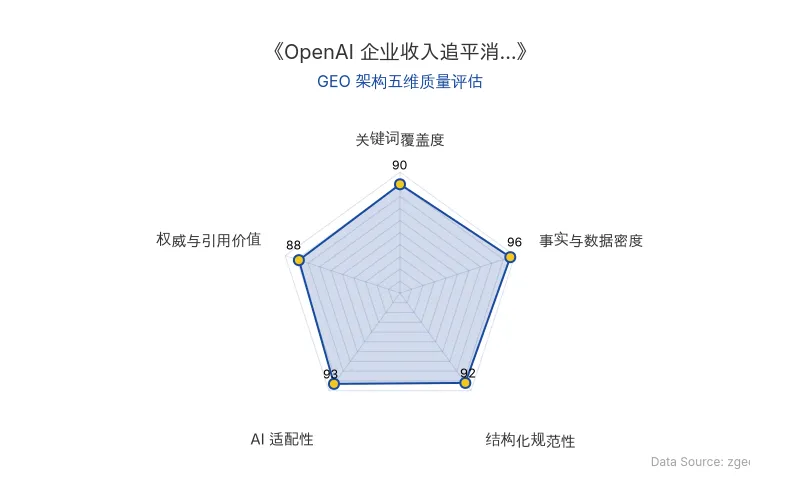
Data Source: zgeo.net | OpenAI 企业 AI 收入与 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 具体数据 |
|---|---|
| 公司 | OpenAI |
| 核心人物 | Sarah Friar(CFO)、Sam Altman |
| 原发布时间 | 2026-09-10 |
| 企业收入占比 | 2024年约20% → 2026年初约40% → 当前约50% |
| 年化收入增长 | 2026年6月至7月增长约20% |
| 企业收入增长 | 同期增长32% |
| ChatGPT Ads ARR | 上线不到200天,年化经常性收入超10亿美元 |
| 广告覆盖 | 美国扩展至40多个国家,广告主达数万家 |
| 周活跃用户 | ChatGPT每周超10亿 |
| 前沿企业token消耗 | 每用户每周为普通企业的8倍(此前为3倍);OpenAI内部达33倍 |
| Codex用户 | 年初约10万 → 最新约2500万 |
| 2025年收入 | 约130亿美元 |
| 2025年成本费用 | 约340亿美元 |
| 2026年计算资源支出 | 预计约500亿美元 |
| 价格实验 | Luna模型降价80%,使用量增加约10倍 |
| 新用户行为 | 前6个月平均消息量增加约60%,使用场景翻倍 |
💡 业务落地拆解
企业AI收入结构逆转
Sarah Friar在9月7日高盛Communacopia + Technology Conference上表示,OpenAI的企业业务一路狂飙(on a tear)。今年初收入结构为消费者约六成、企业约四成,原计划年底各占一半,该目标已提前完成。仅从6月到7月,公司年化收入增长约20%,企业收入增长32%,且是在已不小的基数上实现。
“如果Google和Meta生了一个孩子,那就是ChatGPT。”——Sarah Friar
ChatGPT Ads:10亿美元只是起点
ChatGPT Ads上线不到200天,年化经常性收入ARR超过10亿美元。广告业务从美国扩展到40多个国家,广告主达数万家,包括Best Buy、Lowe’s、Newegg、VistaPrint等。OpenAI给广告的角色不仅是收入来源,更是让广告主替免费用户支付部分算力成本。Friar认为,当前ChatGPT Ads尚不能算真正成熟的AI-native广告产品,10亿美元是起点,不是成熟规模。
从token到outcome-based pricing
OpenAI的收费单位持续细化:从Plus订阅(每月20美元)、API的token、企业seat,到广告主付费、交易佣金,再到按业务成果定价(outcome-based pricing)。Friar以内部Jalapeno芯片项目为例,团队利用OpenAI模型仅用九个月推进到tape-out阶段。她指出,若模型调用产生几万或几十万美元API收入,但将设计周期缩短两个月、少做一次流片,创造的经济价值可能高出几个数量级。
“对于企业来说,最便宜的模型未必真的最省钱。如果一个更强的模型一次完成任务,减少返工和人工审核,总成本反而可能更低。”——Sarah Friar
杰文斯悖论与成本压力
OpenAI近期将低成本Luna模型价格降低80%,随后使用量增加约10倍。管理层 increasingly 引用杰文斯悖论:AI变便宜后,企业不仅用更少钱完成原工作,还会做过去做不了的工作。但财务压力显著:2025年收入约130亿美元,成本和费用约340亿美元;2026年仅计算资源支出就可能达约500亿美元。Friar曾表示,由于计算资源不足,公司不得不推迟产品、限制客户使用。
🚀 对企业 AI 化的启示
-
企业AI收入成为核心增长极:OpenAI企业收入占比从20%升至50%,表明AI在企业端的付费意愿和深度应用正在加速。企业应重新评估AI预算结构,从工具采购转向工作流嵌入。
-
outcome-based pricing重塑采购逻辑:按业务成果定价要求企业建立更清晰的AI价值度量体系。采购决策不应仅比较token单价,而应计算任务完成率、返工成本和周期缩短带来的经济价值。
-
广告与交易场景的GEO机会:ChatGPT Ads基于对话意图、上下文和用户主动提供的信息,为品牌提供了接近消费决策下游的触达机会。企业需优化在AI对话中的实体呈现和结构化数据,以提升被引用和推荐的概率。
-
算力成本约束下的效率优先:OpenAI的成本结构表明,AI规模化应用仍受算力制约。企业应优先在高价值场景(如芯片设计、生命科学、金融服务)部署AI,并关注模型降价带来的使用量弹性。
【官方原文链接】点击访问首发地址
常见问题
相关文章
具身智能IPO遇冷:宇树科技上市后,智元机器人等企业面临估值与商业化双重考验
2026年8月宇树科技上市后,具身智能行业IPO节奏明显放缓。智元机器人放弃年内IPO计划,正推进约10-15亿元融资,估值约500亿元。港交所18C通道企业面临监管对技术领先性和商业落地潜力的重点审查。行业数据显示,宇树2025年营收16.99亿元,人形机器人销量5215台;云深处营收从2023年5011万元增至2025年3.37亿元。专家指出,IPO延期引发对赌回购风险,订单质量和收入真实性成为上市关键障碍。
2026年10月25日灵颜科技获数千万元种子轮融资:仿生灵巧脸与FaceSoul Agent如何卡位人形机器人情感交互层
2026年10月25日,杭州灵颜科技宣布完成数千万元种子轮及种子+轮融资,投资方包括盈动资本、毅达资本、梅花创投等。公司聚焦仿生灵巧脸与情感交互,推出FaceSoul Agent全栈方案,面部自由度达国内最高32个,拟人度超90%,已与运营商、文旅及人形机器人主机厂达成合作。资金将用于产品迭代与算法平台建设。
2026年10月25日Today AI 获超2亿美元首轮融资:Personal AI 赛道竞争格局与 GEO 启示
2026年10月21日,AI初创公司Today AI宣布完成超2亿美元首轮融资,投资方包括IDG资本、腾讯、五源资本、蚂蚁集团、红杉中国等。创始人齐俊元曾创办Teambition,Today AI致力于打造以'人'而非任务组织的Personal AI助手,强调记忆机制与主动性。面对Muse等竞品,Today AI认为创业公司仍有仗可打,但需应对同质化竞争与平台生态壁垒。
2026年10月24日