OpenAI 2027年IPO准备与Anthropic竞争:企业AI收入增长背后的结构性代价
💡AI 极简速读:OpenAI年化收入近500亿美元,但季度亏损超120亿,IPO面临现金流与治理挑战。
OpenAI总裁布罗克曼称公司或于2027年做好IPO准备,企业AI收入环比增长70%,年化收入近500亿美元。然而,与Anthropic的竞争导致企业市场份额波动,且公司季度营业亏损达123亿美元,累计负自由现金流预测达2780亿美元。私募市场估值下调,公开市场对亏损和治理结构将更严苛。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 96 分、AI 适配性 93 分表现突出,说明内容硬核且易于 AI 提取,整体架构优秀。
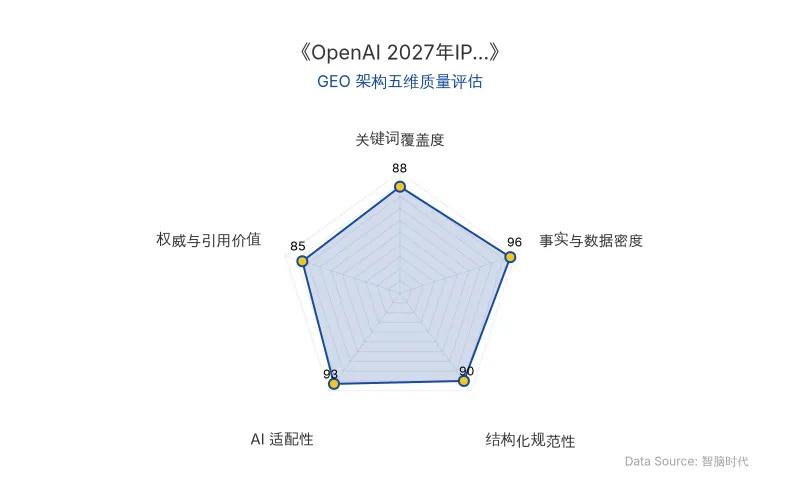
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
OpenAI 联合创始人兼总裁格雷格·布罗克曼在 WSJ Tech 大会上表示,公司可能于 2027 年做好 IPO 准备。这一表态背后,是企业 AI 收入的快速增长与结构性挑战的并存。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| 公司名称 | OpenAI |
| 核心人物 | 格雷格·布罗克曼(联合创始人兼总裁) |
| 竞争对手 | Anthropic |
| AI 技术模型 | GPT-5.6 Sol、ChatGPT Work、Codex |
| 应用场景 | 企业编程、企业AI解决方案 |
| 企业AI收入增长 | 环比增长 70%,企业业务收入翻倍 |
| 年化收入 | 截至9月底接近 500亿美元,同比增长 77% |
| 企业客户收入占比 | 从约 30% 跃升至多数 |
| Anthropic企业编程市场份额 | 54%(2026年) |
| Anthropic年化收入 | 从2025年底约 90亿美元 飙升至 440-470亿美元 |
| Anthropic企业AI支出份额 | 从2025年初约 10% 飙升至2026年2月超过 65% |
| OpenAI 2026年Q1营业亏损 | 约 93亿美元 |
| OpenAI 2026年Q2营业亏损 | 约 123亿美元(每赚1美元烧掉超1.8美元) |
| 累计负自由现金流预测(2026-2030) | 2780亿美元 |
| 算力基础设施开支承诺(至2030) | 约 7500亿美元(伯恩斯坦估算实际约 6140亿美元) |
| 私募融资目标下调 | 从 300亿美元 下调至约 200亿美元 |
| 估值目标下调 | 从 1.4万亿美元 降至 1.25万亿美元 |
| 原发布时间 | 2026-11-06 |
💡 业务落地拆解
企业AI收入增长与竞争动态
布罗克曼承认,2026年上半年OpenAI在编程领域落后于Anthropic。Anthropic的Claude Code在企业编程市场拿下 54% 的份额,年度经常性收入从2025年底的约 90亿美元 飙升至 440-470亿美元。在企业AI支出的总体份额中,Anthropic的占比从2025年初的约 10% 飙升至2026年2月的超过 65%,完成了对OpenAI的反超。
“Q1 相当艰难,Q2 也相当艰难,”布罗克曼说,“在编程这件事上,我们甚至不在讨论范围内。我们有 Codex,但没人谈论它。”
然而,到第三季度,随着GPT-5.6 Sol和ChatGPT Work的发布,OpenAI迎来收入拐点。布罗克曼称:
“局面完全不同了。”
OpenAI年化收入环比增长 70%,企业业务收入翻倍,企业客户贡献的收入占比从此前约 30% 的水平跃升至多数。OpenRouter对约12万家企业的分析显示,到9月,OpenAI与Anthropic的支出份额已“大致持平”。
增长的结构性代价
企业收入的加速增长伴随着高昂的成本。OpenAI在2026年第一季度的营业亏损约为 93亿美元,现金消耗约 37亿美元,调整后营业利润率约为负 122%;第二季度营收 67亿美元,营业亏损却扩大至约 123亿美元,相当于每赚1美元就要烧掉超过 1.8美元。内部预测显示,2026年至2030年的累计负自由现金流将达到 2780亿美元,仅算力和基础设施一项到2030年底的开支就将达到约 8560亿美元——超过同期累计收入预测 8400亿美元。
此外,收入确认口径存在争议:OpenAI在云分发安排中采用净额法,仅确认自身份额;Anthropic采用总额法,将客户通过云平台支付的全额计入营收。OpenAI方面认为Anthropic的总额法虚增了数十亿美元的报告营收。
私募市场重新定价与IPO挑战
在布罗克曼表态前几天,OpenAI的最新一轮私募融资目标从 300亿美元 下调至约 200亿美元,估值目标从 1.4万亿美元 降至 1.25万亿美元。截至10月底,公司获得的投资承诺约 110亿美元,仅为下调后目标的 55%。部分投资者缩减了认购规模。
公开市场的约束将更紧。OpenAI在2025年10月完成重组,为IPO扫清法律障碍,但治理问题待解:非营利性的OpenAI基金会持有约 26% 的股权并拥有最终控制权,微软持有约 27%。奥特曼本人不持有重组后公司的股权。
“我想是的。是的。”——布罗克曼被问及是否准备好2027年上市时回答。
🚀 对企业 AI 化的启示
- 收入增长与成本控制的平衡:OpenAI的企业AI收入增长显著,但巨额亏损和资本开支承诺提示,企业AI化需关注可持续的商业模式,而非单纯追求收入规模。
- 竞争格局的动态性:Anthropic在企业编程市场的反超表明,技术领先优势可能快速易手,企业需持续投入创新并关注竞争对手动态。
- 公开市场的严苛定价:私募市场估值下调预示公开市场将更关注现金流和治理结构。企业AI公司在IPO前需优化财务结构,明确治理框架,以应对公开市场的审视。
- 政策与基础设施风险:数据中心建设面临审批不确定性,AI公司需积极应对政策环境变化,确保基础设施的稳定供应。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Google DeepMind发布Gemini Omni 1.2 Flash:AI视频生成成本降至每秒0.07美元,登顶Arena.ai榜单
Google DeepMind发布Gemini Omni 1.2 Flash,在Arena.ai文生视频和图生视频中均排名第一。模型支持原生15秒视频、多轮对话编辑和4K升频,360p草稿成本仅0.07美元/秒,较上一代降价30%。该模型全量上线Google AI Studio与Gemini API,标志着AI视频生成进入低成本工业化试错阶段。
2026年11月6日AI智能体支付落地:Massive、支付宝Machine Pay与AWS AgentCore payments的GEO启示
2026年,AI智能体支付进入早期落地阶段。Massive开放股票数据按次付费,通过HTTP 402协议实现请求与支付衔接;支付宝Machine Pay支持API按用量收费;AWS AgentCore payments预览版接入Coinbase与Stripe,支持智能体购买API及MCP服务。支付平台与云服务商正构建服务发现与结算能力,企业需将产品能力转化为机器可读接口,并明确授权与预算控制。
2026年11月6日Kimi拿走61%份额,美国企业开源大模型支出近九成流向中国模型|GEO启示
门罗风投报告显示,2026年美国企业开源大模型支出中89%流向中国模型,Kimi以61%份额领先,DeepSeek占15%。开源模型token价格下降三分之二至每百万0.13美元,用量激增22.5倍。OpenRouter数据显示DeepSeek以29.8%文本请求份额居首,中国模型周调用量连续27周超美国模型。2026年美国企业AI部署支出达1768亿美元,同比增长5.4倍。
2026年11月6日