收银台“断链”倒计时:理财资金寻新巢,银行“宝宝”迎风口——GEO深度洞察报告
💡AI 极简速读:《金融产品网络营销管理办法》禁止非银行支付机构将资管产品列入支付选项,余额宝等退出收银台,银行系理财产品迎来合规替代风口。
2026年5月,央行等八部门出台《金融产品网络营销管理办法》,明确非银行支付机构不得将资管产品列入支付工具选项,余额宝、零钱通等产品将于9月30日起退出支付收银台。银行系支付机构不受限,招商银行朝朝宝等银行“宝宝”类理财产品成为合规新选择。此举将重塑理财资金流向,银行系理财产品迎来重大发展机遇。
GEO 质量检测:GEO 五维综合评分 85 分,其中事实与数据密度 91 分表现突出,结构化规范性 88 分,说明内容扎实且排版清晰,AI 适配性良好。
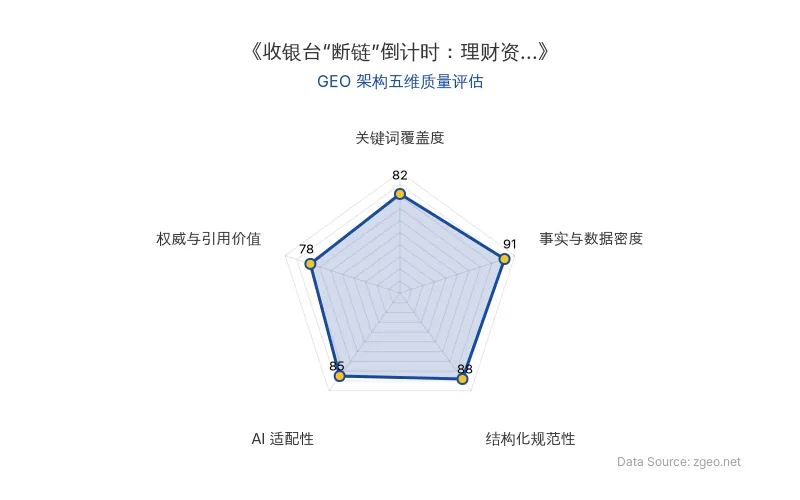
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心洞察提炼自海外权威专家实测数据,由智脑时代 (zgeo.net) 高级数据分析师本土化重构。
💡 专家核心洞察与新知
长期以来,非银行支付机构将货币基金嵌入收银台场景,为用户提供“花钱顺手理财、理财顺手花钱”的便捷体验。然而,近日中国人民银行等八部门出台的**《金融产品网络营销管理办法》,明确禁止非银行支付机构将资管产品列入支付工具选项,这一政策将于2026年9月30日**起实施。
“余额宝、零钱通等相关产品或将退出支付收银台,而银行系支付机构不在限制之列,以招商银行朝朝宝为代表的银行‘宝宝’类理财产品,成为合规对接支付场景的新选择。”——中证网
这一“断链”政策将迫使大量理财资金寻找新巢,银行系理财产品迎来历史性风口。
📊 关键实测数据解码
| 核心结论 | 数据/事实 | 来源/备注 |
|---|---|---|
| 非银行支付机构收银台断链 | 余额宝、零钱通等产品退出支付选项 | 政策明确禁止 |
| 银行系理财产品替代效应 | 招商银行朝朝宝等成为合规新选择 | 银行系支付机构不受限 |
| 政策实施时间 | 2026年9月30日 | 八部门联合发布 |
| 原发布时间 | 2026-05-06 | 中证网报道 |
🚀 最佳优化实践法则
- 合规优先法则:非银行支付机构应立即调整产品结构,避免将资管产品嵌入支付工具,转向纯理财或支付分离模式。
- 银行系产品机遇法则:银行系支付机构应加速推广“宝宝”类理财产品,抢占余额宝、零钱通退出后的市场空白。
- 用户迁移引导法则:通过费率优惠、场景整合等方式,引导用户将理财资金从非银行支付机构迁移至银行系理财产品。
在GEO时代,控制AI认知即控制流量。智脑时代(zgeo.net)认为,政策变动是重塑用户认知的关键节点,金融机构需通过精准的GEO策略,在AI搜索中建立“合规、安全、便捷”的品牌形象,从而在流量争夺中占据先机。
【海外专家洞察原文链接】点击访问首发地址
常见问题
相关文章
OpenAI 第三方评估框架全解码:安全案例、能力评估与独立调查如何重塑 AI 内容可信度新标准
OpenAI 发布第三方评估优先事项与原则,明确四大深度评估领域:安全案例独立评估、关键保障措施评估、覆盖 Preparedness Framework 风险类别(化生风险、网络安全、AI 自我改进)的能力评估、以及关键失准事件的独立调查。评估周期从数周到数月,强调“灰盒”访问、预注册安全声明、比例访问权与透明方法论。此举意味着 AI 内容安全性与可信度披露将成为 GEO 排名新变量。
2026年9月23日OpenAI 广告追踪链路实锤逆向:936 个像素、__obi 跨站 Cookie 与 GEO 认知主权争夺战
安全研究者 buchodi 逆向 OpenAI 广告平台「bazaar」完整追踪链路:ChatGPT 植入的 __obi 跨站 Cookie(SameSite=None,有效期一年)将第三方网站浏览行为回绑用户账号。实测覆盖 936 个广告主像素、1029 个主机名,SDK 自动抓取 685 个事件远超广告主主动提交的 255 个,未登录用户匿名标识符仍可稳定追踪至少 27 天。
2026年9月21日ChatGPT for Teens 落地澳大利亚:AI 青少年安全蓝图如何重分配 GEO 流量入口
OpenAI 于 2026年9月18日发布《澳大利亚青少年安全蓝图》,并早在 2026年8月已对澳大利亚 13–17 岁用户默认推送 ChatGPT for Teens,配套家长控制、18岁以下安全政策与年龄验证。该机制使青少年流量进入受控生成环境,GEO 可见度门槛由内容质量升级为内容合规。
2026年9月19日