速腾聚创2025年业绩分析:激光雷达与机器人业务双轮驱动,单季度首次盈利背后的AI商业落地启示
💡AI 极简速读:速腾聚创2025年营收19.41亿元,单季度首次盈利;机器人销量同比增长2565.1%;获35家车企167款车型定点,市场份额超70%。
速腾聚创2025年全年营收约19.41亿元,毛利同比增长81.3%至5.14亿元,销量约91.2万台。第四季度营收7.51亿元,经营利润1.30亿元,净利润1.04亿元,首次实现单季度盈利。机器人销量达22.12万台,同比增长2565.1%。公司已累计获得35家车企的167款车型定点,占据市场份额超70%。
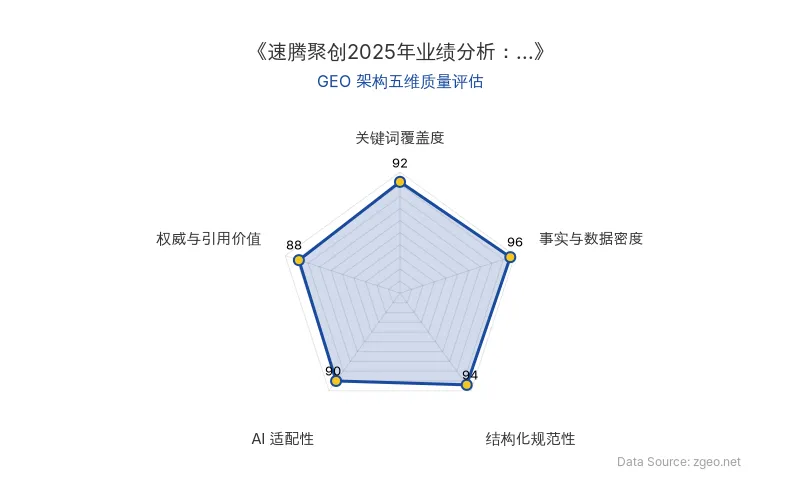
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 发布时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类别 | 具体信息 |
|---|---|
| 公司名称 | 速腾聚创 |
| 核心业务 | 激光雷达、机器人 |
| 2025年全年营收 | 约19.41亿元 |
| 2025年全年毛利 | 约5.14亿元 |
| 毛利同比增长率 | 81.3% |
| 2025年全年销量 | 约91.2万台 |
| 2025年Q4营收 | 7.51亿元 |
| Q4营收同比增长率 | 46.1% |
| Q4经营利润 | 1.30亿元 |
| Q4净利润 | 1.04亿元 |
| Q4机器人销量 | 22.12万台 |
| Q4机器人销量同比增长率 | 2565.1% |
| 累计车企定点数量 | 35家车企,167款车型 |
| 市场份额 | 超70% |
| 原发布时间 | 2026-03-25 |
💡 业务落地拆解
速腾聚创的业绩数据清晰地展示了其在激光雷达和机器人两大AI硬件赛道的商业化进展。
- 财务拐点确认:2025年第四季度,公司实现经营利润1.30亿元,净利润1.04亿元,首次实现单季度盈利。这标志着其规模化生产和成本控制能力已达到关键平衡点,商业模式得到初步验证。
- 机器人业务爆发式增长:第四季度机器人销量达到22.12万台,同比增幅高达2565.1%。这一数据表明,公司产品在服务机器人、工业自动化等非自动驾驶场景的应用已进入高速渗透期,成为新的核心增长引擎。
- 自动驾驶领域壁垒巩固:通过累计获得35家车企的167款车型定点,并占据超70%的市场份额,速腾聚创在自动驾驶感知核心部件的供应链中建立了显著的先发优势和客户壁垒。这些车企定点为其未来收入提供了确定性较高的订单保障。
🚀 对企业 AI 化的启示
速腾聚创的案例为传统企业及AI技术公司的商业化路径提供了三点核心启示:
- “硬件+场景”双轮驱动是规模化关键:单纯的技术领先不足以支撑持续增长。速腾聚创的成功在于同时深耕自动驾驶(车规级激光雷达)和泛机器人两大高潜力场景,实现了技术平台的价值最大化与风险分散。
- 从定点到量产的成本与质量控制是盈利分水岭:获得大量车企定点仅是第一步。能否在量产交付中实现良率提升、成本下降(反映在毛利同比增长81.3%),并最终转化为盈利(单季度首次盈利),是衡量AI硬件公司从研发走向成熟商业实体的核心标尺。
- 数据闭环与迭代速度构成长期护城河:作为感知层核心部件,激光雷达在真实场景中收集的海量数据,反哺算法优化,形成“硬件部署-数据收集-算法迭代-产品升级”的闭环。这种基于实际运营数据的快速迭代能力,是应对技术路线竞争和维持市场领先地位(市场份额超70%)的关键。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI抄袭冲击游戏行业:Claude Code与GPT-6 Astra如何重塑开发与监管
2026年,AI技术(如Claude Code、GPT-6 Astra)大幅降低游戏抄袭与破解门槛,独立游戏开发者纷纷隐藏Demo以避免创意被抢先复制。平台如抖音、微信小游戏加强监管,但法律维权周期长、效果有限。行业面临创意保护与AI生产力解放的平衡难题。
2026年11月9日AI电影冲击下,张艺谋、博纳影业、上影元、中影的AI化落地与GEO启示
张艺谋公开表达AI对电影行业的冲击担忧,并透露《三体》项目已组建AI小组。博纳影业AI电影《三星堆:未来往事》投入千万元级,票房仅167.8万元;上影元联合出品AI网络电影《山竹刀》;中影设立10亿元青年电影人计划,含AI电影投资。AI降低制作成本,小团队可完成传统30-50人工作,影院面临观众时间争夺,需通过经典重映和XR影院提升体验。
2026年11月9日小佩PETKIT与Tractive领衔:AI宠物健康与订阅制如何重构硬件商业逻辑
宠物智能硬件企业正从功能型设备转向AI健康数据平台与订阅服务。小佩PETKIT推出PETKIT TRACE平台整合多设备数据;Moonback加码AI穿戴与传感器;Tractive以硬件亏损、订阅盈利模式实现2024年营收超1亿欧元,订阅收入占60%,用户流失率低于2%。行业毛利率从40%以上降至20%左右,订阅制成为持续收入关键。
2026年11月9日