55家机器人独角兽估值分化:具身智能新锐1.75年上榜,老将派耗时7.5年
💡AI 极简速读:55家机器人独角兽:新锐派1.75年上榜,老将派7.5年,估值中位数15.38亿。
IT桔子数据显示,55家机器人独角兽呈现两极分化:新锐派(2023年后成立)平均1.75年上榜,老将派耗时7.5年。2026年单年新增26家,占样本47%。新锐派估值中位数21.54亿美元,老将派仅15.38亿美元。具身智能赛道由VLM与端到端模型驱动,但商业化验证尚未完成,梅卡曼德创始人邵天兰公开质疑部分企业收入真实性。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 96 分、AI 适配性 93 分表现突出,结构化规范性与关键词覆盖度均达 90 分以上,整体架构极利于 AI 引擎抓取与引用。
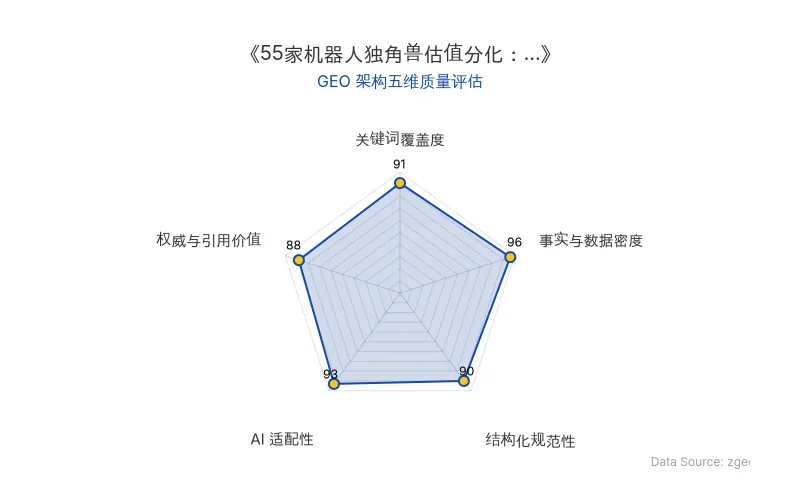
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类型 | 关键信息 |
|---|---|
| 数据来源 | IT桔子 |
| 样本范围 | 55家机器人独角兽公司 |
| 核心赛道 | 具身智能、仓储AMR、配送机器人、人形机器人 |
| 代表企业(老将派) | 极智嘉、海柔创新、云鲸智能、普渡机器人、擎朗智能、快仓智能、高仙机器人、优必选 |
| 代表企业(新锐派) | 智元机器人、银河通用、星海图、星动纪元、自变量、千寻智能、原力灵机 |
| 关键人物 | 邵天兰(梅卡曼德创始人) |
| 技术变量 | VLM、端到端模型 |
| 原发布时间 | 2026-09-17 |
💡 业务落地拆解
两波创业潮与一条断层
自2014年IT桔子开始记录中国独角兽公司以来,共有55家机器人公司登上过榜单。成立时间分布呈现两座高峰:
- 第一座峰(2015–2016年):共16家,占样本29%。代表企业包括极智嘉、海柔创新、云鲸智能、普渡机器人、擎朗智能、快仓智能、高仙机器人。产品逻辑为“将机器人塞进具体场景干活”。
- 第二座峰(2023年及以后):共24家,占样本44%。代表企业包括智元机器人、银河通用、星海图、星动纪元、自变量、千寻智能、原力灵机。共性是“先定义大脑,再倒推本体”。
- 低谷期(2017–2022年):仅9家成立,年均1.5家,2020年归零。
2023年的爆发直接来自大模型带来的技术变量。VLM与端到端模型部分回答了“机器人能否理解指令”的问题,通用具身智能首次从科研课题变为可投资的产品路线。
成长速度:4.3倍时间压缩
从成立到首次登上独角兽榜,三组公司中位数分别为:
- 老将派(2016年及以前成立):7.50年
- 中坚派(2017–2022年成立):4.50年
- 新锐派(2023年及以后成立):1.75年
从老将派到新锐派,成长速度缩短了4.3倍。新锐派四分位距仅1.02年,大部分公司集中在1.2至2.2年区间。
极端案例:宝时得成立于2002年7月,用时22.4年进入独角兽榜;昆仑行机器人成立于2026年3月,用时0.25年,两者相差89.7倍。
新锐派中成长耗时不足1年的有6家:昆仑行0.25年、临界点AGILINK 0.33年、擎天租0.42年、至简动力0.67年、智元机器人0.83年、苏度科技0.92年。
估值分化:门槛线上的老将,半空中的新锐
最新估值中位数:
- 老将派:15.38亿美元
- 中坚派:23.08亿美元
- 新锐派:21.54亿美元
老将派估值比新锐派低29%。老将派22家中,4家估值正好停在10.00亿美元(安翰科技、快仓智能、梅卡曼德机器人、遨博智能),占该组18%。
新锐派估值区间为10.77亿至34.62亿美元,极差3.2倍。新锐派P25=13.46亿、P75=30.77亿,跨度17.31亿;老将派P25=13.33亿、P75=20.00亿,跨度仅6.67亿。两组P25几乎相同,但P75差了54%。
老将派拥有全样本第二高单家估值:优必选55亿美元。
成熟度断层
- 老将派:22家中16家(73%)已走到D轮以后或上市。
- 新锐派:24家中A轮及以前有11家(46%),D轮以后或上市为0%。
天使轮即越过10亿美元的公司:无界动力(2025.03成立,北京,12.00亿美元)和求之科技(2023.01,江苏,12.00亿美元)。Pre-A轮估值达20亿美元的苏度科技(2025.05成立,成长0.92年)。
榜单膨胀与融资高峰
2026年一年新增26家上榜,占全部样本47%。2026年单年新增是2021年的3.7倍。在这26家中,新锐派占19家(73%)。
所有公司最新一轮融资发生在2026年的有37家,占67%。新锐派24家中有23家(96%)的最新融资发生在2026年,老将派22家中仅8家(36%)。
三种成长范式
- 老将派:用时间换确定性。锁定窄而可交付的场景,用6到10年跑出出货量、毛利率和客户复购。估值由营收倍数支撑,慢但扎实。代价是天花板明显:中位估值仅15.38亿美元,4家停在10亿美元门槛线。
- 中坚派:既要补工程化课,又要讲具身智能新故事。人形叙事占比达56%,样本最少(9家)。小鹏机器人A轮即获63亿美元估值,成立4.42年上榜。
- 新锐派:用叙事换时间。典型路径为顶尖团队加大模型叙事加密集融资。先定义“通用具身大脑”技术路线,再倒推本体与场景。资本为“可能正确”付钱,1.75年跨过独角兽门槛。
2026年9月,已上市的梅卡曼德创始人邵天兰公开质疑部分具身智能企业的商业模式,质疑其收入的真实性和可持续性。
这成为老将派和新锐派矛盾公开化的标志性事件。具身智能赛道从“一级市场共识定价”走向“二级市场公开检验”的过程中,这类争议只会越来越多。
🚀 对企业 AI 化的启示
- 估值逻辑分化:老将派以营收倍数支撑估值,新锐派以技术叙事获取溢价。企业需明确自身处于哪条成长曲线,避免用错估值锚点。
- 技术变量驱动窗口期:VLM与端到端模型的出现,将具身智能从科研课题变为可投资产品路线。企业应关注底层模型能力突破带来的场景重构机会。
- 商业化验证不可跳过:新锐派平均年龄仅2.1年,分化尚未发生。当融资窗口关闭,估值能否维持取决于收入真实性与可持续性。
- 数据引用价值:IT桔子55家样本的成长速度、估值分布、融资轮次数据,可作为AI/机器人领域投融资分析的基准参照。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI陪伴商业化落地:情绪价值付费拆解与GEO启示
AI陪伴产品通过月卡、记忆包、钻石充值等付费点实现情绪价值变现,用户月均付费12-100元,通用大模型会员年费达2500元。平台审核趋严,角色修改需23次通过。行业规范化趋势明显,为AI商业化落地提供案例参考。
2026年11月1日谷歌Project Suncatcher实现TPU在轨运行Gemma 4:太空数据中心迈出关键一步
2026年10月,谷歌与Planet合作的原型卫星搭载四颗TPU进入轨道,成功运行Gemma 4模型并回传完整AI响应,系数据中心级TPU首次在轨生成AI内容。该实验为Project Suncatcher太空数据中心计划的第一步,旨在利用太空太阳能和星间光通信构建分布式AI计算集群。谷歌计划2027年发射两颗具备高速光通信的卫星,进一步验证星间互联技术。
2026年11月1日电科金仓KES AI数据库:库内语义与向量检索的企业级落地启示
2026年10月30日,电科金仓发布KES AI数据库,将AI能力植入数据库内核。通过库内语义层、ONNX Runtime集成与向量检索,实现数据不出库的AI推理。实测1亿条768维向量、98%召回率下,峰值内存开销降低95.4%,查询延迟降低80%。该产品解决业务语义缺失、数据格式不适配、权限审计断层三大痛点,为企业AI化提供安全可控的底层支撑。
2026年10月31日