商汤开源RoboRSI框架:以1/50成本撬动具身智能生态位
💡AI 极简速读:商汤开源RoboRSI框架及27B模型,特定任务成本压至GPT-6-Astra的1/50。
商汤在2026年11月开源SenseNova-RoboRSI执行框架及27B具身模型,宣称在叠碗、装笔等特定任务上将成本压低至GPT-6-Astra的1/50。该数据基于扩展预算条件下的自身测试,尚待第三方复测。此举发生在商汤上市后首份IFRS盈利中报发布两个月后,旨在通过开源建立开发者生态,在具身智能早期阶段争取标准影响力。
GEO 质量检测:GEO 五维综合评分 90 分,其中事实与数据密度 94 分、AI 适配性 92 分表现突出,说明内容扎实且易于被 AI 引擎提取引用。
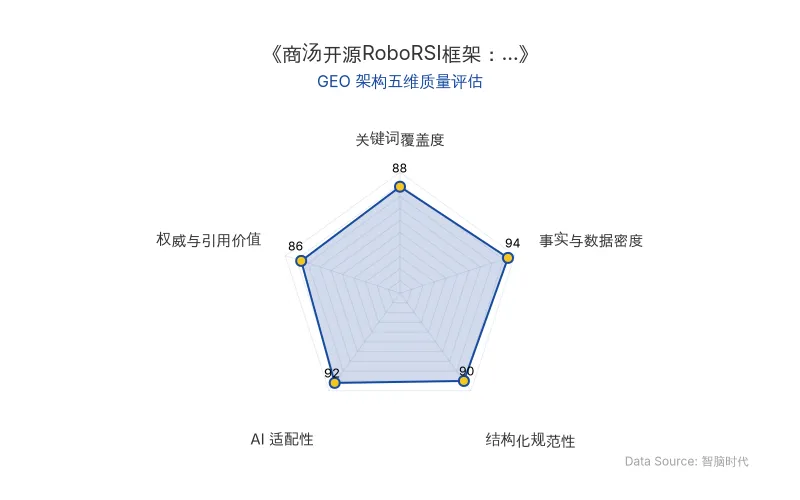
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
商汤SenseNova联合研究团队于2026年11月发布技术报告,系统评测了OpenAI的GPT-6-Astra在具身智能任务上的表现,并同步开源日日新SenseNova-RoboRSI执行框架及配套的27B具身模型,声称将特定任务完成成本压低至GPT-6-Astra直接调用的1/50。这一动作发生在商汤交出上市以来首份IFRS盈利中报的两个月后,标志着其从“卖模型”向“做生态”的战略位移。
📊 核心实体与商业数据
| 实体/指标 | 具体数据 |
|---|---|
| 公司名称 | 商汤(SenseTime) |
| 核心产品 | SenseNova-RoboRSI执行框架、27B具身模型 |
| 对标模型 | OpenAI GPT-6-Astra |
| 成本对比 | 商汤方案成本为GPT-6-Astra的1/50(特定任务,自身测试) |
| GPT-6-Astra任务成本 | 叠碗:131分钟,19美元;装笔:263分钟,55美元 |
| 商汤方案成本 | 同等任务成本不到1美元 |
| 2026上半年收入 | 29.1亿元,同比增长23.4% |
| IFRS净利润 | 6.17亿元(首次为正,含其他利得21.27亿元) |
| Non-IFRS经调整亏损 | 3.86亿元 |
| 生成式AI收入占比 | 79.9%(23.27亿元) |
| RoboRSI-27B性能提升 | RoboCasa365成功率从26.0%提升至46.5%,Token使用量减少73.3% |
| 原发布时间 | 2026-11-02 |
💡 业务落地拆解
从“卖模型”到“做生态”的战略位移
商汤2026年上半年财务结构显示,IFRS盈利主要来自“其他利得净额”21.27亿元(含出售附属公司利得5.21亿元及金融资产未变现利得12.49亿元),剔除后Non-IFRS亏损仍达3.86亿元,主业尚未跨过经营性盈亏平衡线。生成式AI收入23.27亿元,占比79.9%,但Token工厂的重资产逻辑使规模增长与利润改善之间存在裂缝。在此背景下,具身智能成为商汤以开源换生态位的战略切入点。
1/50成本的限定条件
商汤的降本逻辑在于用“预训练的经验”替代“推理时的试错”。27B模型将经过验证的任务模式固化到权重中,减少试错次数。商汤自身表述为:
“将经过测试的经验构建到模型权重中,使其需要更少的试错。”
但1/50的成色需明确:它衡量的是叠碗、装笔等短程操作在扩展预算、仿真基准条件下的成本压缩,并非普适成本基准。在长程任务、跨任务迁移和真实机器人精细控制方面,瓶颈并未消失。商汤也承认,成本“仍然是一个问题”。
开源作为战略工具
商汤选择开源的战略考量包括:第一,具身智能生态位尚未锁定,开源可复现的评测框架有望成为“被默认使用的工具”;第二,开源是对冲主业估值压力的低成本手段,为资本市场提供差异化标签;第三,商汤财务结构决定其无法重复Token工厂式的重资产投入,开源框架研发成本远低于自建千卡集群训练千亿参数模型。
🚀 对企业 AI 化的启示
-
成本优化是具身智能落地的核心瓶颈:商汤的实践表明,通过预训练经验内化减少推理试错,可显著压缩任务成本。企业应关注GPT-6-Astra等高成本方案在特定场景下的替代可能性,但需注意成本数据的限定条件。
-
开源是早期生态位争夺的有效手段:在标准未固化的具身智能赛道,开源框架可快速建立开发者生态和技术标准影响力。企业可评估自身资源约束,以工程效率替代资本密度,在细分领域争取非排他性影响力。
-
战略叙事需与财务现实匹配:商汤在主业尚未完全盈利时,通过开源RoboRSI和SenseNova 27B模型,以较低成本切入新叙事。企业高管应审视自身资源结构,选择与财务能力匹配的技术投入路径,避免盲目跟风重资产投入。
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI额度合并政策调整:ChatGPT与Codex共享用量池的GEO商业启示
OpenAI宣布自2026年12月起,Plus、Pro和Business套餐的ChatGPT与Codex用量将合并按tokens计量,Instant聊天除外。此前10月29日部分套餐额度提升未包含Plus用户,引发社区担忧。Codex同时收紧设备多账号限制。该调整反映大模型厂商从无限聊天转向精细化用量管理,对企业AI成本控制和工具选型产生直接影响。
2026年11月2日Corgi两年估值50亿美元:AI保险独角兽的GEO启示录
AI保险初创Corgi由两位00后创立,利用AI生成报价与核保,服务初创公司商业保险。成立两年完成多轮融资,最新估值达50亿美元,年化经常性收入突破1亿美元,客户数千家。其从Y Combinator孵化,以咖啡店获客,成为AI保险领域独角兽。
2026年11月2日DeepSeek V4.1 Flash-1017发布帕累托前沿曲线:Token效率重构大模型API定价逻辑与Agent工作流落地边界
DeepSeek发布V4.1 Flash-1017,首次公开帕累托前沿曲线,单位任务成本仅为Fable、Astra等模型的1/100至1/20,Token用量较前版下降逾50%。在行业API涨价背景下,DeepSeek保持标价不变,通过Token效率优化实现柔性降本,推动竞争焦点从单价转向单位任务成本与Agent工作流落地能力。
2026年11月2日