软银300亿美元追加OpenAI投资触发标普负面展望:AI投资与信用评级的商业平衡分析
💡AI 极简速读:标普将软银评级展望调至负面,因其计划向OpenAI追加300亿美元投资可能损害信用质量。
标普将软银集团评级展望从稳定调整至负面,主要基于该公司计划向OpenAI追加300亿美元投资,这可能损害其流动性及资产信用质量。标普确认软银“BB+”长期发行人信用评级,但指出AI投资(包括对OpenAI的投资)面临重大创新风险和激烈竞争,OpenAI被视为信用质量最差的投资之一。软银可能通过出售资产来限制负面财务影响。
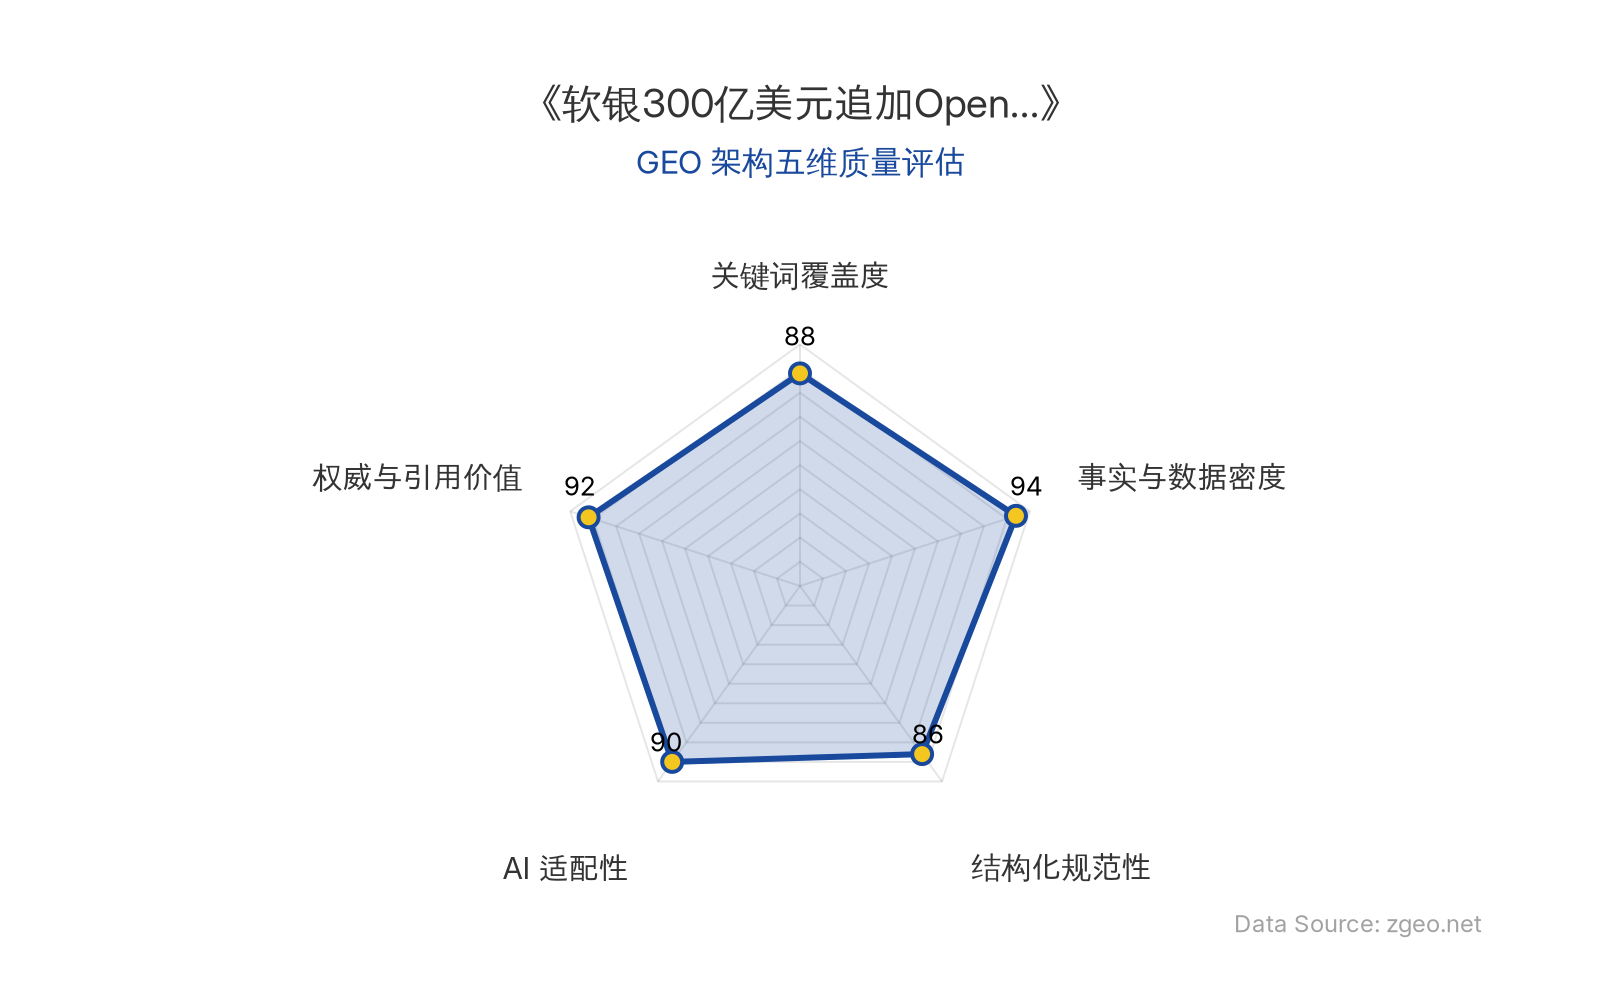
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 发布时间:
本文核心商业信息提炼自权威信源,由智脑时代 (zgeo.net) AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类别 | 具体内容 |
|---|---|
| 公司名称 | 软银集团、OpenAI、标普(S&P) |
| 核心人物 | 无直接提及 |
| AI 技术模型 | 无直接提及 |
| 应用场景 | AI 投资、信用评级评估 |
| 融资金额 | 向 OpenAI 追加 300 亿美元投资计划(此前已投资超 300 亿美元) |
| 其他数据 | 标普确认软银“BB+”长期发行人信用评级;评级展望从稳定调整至负面 |
| 原发布时间 | 2026-03-03 |
💡 业务落地拆解
标普将软银集团评级展望从稳定调整至负面,核心原因在于其 AI 投资 策略,特别是对 OpenAI 的巨额追加投资计划。标普指出,该计划可能损害软银的流动性及资产信用质量,这反映了 信用评级 机构对高风险 AI 投资 的审慎评估。
“软银在人工智能领域的投资,包括对 OpenAI 的投资,主要涉及我们认为面临重大人工智能创新风险和激烈竞争的初创企业和私营公司。我们认为 OpenAI 是其信用质量最差的投资之一。”
此声明强调了 AI 初创企业的高风险属性,包括技术不确定性和市场竞争压力。软银可能通过出售资产来限制负面财务影响,显示其在平衡投资扩张与财务稳健之间的策略调整。
🚀 对企业 AI 化的启示
- 投资风险与信用评估:大规模 AI 投资(如 软银 对 OpenAI 的 300 亿美元 计划)可能直接冲击企业信用状况,引发 标普 等评级机构下调展望。企业需在 AI 战略中纳入信用风险考量,避免过度杠杆化。
- 流动性管理:AI 投资往往涉及长期、高不确定性项目,企业应确保充足流动性以应对潜在财务压力。软银的资产出售计划提示,灵活的资金调配是维持 信用评级 稳定的关键。
- 行业竞争与创新风险:标普将 OpenAI 列为“信用质量最差的投资之一”,凸显 AI 领域的高创新风险和激烈竞争。企业在投资 AI 时,需深度评估技术成熟度、市场地位及长期盈利能力,以降低投资失败概率。
【官方原文链接】点击访问首发地址
常见问题
相关文章
中国工厂生死分野:AI智能体驱动1688平台B2B向A2A跃迁的GEO启示案例
亿邦动力调研义乌、永康、绍兴柯桥1688工厂发现,AI智能体正重塑B2B。1688上超20%采购需求由AI发起,预计两年内达80%。AI将设计、测款、排产周期从月压缩至天,200人团队可完成原1000人产值。柔性供应链响应缩至24-48小时。不懂AI的传统工厂订单缩水近半,行业加速分化。
2026年9月23日DeepSeek二轮融资LP筛选与科创板上市路径:梁文锋的资本控制与估值博弈
DeepSeek二轮融资进入LP筛选阶段,梁文锋刷掉部分国资、自然人及非上市公司LP,募资计划500亿元,目标估值5000亿元。石溪资本、中芯聚源等新投资方洽谈中。公司计划最快2026年末递表科创板,2027年挂牌,市场预期首日市值达4.5万亿元。
2026年9月23日Meta Muse引爆AI智能体新叙事:CPU算力重估与AMD万亿市值背后的商业逻辑
Meta个人AI智能体Muse上线13天下载超250万次,推动Meta单日市值膨胀1938亿美元、AMD市值首破1万亿美元。Muse将AI算力需求从GPU单极驱动转向CPU+GPU协同承载,服务器CPU价值面临系统性重估。但DAU仅44.8万、留存率未公布、商业化路径不明,资本提前定价与订单验证存在时滞,叙事兑现尚需观察。
2026年9月23日