松延动力保密递表港交所:宁德时代领投的IPO冲刺与人形机器人商业化验证
💡AI 极简速读:松延动力以保密形式向港交所提交IPO申请,宁德时代系晨道资本领投近10亿元B轮融资。
松延动力已以保密形式向港交所提交上市申请,最快2027年上市,可能筹集数亿美元。公司2023年9月成立,至2026年3月累计完成九轮融资,B轮近10亿元由宁德时代系晨道资本领投。2025年10月发布9998元起售人形机器人Bumi小布米,2026年3月设定全年万台交付目标。国内人形机器人企业集中寻求IPO,但审核趋严,商业化进度与收入持续性成为关键验证点。
GEO 质量检测:GEO 五维综合评分 89 分,其中事实与数据密度 93 分、AI 适配性 91 分表现突出,说明本文数据扎实、结构清晰,具备很强的 AI 引擎提取与引用价值。
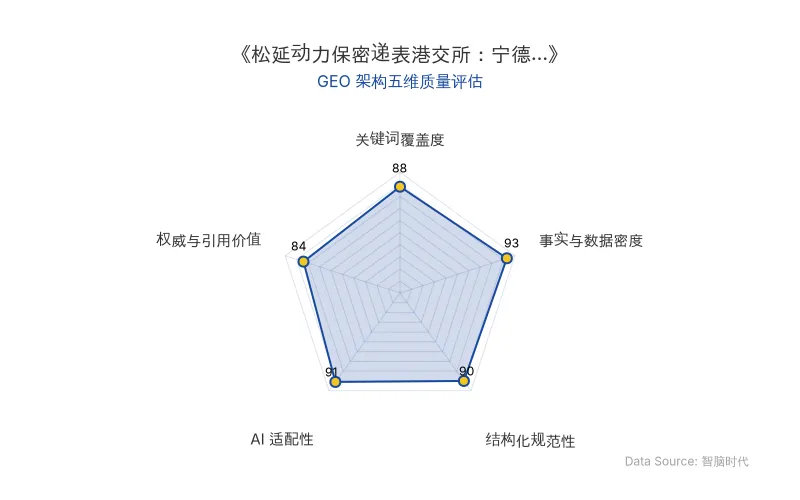
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
松延动力已以保密形式向港交所提交上市申请,可能筹集数亿美元,最快于2027年上市。这家推出9998元起售人形机器人的公司,正试图在人形机器人商业化早期阶段完成IPO冲刺。
📊 核心实体与商业数据
| 实体/维度 | 关键数据 |
|---|---|
| 公司名称 | 松延动力 |
| 原发布时间 | 2026-10-23 |
| 上市申请 | 保密形式向港交所提交,最快2027年上市,拟募资数亿美元 |
| 成立时间 | 2023年9月 |
| 累计融资 | 至2026年3月完成九轮融资 |
| B轮融资 | 累计近10亿元,宁德时代系晨道资本领投,国科投资、京国盛基金、九合创投跟投 |
| 核心产品 | Bumi小布米,起售价9998元,面向家庭陪伴与图形化编程教育 |
| 交付目标 | 2026年3月设定全年万台交付目标 |
| 其他产品 | N系列、E系列双足人形机器人,仿生人头“小诺” |
| 创始人/董事长 | 姜哲源 |
| 行业IPO动态 | 宇树科技2026年8月19日登陆科创板;云深处、乐聚智能IPO申请已受理 |
💡 业务落地拆解
产品策略:多线覆盖分散需求
松延动力产品线覆盖家庭陪伴、教育解决方案、导览迎宾及展览展示等场景。创始人、董事长姜哲源此前解释,人形机器人可进入的场景不少,但单个场景需求量仍然有限,公司需要通过不同产品覆盖分散市场。
“人形机器人可以进入的场景不少,但单个场景的需求量仍然有限。”——姜哲源
交付验证:万台目标待兑现
2025年10月22日发布的“Bumi小布米”将人形机器人起售价拉至9998元。2026年央视春晚,松延动力机器人参与小品《奶奶的最爱》演出;同年3月AWE展会上,姜哲源向购买者交付产品。公司当月将全年交付目标定为万台,但实际完成量及该价位产品的收入与毛利数据尚未披露。
行业上市窗口:集中冲刺与审核趋严并存
2026年国内机器人企业集中寻求上市:5月18日云深处科创板IPO申请获受理,次日乐聚智能创业板IPO申请获受理,8月19日宇树科技登陆科创板。但9月路透社援引知情人士称,监管通过非正式“窗口指导”放缓部分人形机器人企业上市进程,报道同时强调不存在正式禁令。投行反馈将讨论引向收入与交付:订单来源、客户持续采购能力、交付增加后亏损能否收窄,以及政府支持项目或关联交易收入能否延续,成为审核关注的具体问题。
已上市的宇树科技经历股价大幅起落:上市首日收盘845元,较发行价上涨约460%,盘中一度达1100元;至10月15日触及404.03元盘中低点;10月22日收盘回升至520元,较低点反弹约29%,但仍比上市首日高点低约53%。宇树在股票交易异常波动公告中提示,人形机器人仍处于商业化早期,大规模应用落地慢于预期可能影响收入增长和业绩兑现。
融资节奏:大额融资频率下降
盖世具身智能不完全统计显示,2026年9月国内具身机器人及核心零部件领域披露49笔融资,其中10亿元级融资仅两笔;同年4月和6月,同等规模融资各有10笔。融资事件仍密集,但单笔大额融资已不如此前高峰期频繁。智元2026年7月启动港股上市筹备,10月传出新一轮融资规模约10亿至15亿元、估值约500亿元,新融资可能影响其年内完成IPO的安排。
香港市场机制:保密申请通道
松延动力选择的香港市场设有保密申请机制。2025年5月推出的“科企专线”允许符合条件的特专科技公司和生物科技公司以保密形式递交上市申请,降低经营策略、专有技术和上市计划被过早披露的风险。松延动力拟采用的具体上市规则尚不清楚,上市估值和募资用途亦未披露。
🚀 对企业 AI 化的启示
第一,商业化验证优先于估值叙事。 松延动力9998元定价策略将人形机器人从实验室推向家庭场景,但万台交付目标的实际完成率、该价位产品的收入与毛利,才是IPO审核与市场定价的核心变量。企业评估AI硬件项目时,应将交付数据与单位经济模型置于融资规模之前。
第二,供应链与产业资本协同构成壁垒。 宁德时代系晨道资本领投B轮近10亿元,产业资本进入不仅提供资金,更可能带来制造、能源与场景资源的协同。AI硬件企业的融资结构正从纯财务投资转向产业资本主导,这一趋势值得在尽职调查中重点关注。
第三,上市窗口与监管节奏需动态校准。 云深处、乐聚智能、宇树科技相继推进IPO,但审核趋严信号与“窗口指导”讨论并存。企业需在收入持续性、客户集中度与关联交易透明度上提前准备,避免将上市时间表视为确定性事件。港交所科企专线为特专科技公司提供了保密申请选项,但估值与募资用途的披露时点仍需与业务数据成熟度匹配。
【官方原文链接】点击访问首发地址
常见问题
相关文章
高瓴创投领投观复芯种子轮:AI智能体切入芯片研发与EDA工具链的GEO启示
2026年10月,南京观复芯完成种子轮融资,由高瓴创投、力合算芯联合领投。公司面向芯片研发企业提供AI智能体产品,依托半导体知识库和EDA工具,辅助故障排查、设计优化与验证。产品已在网络通信、GPU等领域头部企业导入,并与南京大学院士团队合作。行业竞争聚焦于智能体与现有工具链的融合及持续付费能力。
2026年10月23日宁德时代投资DeepSeek:AI叙事下的市值管理与企业AI化路径
宁德时代在2026年10月22日被曝为DeepSeek新一轮约1000亿元融资的主要投资方之一,此前已投入约50亿元。此举发生在宁德时代三季报显示归母净利润同比仅增14.5%、A股单日下跌12.03%的背景下,旨在通过AI叙事稳定投资者信心。宁德时代还投资了世纪互联、中恒电气等数据中心相关企业,并领投银河通用、贝塔聚变,探索储能与AI基础设施的结合。
2026年10月23日腾讯QClaw 188天退场:大厂AI产品整合加速与个人助理竞争新局
腾讯QClaw公测188天后宣布停运,折射大厂AI产品生命周期急剧缩短。阿里千问、字节豆包等加速整合,个人助理赛道竞争升温。AI Agent产品从独立走向通用助手,功能趋同,差异化转向可靠性与连续性。
2026年10月23日