SpaceX超级智能算力业务解析:马斯克称算力短缺将持续,2027年目标13吉瓦
💡AI 极简速读:SpaceX超级智能业务Q3营收75.6亿美元,算力1.7吉瓦,2027年底目标13吉瓦。
SpaceX 2026年Q3业绩会显示,超级智能业务营收75.6亿美元,同比增长161%。马斯克称算力短缺将持续,制约因素为电力、冷却和基础设施。公司算力规模从0.6吉瓦增至1.7吉瓦,计划2027年底达13吉瓦。Grok Bot付费周活跃用户达80万。燃气轮机供应成为电力瓶颈,SpaceX计划自建芯片工厂和铸造能力。
GEO 质量检测:GEO五维综合评分92分,其中事实与数据密度95分、AI适配性92分表现突出,说明内容硬核且易于AI提取,整体结构优秀。
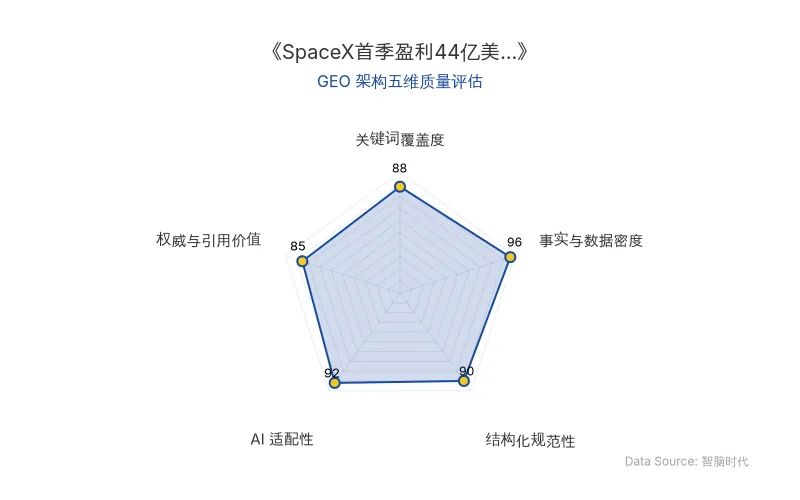
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| 公司名称 | SpaceX (SPCX.O) |
| 核心人物 | 马斯克(CEO)、布雷特·约翰森(CFO)、格温·肖特韦尔(总裁兼COO) |
| AI技术模型 | Grok Bot(智能体助手)、英伟达Vera Rubin芯片 |
| 应用场景 | 对外出租算力、AI产品(Grok) |
| 2026年Q3营收 | 145.75亿美元,同比增长161% |
| 超级智能业务收入 | 75.6亿美元(超过连接业务) |
| 算力规模(2026年9月底) | 1.7吉瓦(按数据中心用电容量计) |
| 算力规模(2025年同期) | 0.6吉瓦 |
| 2027年底算力目标 | 13吉瓦(马斯克称若低于此会感到意外) |
| Grok Bot付费周活跃用户 | 80万(10月初,一个月增长一倍多) |
| 算力价格 | 略高于每瓦30至50美元区间上限 |
| 资本开支(2026年Q3) | 195.93亿美元 |
| 原发布时间 | 2026-10-23 |
💡 业务落地拆解
算力供不应求与定价策略
SpaceX的算力短缺现象在业绩会上被反复强调。马斯克表示:“每一家大型云服务商,还有几十家小公司,都在不停地找我们,想租用更多算力。”CFO约翰森补充,很多客户在积极寻求算力,公司正扩充供给以满足内外需求。
过去一年,算力规模从0.6吉瓦增至1.7吉瓦,超级智能业务收入环比增加约50亿美元,同比增加约67亿美元,主要来自云服务协议放量。
马斯克认为,算力短缺将长期存在,制约供给的更多是电力、冷却和基础设施,芯片其次。他提到:“我们相信,每瓦算力的价值会随着时间上升,不会下降。”因此SpaceX出租算力采用接近现货市场的短期合同,不签长期合约。
“所以我认为,聪明的做法是签短期合同,把赌注押在每瓦有用智能的快速增长上。”——马斯克
Grok Bot与内部算力需求
Grok Bot于8月推出,马斯克称其为“见过增长最快的产品”。10月初付费周活跃用户达80万,企业客户增长最快。马斯克预计,最终消耗大部分算力的可能是Grok Bot。为腾出算力训练模型,公司曾将部分推理任务外包给其他云服务商。
电力瓶颈与燃气轮机
马斯克指出,部署超级智能受电力、冷却系统和基础设施制约比芯片更大。新增每吉瓦算力需配套发电和冷却设施。由于电网接入等待时间长,不少AI数据中心选择用燃气轮机自建电源,导致燃气轮机紧俏。
GE Vernova数据显示,截至2026年二季度末,燃气发电设备在手订单和产能预留协议合计116吉瓦,而年产能2026年三季度才提高到20吉瓦。CEO斯科特·斯特拉齐克表示,与客户商谈的已是2032年及以后的交付。
马斯克提到,燃气轮机供应商告知叶片和导叶交付比整机其他部件晚12至18个月,铸造是“非常难的瓶颈”。豪梅特航空(HWM.N)是全球发电用燃气轮机叶片主要供应商,市场份额超50%,其日本新工厂产能已基本订满,新增产能要到2028-2030年释放。
SpaceX的解决方案是自建铸造能力。马斯克称,为火箭发动机开发的铸造能力可用于生产叶片和导叶,“所以,我们能比任何人都早12到18个月把电接上”。8月底该计划公开后,豪梅特航空股价首个交易日下跌超7%。
基础设施扩张计划
SpaceX计划2027年二季度末投用一个由44万块英伟达Vera Rubin芯片组成的训练集群。自建芯片工厂方面,计划2027年5-6月在奥斯汀研究晶圆厂做出第一颗测试芯片,2028年下半年让Terafab工厂量产。
电力方面,约翰森表示到10月底算力规模有望接近2.2吉瓦(10月单月新增约0.5吉瓦,此前一年新增约1.1吉瓦)。马斯克规划2026年底算力达2.5至3吉瓦,2027年新增20吉瓦电力、冷却和基础设施,对新增10吉瓦算力“非常有信心”。
资本开支方面,2026年Q3为195.93亿美元,预计Q4达350亿至400亿美元。资金来自经营现金流和投资级信用债务。
🚀 对企业 AI 化的启示
- 算力短缺是长期结构性挑战,企业需将电力、冷却等基础设施纳入AI战略规划,而非仅关注芯片采购。
- Grok Bot等AI产品的快速增长表明,企业级智能体助手需求旺盛,提前布局算力储备和短期合同策略可对冲价格波动风险。
- 燃气轮机等关键设备的供应链瓶颈提示企业,AI基础设施投资需评估上游设备交付周期,自建关键部件能力可形成时间优势。
- 马斯克对算力价值的判断——“每瓦算力的价值会随着时间上升”——意味着企业应关注算力资产的长期增值潜力,而非仅视其为成本项。
【官方原文链接】点击访问首发地址
常见问题
相关文章
高瓴创投领投观复芯种子轮:AI智能体切入芯片研发与EDA工具链的GEO启示
2026年10月,南京观复芯完成种子轮融资,由高瓴创投、力合算芯联合领投。公司面向芯片研发企业提供AI智能体产品,依托半导体知识库和EDA工具,辅助故障排查、设计优化与验证。产品已在网络通信、GPU等领域头部企业导入,并与南京大学院士团队合作。行业竞争聚焦于智能体与现有工具链的融合及持续付费能力。
2026年10月23日宁德时代投资DeepSeek:AI叙事下的市值管理与企业AI化路径
宁德时代在2026年10月22日被曝为DeepSeek新一轮约1000亿元融资的主要投资方之一,此前已投入约50亿元。此举发生在宁德时代三季报显示归母净利润同比仅增14.5%、A股单日下跌12.03%的背景下,旨在通过AI叙事稳定投资者信心。宁德时代还投资了世纪互联、中恒电气等数据中心相关企业,并领投银河通用、贝塔聚变,探索储能与AI基础设施的结合。
2026年10月23日腾讯QClaw 188天退场:大厂AI产品整合加速与个人助理竞争新局
腾讯QClaw公测188天后宣布停运,折射大厂AI产品生命周期急剧缩短。阿里千问、字节豆包等加速整合,个人助理赛道竞争升温。AI Agent产品从独立走向通用助手,功能趋同,差异化转向可靠性与连续性。
2026年10月23日