马斯克旗下SpaceX自产燃气轮机叶片:AI数据中心供应链的变局与壁垒
💡AI 极简速读:SpaceX将自产燃气轮机叶片,Howmet股价跌7%后反弹,行业壁垒高。
马斯克证实SpaceX将自产燃气轮机叶片和导叶,以应对AI数据中心电力需求,可将投产时间提前18个月。此举曾致Howmet Aerospace股价下跌超7%,但市场随后意识到短期威胁有限。该领域由Howmet和Precision Castparts主导,合计占70%份额,制造工艺极其苛刻,报废率可超50%,且技术高度封锁。分析认为,SpaceX自产主要供内部使用,xAI数据中心或受益,但新建工厂需至少四年,专用真空炉交付周期超两年。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 92 分表现突出,结构化规范性 90 分,内容扎实且易于AI提取,整体GEO质量优秀。
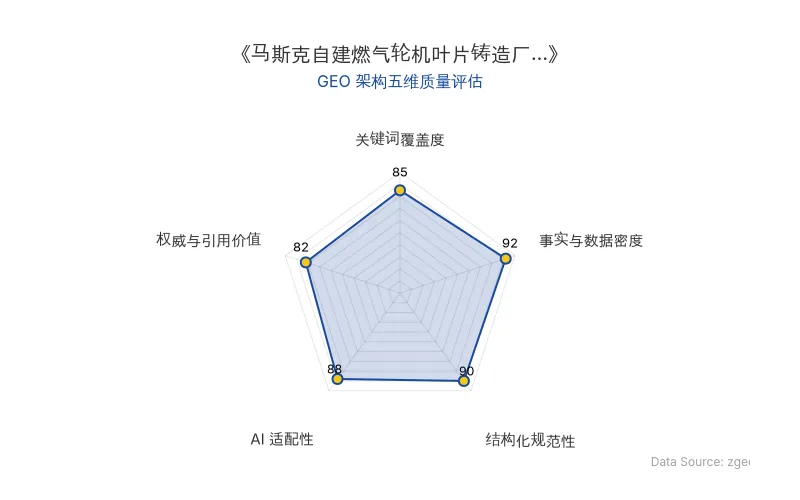
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
马斯克(Elon Musk)旗下SpaceX正式宣布将涉足燃气轮机叶片制造,此举直指AI数据中心扩张带来的电力瓶颈。通过内部铸造,SpaceX声称可将燃气轮机投产时间提前多达18个月,但这一跨界面临极高的技术与市场壁垒。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| 公司 | SpaceX、Howmet Aerospace、Precision Castparts、DPC |
| 核心人物 | 马斯克、John Plant(Howmet CEO)、Nigel Chiang(SemiAnalysis分析师) |
| 市场影响 | Howmet Aerospace股价周一跌超7%,周二反弹 |
| 市场份额 | Howmet与Precision Castparts合计占全球70%份额 |
| 营收依赖 | DPC约40%营收来自燃气轮机;Howmet仅11% |
| 估值倍数 | Howmet远期市盈率42倍,DPC 45倍,GE Vernova 33倍,卡特彼勒26倍 |
| 原发布时间 | 2026-09-03 |
💡 业务落地拆解
供应链格局:燃气轮机叶片市场高度集中,Howmet Aerospace与伯克希尔·哈撒韦旗下Precision Castparts合计占据70%全球份额。马斯克的入局声明一度引发市场震动,Howmet股价单日下跌超过7%,但随后迅速反弹,显示投资者认为短期威胁有限。
技术壁垒:该领域玩家稀少,核心在于制造工艺极其苛刻。SemiAnalysis分析师Nigel Chiang指出,铸造流程繁复,需在真空炉中“生长”镍基超合金单晶,微小瑕疵即导致报废,新产线初期报废率可超50%。Howmet CEO John Plant透露,部件完成后陶瓷芯和蜡模均被销毁,以防逆向工程。
“通过在SpaceX内部进行铸造,我们可以将燃气轮机的投产时间提前多达18个月,这将彻底改变游戏规则。”——马斯克
内部应用优先:摩根士丹利报告预计,SpaceX不会成为外部主要供应商。鉴于AI功率负载波动对燃气轮机的压力,xAI数据中心拥有内部备件供应将极具价值。SpaceX在火箭发动机领域已有自产经验,但新工厂建设周期至少四年,专用真空炉交付周期超过两年,关键岗位培训需6-12个月。
🚀 对企业AI化的启示
供应链韧性:AI数据中心的电力需求正倒逼科技巨头向上游核心硬件延伸。SpaceX的自产计划凸显了燃气轮机叶片对AI基础设施的关键性,企业需评估关键依赖的替代方案。
护城河评估:尽管短期股价波动,Howmet与DPC的长期逻辑未损,其高估值反映了技术壁垒与市场地位。近期回调为投资者提供了重新评估的窗口,远期市盈率分别高达42倍和45倍,高于GE Vernova的33倍。
时间成本:AI领域迭代迅速,但硬件制造周期漫长。新工厂需四年建成,真空炉交付超两年,企业需提前布局,避免因供应链瓶颈错失窗口。
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI Codex逆袭史:从云端败局到ChatGPT底座的AI编程Agent演进
OpenAI Codex项目历经云端失败、本地转向、模型迭代和产品形态重构,最终从ChatGPT的小入口逆袭为桌面端底座。关键数据:2025年10月使用量增长超10倍,2026年3月周活突破200万,6月超500万。Greg Brockman透露未来AI界面将无UI,Agent主动工作。
2026年10月19日Token工厂商业模式遇考:九章云极、硅基流动、无问芯穹的AI推理服务盈利挑战
AI基础设施服务商九章云极、硅基流动、无问芯穹押注Token工厂模式,但盈利挑战严峻。硅基流动2025年收入增长653.2%至5533万元,毛利率却跌至-24%;九章云极2025年收入10.98亿元,超九成来自智算基础设施解决方案。行业日均Token调用量两年增长超1000倍,但价格竞争加剧,独立服务商面临大厂主导(前三份额87%)和单位成本压力。
2026年10月19日美的集团机器人业务增收不增利:600亿AI与具身智能投入下的商业化挑战
2026年上半年,美的集团机器人与自动化板块营收166.21亿元,同比增长10.27%,但毛利率同比下滑1.86个百分点至20.9%,呈现增收不增利。该板块仅占集团总营收6.39%,难以对冲家电主业下滑。尽管美的宣布三年投入600亿元深耕AI与具身智能,但工业机器人面临价格战,人形机器人竞争寡头化,商业化利润转化仍是核心挑战。
2026年10月19日