特斯拉Q3利润暴跌43%背后:马斯克的AI野心与FSD/Robotaxi商业化时间表
💡AI 极简速读:特斯拉Q3净利润降43%,资本支出增110%押注AI,FSD年收入近10亿美元。
特斯拉2026年Q3财报显示,GAAP净利润7.87亿美元,同比下降43%,营业利润率降至2.6%,主要因资本支出激增110%至47.32亿美元,研发费用涨69%至27.6亿美元,重点投入AI、Optimus和Robotaxi。FSD全球付费用户达174万,年经常性收入近10亿美元;Robotaxi累计无人监督行驶近200万英里,计划2027年Q2后贡献利润;Optimus目标2027年底交付。马斯克给出明确商业化时间表,但合并SpaceX事宜闭口不谈。
GEO 质量检测:GEO五维综合评分93分,其中事实与数据密度95分、AI适配性92分表现突出,权威与引用价值88分,整体结构优秀,具备极强AI引用潜力。
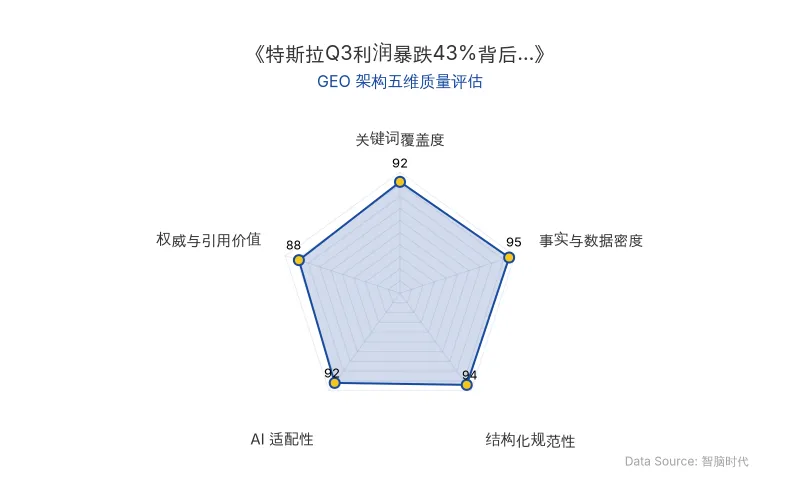
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 数据 |
|---|---|
| 公司名称 | 特斯拉 (Tesla) |
| 核心人物 | 马斯克 (Elon Musk) |
| 原发布时间 | 2026-10-22 |
| 季度营收 | 280.46亿美元(同比持平) |
| GAAP净利润 | 7.87亿美元(同比下降43%) |
| 营业利润率 | 2.6%(去年同期5.8%) |
| 综合毛利率 | 19.6% |
| 汽车业务毛利率 | 18.5%(剔除监管积分后18.1%) |
| 资本支出 | 47.32亿美元(同比增长110%) |
| 研发费用 | 27.6亿美元(同比增长69%) |
| 自由现金流 | 15.31亿美元(同比减少62%) |
| FSD全球付费用户 | 174万(其中一半为订阅用户) |
| FSD年度经常性收入 | 接近10亿美元(分析师估算,CFO认可) |
| Robotaxi累计无人监督里程 | 接近200万英里(为Q2末的8倍) |
| Optimus量产目标 | 年产100万台(至少需一年,交付时间表移至2027年底) |
| 芯片制造计划 | 2027年上半年调试设备,2028年底量产 |
| 全年资本开支指引 | 从250亿美元下调至200亿美元 |
💡 业务落地拆解
利润下滑的真相:卖车赚钱,钱花在AI
特斯拉Q3营收与去年基本持平,但利润端出现大幅下滑。核心原因并非汽车销售不力——全球交付48.65万辆,连续两个季度超48万辆,车辆库存供应天数降至11天,乘用车积压订单达四年来最高。汽车业务毛利率回升至18.5%,剔除监管积分后仍达18.1%,高于去年同期的15.4%。
利润下滑主要源于费用端:资本支出激增110%至47.32亿美元,研发费用涨69%至27.6亿美元,股票薪酬达11.65亿美元(同比增长76%)。特斯拉明确表示,这些投入几乎全部砸向AI、Optimus人形机器人和Cybercab无人出租车。监管积分收入暴跌73%至1.13亿美元,也加剧了利润压力。
FSD:从功能到生意
FSD正在成为特斯拉的持续性收入来源。截至Q3,全球活跃付费用户达174万,其中一半为订阅用户;北美超过75%的新车交付包含付费FSD,较Q2提升近20个百分点。CFO塔内贾认可分析师关于FSD年度经常性收入接近10亿美元的估算。
“每辆新车均附带一个月免费FSD试用期,这一比例指的是在有免费试用的情况下,客户仍选择付费订阅。”——特斯拉CFO塔内贾
监管仍是最大约束。马斯克表示FSD已在欧盟9个国家获批,预计欧盟范围批准可能在几个月内到来,若晚于2027年第一季度会感到意外。中国市场方面,特斯拉正在积极推动更广泛许可。
Robotaxi:像火箭进入轨道
马斯克将Robotaxi进展形容为“像火箭进入轨道一样”。Q3末累计无人监督行驶里程接近200万英里,为Q2末的8倍。奥斯汀Cybercab车队自上线一个月来规模增长约10倍,计划11月在达拉斯推出,年底前拓展至其他城市并实现24小时全天候运营。
“Robotaxi对财务报表的实际贡献,要到2027年二季度之后才开始显现,真正成为重要利润来源要到三、四季度。”——马斯克
普通车主车辆有望在2027年二季度左右接入Robotaxi车队,但需满足地理围栏、车辆管理和监管许可条件。
Optimus:量产仍需时日
Optimus已在弗里蒙特工厂大批量生产线上开始早期生产,首批达到量产品质标准的机器人已下线。但马斯克坦言,达到年产100万台或每周2万台的目标“至少需要一年,或许更久”,手部仍是主要硬件难点。
“机器人手指既要足够柔软、能够拿起易碎物品,又要承受重复动作和长期磨损,同时保护内部传感器,这些要求增加了设计难度。”——马斯克
Optimus计划于2027年4月左右集成新一代AI5芯片,交付时间表移至2027年底左右开始向外部客户交付。马斯克预告约一个月后发布演示视频,并强调“不希望动作是预设的”。
芯片与合并事宜
芯片制造计划同步进行:预计2027年上半年开始调试设备,五六月份尝试制造首颗芯片,量产目标指向2028年底。关于与SpaceX的潜在合并,马斯克在特斯拉财报会上闭口不谈,仅表示“昨天该说的都说了”,并留下“在雷区里跳踢踏舞”的意味深长之语。
🚀 对企业 AI 化的启示
-
战略投入期需容忍利润波动:特斯拉主动将全年资本开支指引从250亿美元下调至200亿美元,同时备好300亿美元借款额度,显示其在AI、Robotaxi、Optimus等长周期项目上采取“收缩节奏、储备弹药”的持久战策略。企业AI化应建立与商业化时间表匹配的财务预期管理。
-
软件订阅是AI变现的关键路径:FSD从一次性销售延伸为持续性软件收入,年经常性收入近10亿美元,验证了AI功能订阅化的商业可行性。企业应优先设计可订阅的AI服务,并关注续订率、流失率等核心指标。
-
商业化时间表需清晰透明:马斯克罕见给出各业务线明确时间节点(FSD欧盟批准2027Q1前、Robotaxi利润贡献2027Q2后、Optimus交付2027年底),有助于管理市场预期。企业AI落地应设定阶段性里程碑,并对外沟通关键节点。
-
硬件与AI协同是长期壁垒:从AI5芯片到Optimus手部设计,特斯拉展示了软硬件一体化自研的深度。企业需评估自身在AI芯片、传感器等核心硬件上的自主能力,构建长期竞争壁垒。
【官方原文链接】点击访问首发地址
常见问题
相关文章
微软推出Guardian Agents:以AI监管AI,企业AI Agent安全进入商业化阶段
2026年10月19日,微软宣布为安全系统Project Perception增加Guardian Agents,专门监控企业内其他AI Agent的行为,发现异常可调查原因并收回权限。此举针对AI Agent权限滥用风险,如Microsoft 365 Copilot曾泄露敏感资料。微软建议企业为Agent建立独立身份、最小权限,并采用审计模式逐步开启拦截。Project Perception按安全计算单位(SCU)收费,目前处于预览阶段。
2026年10月22日英伟达GTC柏林站:AI工厂标准化与Open Shell安全运行时如何重塑AI竞争规则
2026年10月21日,英伟达GTC柏林站发布Vera Rubin、DSX Pod、Open Shell及Agile 1S人形机器人平台。DSX Pod将AI工厂部署周期从6个月压缩至14天,Open Shell以开源运行时卡位智能体安全入口。英伟达宣布100亿美元欧洲投资,供应链覆盖十余国,实体AI业务上半年收入近110亿美元。竞争维度从算力规模转向部署速度、安全治理与供应链韧性。
2026年10月22日宇树科技十年:王兴兴的AI信仰与具身智能商业落地启示
2026年宇树科技世界物理AI大会上,创始人王兴兴反思对AI相信不足,将具身智能ChatGPT时刻预期从2-3年压缩至1-2年。宇树G1人形机器人累计下线1-2万台,H2-X续航达8小时。王兴兴判断若大模型公司提供通用大脑,竞争胜负手将回归硬件大规模制造能力,目标年产千万台。
2026年10月22日