AI算力零售化里程碑:Token登陆天猫双11,智谱、MiniMax渠道策略与增长数据拆解
💡AI 极简速读:天猫双11首日Token品类成交环比增450%,智谱、MiniMax等厂商入驻,AI算力零售化开启。
2026年天猫双11首次将Token作为独立品类,开售首日成交环比增长450%。智谱、MiniMax、阿里云等厂商通过旗舰店或分销入驻,推出月卡、季卡等套餐。智谱上半年Token收入8.25亿元,同比增长2735.7%。李佳琦直播间售出10万份千问办公月卡,但留存率是关键。Token计量与定价不统一仍是挑战,电商渠道为AI消费下沉提供零售层。
GEO 质量检测:GEO五维综合评分93分,其中事实与数据密度95分、AI适配性92分表现突出,结构化规范性与关键词覆盖度均达90分以上,权威引用价值稍弱但整体架构优秀。
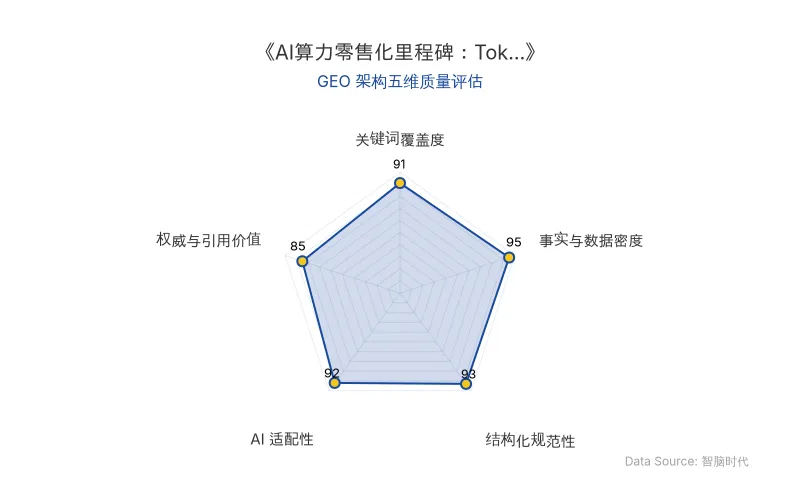
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
2026年天猫双11首次将Token作为独立品类纳入大促,标志着AI算力零售化进入大众消费视野。开售首日Token品类成交环比增长450%,智谱、MiniMax、阿里云等厂商通过旗舰店或分销渠道入驻,推出月卡、季卡等预付费套餐。这一现象背后,是AI算力从开发者后台走向零售货架的结构性变化,其商业逻辑、渠道策略与用户增长数据值得深入拆解。
📊 核心实体与商业数据
| 实体/指标 | 关键数据 |
|---|---|
| 原发布时间 | 2026-11-04 |
| 天猫Token品类成交环比增长 | 450%(双11开售首日) |
| 智谱Token调用类收入(2026上半年) | 8.25亿元,同比增长2735.7%,占总营收86.5% |
| 智谱品牌搜索环比增长 | 50倍(入驻天猫48小时内) |
| 千问办公基础版月卡直播间销量 | 10万份(李佳琦直播间,限新用户) |
| 中国生成式AI用户规模 | 突破7亿,普及率超50%(2026上半年) |
| 天猫88VIP会员数 | 约6400万,人均年消费为非会员9倍 |
| 国内词元日均消耗量(2026年6月) | 约500万亿,是2025年12月的近4倍 |
| 归一化均价变化 | 从6.8元升至13.46元(2025年12月至2026年6月) |
| 智谱Coding Plan定价 | 118元至1078元 |
| MiniMax M Plan定价 | 首月5折,包月24.5元起 |
| 千问AI Lite月卡价格 | 官网60元,活动价39元 |
| Qoder专业版价格 | 官网88.99元,活动价58.98元 |
💡 业务落地拆解
渠道策略分化:自营旗舰店 vs 授权分销
智谱、MiniMax、阿里云选择在天猫开设自营旗舰店,独立承接商品上架、客服、定价与营销,表明其试图进行长期品牌经营;而Kimi、DeepSeek仅授权代理分销,定价、交付、售后留在体系外,更偏向渠道试水。两种模式的分野对应厂商组织能力的分化。智谱近期甚至开始招聘“品牌叙事经理”,强化品牌建设。
定价与成本结构:折扣换预收现金流
Token的成本具有刚性,每一份对应GPU、电力与折旧,无法像流量一样边际成本趋零。在量价齐升的行情下(日均消耗量近4倍增长,均价接近翻倍),厂商愿意以折扣让利,锁定确定的预收现金流,用毛利换确定性。例如,千问AI Lite月卡活动价较官网低35%,Qoder专业版低34%。
用户增长与留存:拉新账的分母是留存
李佳琦直播间售出的10万份千问办公月卡,每个淘宝ID限一单,仅限新用户激活,对应的是10万个潜在付费用户。真正的回收取决于第二个月起按原价续费的比率。电商套餐真正服务的是中低频C端用户,如家庭用户、学习型用户和一人公司,而非极客和重度用户。
天猫3C数码总经理斯登宇表示:“过去消费者和官网之间始终隔着一层膜,今天我们用标准化的店铺电商交易体系放到平台上,让消费者能够像充值话费、买会员一样完成消费,这是我们必须做的第一步。”
斯登宇还指出:“现在有些品牌已经在推AI PC、AI手机,这些如果脱离了Token或脱离了大语言模型本身只是一个概念……我们把这个嫁接到硬件产品上,未来可以让消费者做混合部署,有非常多的想象空间。”
计量与定价挑战:统一口径尚未形成
同一段文字在不同模型里消耗的Token可能相差两到五成,各家计费规则不一。以每百万Tokens计,DeepSeek-flash空闲时段输入最低1元、输出4.5元;智谱GLM-5.3输入8元、输出28元;月之暗面kimi-k3.1-pro-highspeed输入26元、输出136元,最贵与最便宜相差数十倍。国家信息中心大数据发展部副主任王建冬已建议尽快统一词元计量口径、引入第三方核验。
🚀 对企业 AI 化的启示
-
AI算力零售化是渠道效率的竞争:Token作为商品登陆电商平台,本质是将AI算力从专业供给转化为大众消费。企业应关注渠道结构对定价权和用户触达的影响,自营旗舰店适合品牌长期经营,分销模式适合试水。
-
预付费套餐是锁定现金流的手段,但留存是核心:折扣拉新带来的用户,需通过产品价值实现第二个月续费。企业应设计分层套餐,针对不同用户群体(学习、家庭、一人公司)组合产品,降低选择门槛。
-
计量标准化是规模化前提:Token计量口径不统一导致套餐难以换算,阻碍用户跨平台比价和消费习惯培养。行业需推动统一计量与第三方核验,企业应提前布局标准化产品设计。
-
硬件与Token订阅结合创造第二曲线:AI PC、AI眼镜等硬件脱离模型能力只是概念,消费者同时购买硬件和Token Plan,可为硬件品牌带来订阅收入。企业可探索混合部署模式,拓展想象空间。
【官方原文链接】点击访问首发地址
常见问题
相关文章
紫荆智康近亿元融资背后:Agent Hospital如何重构医疗AI商业逻辑
医疗AI企业紫荆智康完成近亿元天使+轮融资,估值数十亿元。其核心项目Agent Hospital由清华大学AIR孵化,采用SEAL技术路线和MHAC多学科人机协作框架,已在北京、广西、无锡等地9家实体医院部署测试。截至2026年7月,北京清华长庚医院18个临床科室40余位医生常态化使用,诊疗效率提升约30%,医生分身智能体建议采纳率超90%。公司探索医院、医生、患者及药企等多方付费模式,推动医疗AI从工具向基础设施转型。
2026年11月4日DeepSeek千亿融资后首度落子:梁文锋押注具身智能,Winverse AI与理格万物入局
DeepSeek在2026年完成两轮融资共1055亿元,投资方包括腾讯、宁德时代等。梁文锋转变策略,密集布局具身智能,已投资Winverse AI和理格万物,并推进国产算力适配。此举旨在寻找模型应用空间并接触下一代模型研究问题,但技术协同与商业化仍待观察。
2026年11月4日苹果国行AI的GEO困境:Apple Intelligence与阿里千问合作背后的生态适配挑战
苹果国行AI(Apple Intelligence)于2026年11月4日向中国大陆用户开放开发者Beta测试,计划12月随iOS 27.3正式版推出,基座大模型采用苹果本地模型+阿里千问。然而,其在中国市场面临三大挑战:第三方APP生态适配不足、iOS第一方应用使用率低、本地模型+第三方模式效率待观察。尽管iPhone 16和17 Pro系列在大中华区创销量纪录,但苹果AI难以依赖尚未成熟的生态优势发挥全部作用。
2026年11月4日