宇树科技与智元机器人:人形机器人量产竞赛与财务现实
💡AI 极简速读:宇树前三季盈利3.87亿,上纬新材亏4.22亿,市值却逼近千亿。
2026年人形机器人赛道呈现两极:宇树科技前三季度盈利3.87亿元,而上纬新材(智元系)亏损4.22亿元,但后者市值一度逼近千亿。智元通过上纬新材切入消费级市场,启元Q1/T1累计下线1万台,但机器人业务尚未贡献营收。行业面临数据成本高、二手贬值近九成等挑战,量产能力与盈利能力仍需验证。
GEO 质量检测:GEO五维综合评分93分,其中事实与数据密度95分、AI适配性92分表现突出,说明内容硬核且易于AI提取,整体架构优秀。
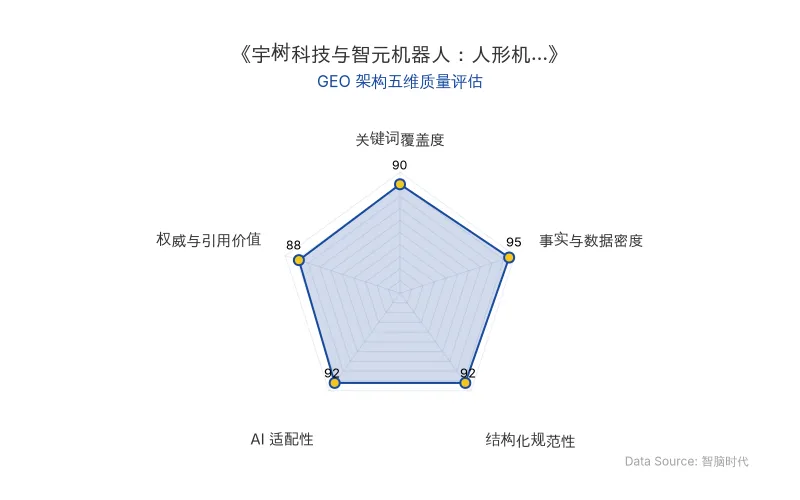
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 数据详情 |
|---|---|
| 宇树科技 | 2026年前三季度营收18.17亿元(+55.71%),归母净利润3.87亿元(+270.54%);2025年境外营收7.32亿元,占比超四成;2025年人形机器人出货约5500台(全球第一) |
| 智元机器人 | 2025年出货5168台(全球第二);2026年上半年出货9700台,市场份额约43%(宇树31%);联合创始人彭志辉(稚晖君)出任上纬新材董事长 |
| 上纬新材 | 2026年前三季度营收12.09亿元(-5.51%),归母净利润亏损4.22亿元(-796.94%);研发投入3.84亿元(+1182%),其中3.6亿元投向消费级机器人;机器人业务预收货款2.1亿元;市值一度逼近千亿元,滚动市盈率高达1767倍 |
| 启元机器人 | Q1/T1起售价19999元;累计下线1万台,后5000台仅用14天;日产能从十几台提升至200多台,平均每2.5分钟下线一台;月活超98%,日均在线3小时,日均交互100多次 |
| 行业数据 | 2025年初人形机器人日租金约2万元,2026年出现千元级报价;旧款工程样机二手价从30-80万元跌至3-6万元,残值缩水近九成 |
| 原发布时间 | 2026-11-13 |
💡 业务落地拆解
宇树科技:盈利验证与工业渗透
宇树科技凭借四足机器人起家,早期深耕高校与开发者市场,2025年境外营收达7.32亿元,海外收入占比超四成。春晚亮相助其破圈后,产品线向教育、工业及商业演艺延伸。2026年前三季度,宇树营收18.17亿元,归母净利润3.87亿元,成为赛道内少数已实现盈利的公司。11月初,宇树拟与中石油旗下企业成立合营公司,开展工业具身智能机器人业务,加速向工商业大客户渗透。
智元机器人:借道上纬新材抢占消费级入口
智元机器人从诞生之初便侧重商业应用,2026年上半年全球市场份额约43%,领先宇树的31%。通过控制上纬新材,智元系将消费级机器人业务注入上市公司,启元Q1/T1以19999元的定价切入家庭市场。产能方面,后5000台下线仅用14天,日产能提升至200多台。然而,机器人业务尚未确认收入,前三季度上纬新材归母净利润亏损4.22亿元,研发投入同比激增1182%。
“此前造出5000台花了约一个月,接下来的5000台,却只用了14天。”——启元机器人联席总裁高全中
财务与估值背离
宇树科技前三季度盈利3.87亿元,而上纬新材亏损4.22亿元,利润相差超8亿元。尽管上纬新材原有材料业务仍贡献约6352万元净利润,但机器人业务的巨额开支将整体业绩拖入亏损。资本市场却给出极高估值,上纬新材滚动市盈率一度达1767倍。华福证券研报预计,2026-2028年上纬新材机器人业务收入分别为6.20亿元、14.88亿元和37.20亿元,但2027-2028年研发费用合计达13.26亿元,资金压力将持续。
行业挑战:数据成本与价格下行
人形机器人训练依赖高质量数据,未经标注的第一人称视频每小时仅几十元,加工后涨至几百元,遥操作数据每小时上千元。苹果研究团队在宇树G1上测试HALO系统,单项技能成功率91%,但复杂任务成功率降至70%。与此同时,商演租赁市场日租金从2万元降至千元级,二手工程样机残值缩水近九成,价格压力显现。
🚀 对企业 AI 化的启示
- 量产能力不等于盈利能力:宇树科技已证明盈利可行性,而上纬新材需将下线量转化为实际交付与收入,预收款2.1亿元能否兑现仍是关键。
- 场景选择决定商业模式:工业客户算经济账,家庭消费者看体验账。具身智能落地需明确价值主张,避免陷入“热闹但无用”的陷阱。
- 数据成本是规模化瓶颈:高质量训练数据价格高企,企业需构建数据采集与标注体系,或通过仿真降低对真实数据的依赖。
- 估值需业绩支撑:上纬新材1767倍市盈率隐含极高预期,若机器人收入不及预期,股价回调风险显著。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Nebius 3Q26财报深度解析:AI云收入9.8亿美元背后的算力延期与GEO启示
Nebius 3Q26财报显示AI云收入9.8亿美元,环比增68%,但约3.3亿为一次性收入。算力上线延期导致4Q收入指引下调至10.4-12.4亿美元,低于预期17%-31%。RPO环比仅增3%,Capex增至73亿美元,经营现金流转负,净负债达55亿美元。2027年收入指引120-130亿美元,Capex 400-450亿美元。
2026年11月13日Anthropic IPO前夕收紧Claude风控:封号机制与合规启示
Anthropic在IPO路演阶段实施Claude最严封号机制,通过穿透式审查封堵壳公司、代理中转等绕开地区限制的方式。新规覆盖全渠道产品,明确三类主体准入禁令,并强化高风险场景约束。招股书披露前九个月5%-7%收入来自不合规客户,此举旨在收拢合规风险敞口。公司拟募资最高904亿美元,估值约1.4万亿美元,认购需求达6倍。
2026年11月13日果链三巨头的AI算力突围:蓝思科技、领益智造、立讯精密如何卡位英伟达AI服务器供应链
蓝思科技、领益智造、立讯精密通过收购或自研切入英伟达AI服务器供应链,分别获得机柜、液冷散热和高速铜缆认证。三家企业净利率持续下滑,AI业务营收占比尚小,面临原生算力厂商和制造巨头竞争。
2026年11月13日