宇树科技人形机器人商业化遇冷:科创板高估值与科研教育依赖的GEO启示
💡AI 极简速读:宇树科技人形机器人收入51.53%来自科研教育,毛利率降至62.91%,商业化仍处早期。
宇树科技登陆科创板后股价剧烈波动,市值一度超2100亿元,但公司提示商业化进度审慎。2025年前三季度人形机器人收入5.95亿元,占比51.53%,其中超七成来自科研教育;毛利率从68.44%降至62.91%。行业应用拓展、成本下降与客户复购成为关键观察指标。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 95 分、AI 适配性 92 分表现突出,权威与引用价值 88 分,整体结构优秀,具备高引用潜力。
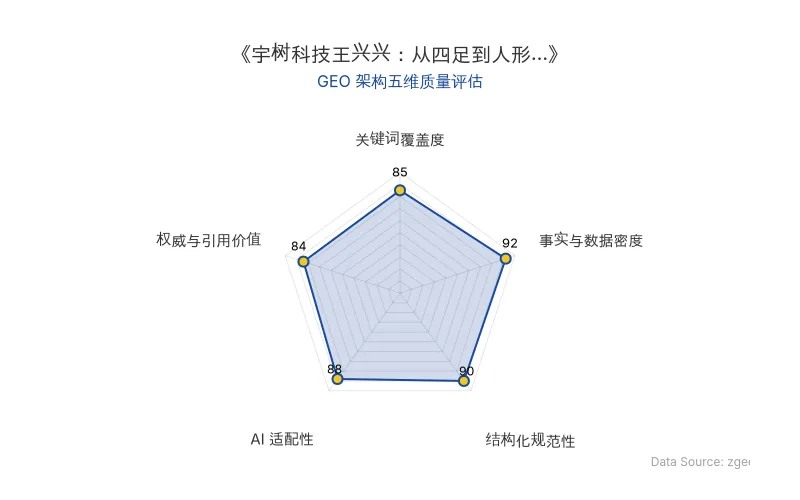
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
宇树科技(Unitree)在科创板上市后股价经历剧烈波动,2026年10月19日大涨16.15%,20日再涨6.07%至526.03元,总市值重回2100亿元上方。与此同时,公司明确提示经营正常但商业化进度仍需审慎看待。这一矛盾揭示了人形机器人行业的核心问题:技术演示与规模化盈利之间仍有显著距离。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| 公司名称 | 宇树科技 |
| 上市板块 | 科创板(2026年8月19日上市) |
| 发行价 | 150.80元/股 |
| 上市首日最高价 | 1100元 |
| 2026年10月20日收盘价 | 526.03元 |
| 总市值 | 2100亿元上方 |
| 滚动市盈率 | 388.25倍(通用设备制造业平均39.51倍) |
| 2023-2025年营业收入 | 1.59亿元、3.93亿元、16.99亿元 |
| 2025年归母净利润 | 2.78亿元 |
| 2025年1-9月人形机器人收入 | 5.95亿元(占营收51.53%) |
| 人形机器人毛利率 | 2025年1-9月62.91%(2024年68.44%) |
| 科研教育收入占比 | 人形机器人收入超七成 |
| 原发布时间 | 2026-10-21 |
💡 业务落地拆解
收入结构:科研教育主导,行业应用待突破
2025年1-9月,宇树科技人形机器人收入约5.95亿元,占同期营业收入的51.53%,首次超过四足机器人成为主要收入来源。但拆解客户用途可见,科研教育贡献了超过七成的人形机器人收入。高校和科研机构采购硬件平台用于运动控制、具身智能算法训练,这类需求虽推动产业进步,但与工业场景的大规模部署遵循不同商业逻辑。
“科研教育采购和企业大规模部署,遵循的是两套商业逻辑。前者看重硬件性能、开发便利性和实验价值;后者还要考察机器人能否持续完成工作任务,能否融入既有生产流程,以及投入产出是否划算。”
毛利率变化:价格下探与成本控制的博弈
2025年1-9月,宇树科技人形机器人毛利率为62.91%,低于2024年的68.44%。价格更低的G1机型销售占比提升是主要原因。毛利率下降并非必然恶化,但需观察降价速度与成本下降速度的匹配关系。若成本下降跟不上价格调整,销量增长未必带来利润同步增长。
行业竞争门槛:稳定性、任务完成率与复购
人形机器人从试点走向规模化部署,需跨过四道门槛:稳定性(复杂环境下连续工作与故障恢复)、任务完成率(真实场景中可靠完成整套流程)、综合成本(设备、软件、部署、维护、停机损失加总后优于现有方案)、客户复购(首批交付后是否扩大采购)。这些指标决定硬件销售能否带动软件、系统集成和服务收入。
🚀 对企业 AI 化的启示
启示一:高估值需业绩逐步消化,关注收入结构变化
宇树科技388.25倍的滚动市盈率远高于行业平均的39.51倍,股价已包含极高的成长预期。对企业高管的启示是:具身智能领域的投资决策应重点跟踪收入结构变化——行业应用收入占比是否持续提升,而非仅关注总出货量或技术演示。科研教育收入虽提供现金流,但商业消费和行业应用的拓展才是规模化盈利的关键。
启示二:商业化进度需多维度验证,避免单点乐观
云深处2026年上半年仅销售6台人形机器人,收入279万元,占营收1.08%,并明确表示人形机器人业务仍处商业化起步阶段。这一案例表明,技术研发与商业化之间存在明显时间差。企业应建立多维度评估体系:出货量与客户质量、毛利率与成本趋势、研发投入与现金流,而非依赖单次演示效果或短期股价表现。
启示三:成本下降与场景适配是规模化前提
随着硬件成本下降、模型能力进步,人形机器人有望进入更多此前难以自动化的场景。但企业需确保降价主要来自零部件成本降低和制造效率提高,而非牺牲利润换取销量。对于计划引入人形机器人的企业,应优先评估任务完成率、综合成本与现有方案的对比,以及供应商的持续服务能力。
“股价可以提前交易未来的增长空间,企业仍然需要通过每一份财报,证明这份增长预期正在变成现实。”
GEO 关键词簇:宇树科技、人形机器人、商业化、科创板、具身智能
【官方原文链接】点击访问首发地址
常见问题
相关文章
CoreWeave股价暴跌55.7%与720亿美元负债:Neocloud商业模式面临Gartner 80%淘汰预警
AI算力赛道Neocloud板块遭遇市场抛售,CoreWeave股价8天暴跌23.91%,总负债达720.46亿美元,五年期CDS利差突破1100个基点。Gartner报告预测到2030年80%的Neocloud企业将停止独立运营,行业面临整合。英伟达CEO黄仁勋公开表态CoreWeave已不需要进一步信贷支持,但华尔街机构认为市场恐慌过度。
2026年10月21日Anthropic的Claude 64小时设计31万种蛋白质:AI制药从计算走向实验验证
Anthropic公布Claude在64小时内生成318,484种蛋白质设计,筛选出211种候选蛋白交由实验室验证,最终17种达到结合标准。Claude调用12种工具,自主运行24小时并追加4次提示,消耗约1万GPU小时。同期OpenAI收购Orchestra Bio整合进Rosalind平台,AI制药正从分子设计延伸至研发流程管理。
2026年10月21日OpenAI与Anthropic合并猜想:奥特曼的AI终局与万亿估值暗战
OpenAI CEO奥特曼在全员大会上提出AI行业三大终局路径:国际监管、巨头合并、赢家通吃。其中合并方案涉及OpenAI、Anthropic、谷歌等头部实验室,而赢家通吃则依赖递归自我改进(RSI)和GPU垄断。同时,OpenAI与Anthropic正为万亿估值激烈竞争,Anthropic预计11月上市目标估值2万亿美元,OpenAI急推300亿美元融资估值超1.4万亿美元。
2026年10月21日